
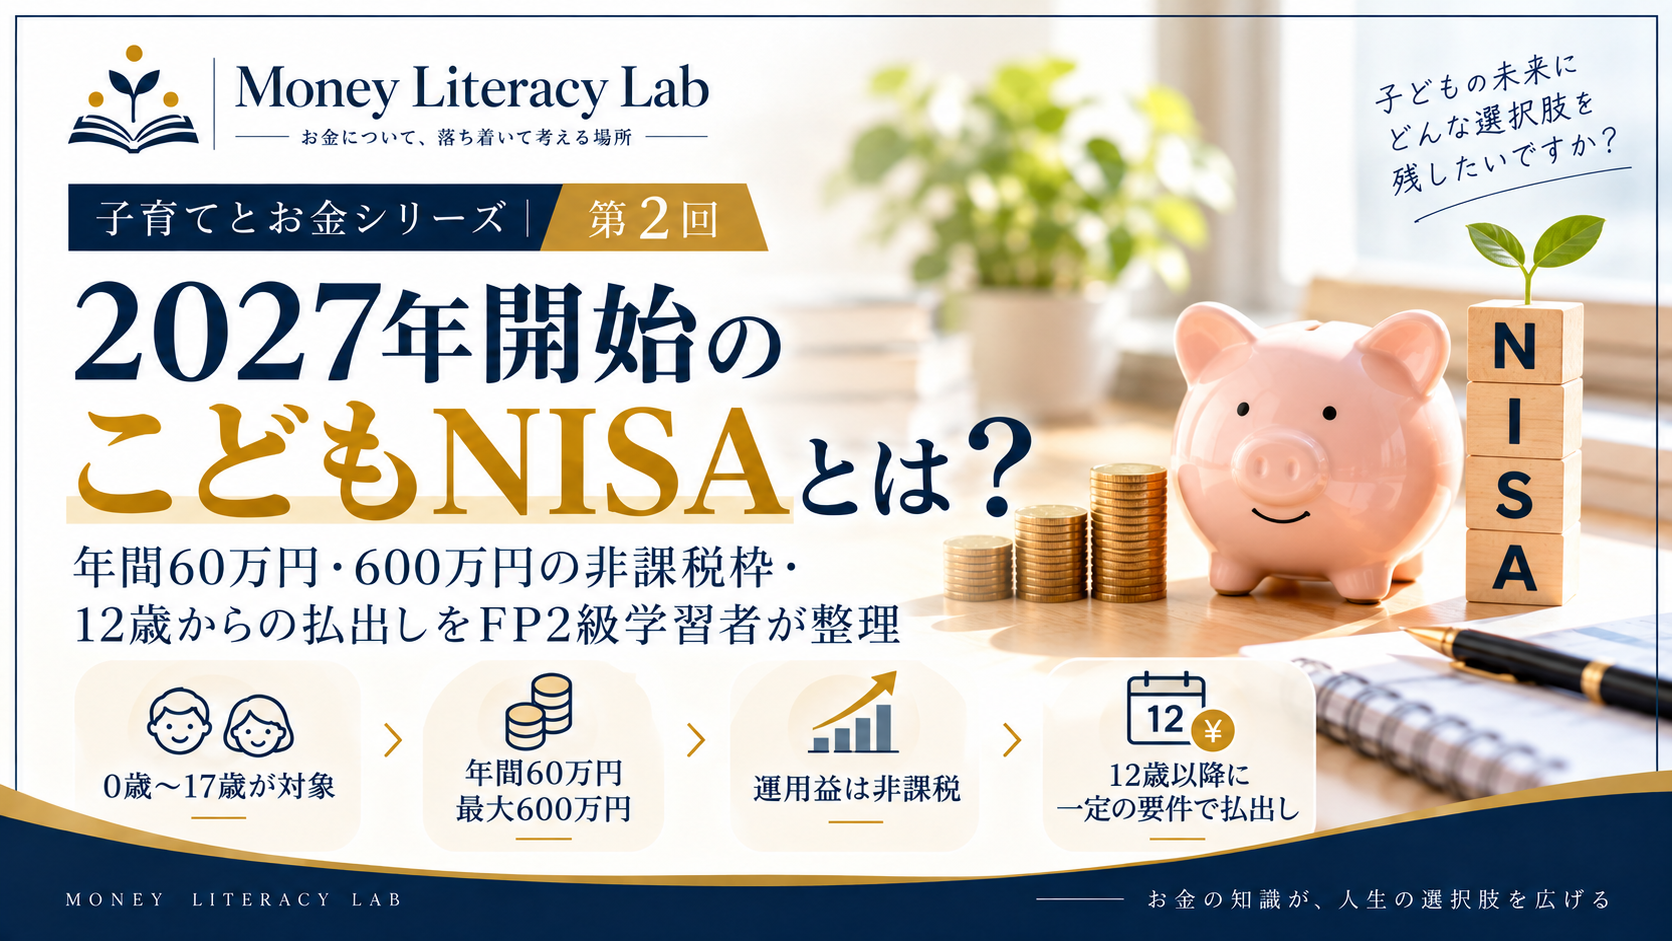
2027年1月から、NISA制度がさらに拡充されます。
大きな変更の一つが、これまで18歳以上が対象だった「つみたて投資枠」を、0歳から17歳までの未成年者も利用できるようになることです。
いわゆる「こどもNISA」と呼ばれている制度です。
2027年からは、0~17歳の子どもについて、
年間60万円まで
そして、
非課税保有限度額600万円まで
NISAのつみたて投資枠を利用して非課税で投資できるようになります。
さらに、一定の要件を満たせば、12歳以降に資金を払い出すことも可能です。
私自身、現在FP2級の勉強をしていますが、子どもの教育資金を考えるうえで重要な制度になると感じています。
一方で、
「親のNISAとは何が違うの?」
「600万円まで一度に投資できるの?」
「12歳になったら自由に引き出せるの?」
「18歳になったら資産はどうなるの?」
など、制度を詳しく見ていくと少し分かりにくいところもあります。
そこで今回は、2027年から始まるいわゆる「こどもNISA」について、FP2級を勉強している私自身の復習も兼ねて整理してみたいと思います。
※本記事は、2026年10月時点で公表されている情報をもとに作成しています。
そもそも「こどもNISA」とは?
まず、「こどもNISA」という名称について整理しておきましょう。
2027年から「こどもNISA」というまったく別の制度が新設されるというより、現在のNISAのつみたて投資枠を0~17歳の未成年者も利用できるようになると考えると分かりやすいでしょう。
2027年から0~17歳については、
- 年間投資枠:60万円
- 非課税保有限度額:600万円
となります。
この記事では分かりやすさを優先して、以下、この未成年者向けのつみたて投資枠を「こどもNISA」と呼ぶことにします。
こどもNISAは0歳から17歳まで利用できる
2027年からのこどもNISAで、まず押さえておきたいのが対象年齢です。
対象となるのは、
0歳から17歳まで
です。
これまでNISAのつみたて投資枠は18歳以上が対象でしたが、2027年からは未成年者でも利用できるようになります。
子どもが小さいうちから利用すれば、長い時間をかけて資産形成できる可能性があります。
大学進学など、将来のライフイベントに必要となる資金を長期間かけて準備したい家庭にとって、選択肢の一つになりそうです。
年間投資枠は60万円
次に確認したいのが、1年間に投資できる金額です。
0~17歳のつみたて投資枠では、
年間60万円
まで投資できます。
1か月あたりに単純換算すると、
60万円 ÷ 12か月 = 5万円
です。
そのため、毎月同じ金額を積み立てるのであれば、月5万円で年間投資枠60万円に達する計算になります。
もちろん、年間60万円は「必ず投資しなければならない金額」ではありません。
あくまで1年間に利用できる投資枠の上限です。
家計の状況や準備したい教育資金などに応じて、毎月1万円、2万円など、それぞれの家庭に合った金額を考えることになります。
非課税保有限度額は600万円
もう一つ重要なのが、
非課税保有限度額600万円
です。
ここは「年間60万円」と混同しやすいところです。
年間投資枠60万円は、
1年間に投資できる上限
です。
一方、600万円は、
0~17歳のつみたて投資枠における非課税保有限度額
です。
そのため、毎年60万円ずつ投資した場合、
60万円 × 10年間 = 600万円
となり、10年間で600万円に達する計算です。
つまり、
「0歳から17歳まで18年間あるから、60万円×18年間=1,080万円投資できる」
という制度ではありません。
年間投資枠と非課税保有限度額は、分けて考える必要があります。
「600万円」には運用益も含まれる?
ここも気になるところではないでしょうか。
たとえば600万円分を投資して、その後値上がりして800万円になった場合、
「600万円を超えてしまったから課税されるの?」
と思うかもしれません。
非課税保有限度額は、時価ではなく取得価額(簿価)をもとに管理される枠です。
そのため、600万円分購入した金融商品が値上がりして時価800万円になったからといって、それだけを理由に非課税保有限度額を超過するわけではありません。
つまり、
600万円は「資産が600万円までしか増えてはいけない」という意味ではありません。
この違いは押さえておきたいポイントです。
運用益は非課税になる
NISAの大きなメリットが、
対象商品から得られる運用益が非課税になること
です。
通常、課税口座で上場株式や投資信託などを運用して利益が出た場合には、所得税や住民税などが課税されます。
一方、NISA口座内で対象となる金融商品を運用して得た利益については、NISAの仕組みによって非課税となります。
たとえば、長期間の運用によって、
600万円の投資元本 → 800万円
になったとします。
単純化すると、200万円の利益が出ていることになります。
NISAでは、このような対象商品の運用益を非課税にできることが大きな特徴です。
特に子どもの場合、0歳など早い段階から利用すれば、長い運用期間を確保できる可能性があります。
そのため、教育資金や成人後のライフイベントに向けた長期的な資産形成との相性がよい制度だと考えられます。
ただし、当然ながら投資には元本割れの可能性があります。
「NISAだからお金が増える」のではなく、NISAはあくまで税制上の制度
であることには注意が必要です。
投資できるのは「つみたて投資枠」の対象商品
こどもNISAでは、何にでも投資できるわけではありません。
0~17歳に拡大されるのは、NISAのうちつみたて投資枠です。
対象となるのは、長期の積立・分散投資に適した一定の投資信託などです。
したがって、成人向けNISAの「成長投資枠」のように、個別株などへ自由に投資するための600万円の枠が子どもに与えられるわけではありません。
実際に制度を利用する際には、自分が購入しようとしている商品がつみたて投資枠の対象になっているか確認する必要があります。
非課税で保有できる期間は無期限
以前のジュニアNISAと大きく異なるポイントの一つが、非課税保有期間です。
旧ジュニアNISAでは、非課税期間は5年間でした。
一方、2027年からの未成年者向けつみたて投資枠では、
非課税保有期間は無期限
となります。
これは長期的な資産形成を考えるうえで大きな違いです。
非課税期間を理由に短期間で売却する必要がなく、長期的に資産を保有しやすい仕組みになっています。
原則として12歳になるまでは払い出せない
一方、こどもNISAには成人向けNISAにはない重要な制約があります。
それが払出し制限です。
一定の要件のもとで払出しが可能になるのは、
12歳以降
です。
したがって、原則として12歳になるまでは、こどもNISAに入れた資金を自由に払い出すことはできません。
これはデメリットにもなり得ます。
たとえば、急に家計でまとまったお金が必要になったとしても、
「子どものNISAにお金があるから、そこから親の生活費として使おう」
という前提で資金を入れる制度ではありません。
そのため、生活防衛資金や近い将来使う予定のあるお金までこどもNISAへ入れてしまうことについては、慎重に考える必要があります。
12歳になれば自由に引き出せるわけではない
ここは特に誤解しないようにしたいところです。
「12歳以降は払出し可能」
と聞くと、
12歳になれば自由にお金を引き出せる
ように感じます。
しかし、そうではありません。
12歳以降の払出しについては、資金の使途が子どものためのものであることなど、一定の要件が設けられています。
また、子どもが払出しに同意したことを示す書面とともに、親権者等が金融機関へ申出書を提出する仕組みとされています。
つまり、
「家計が苦しくなったから親の生活費として使う」
といった目的で自由に払い出すための制度ではありません。
子どものための資産形成という制度目的に沿った仕組みになっています。
18歳になったらどうなる?
では、子どもが18歳になったら、それまで積み立ててきた資産はどうなるのでしょうか。
口座名義人である子どもが18歳に達すると、成人後のNISAへつながっていく仕組みになっています。
ここで注意したいのは、
「18歳になった瞬間に、親の財産が子どもの財産になる」
というわけではないことです。
そもそも未成年者向けNISAの段階から、口座名義人は子ども本人です。
未成年の間は親権者等が管理し、成人後は本人が管理するNISAへ移っていく、と考えると分かりやすいでしょう。
旧ジュニアNISAとは何が違う?
「子ども向けNISAなら、以前にもジュニアNISAがあったのでは?」
と思う人もいるでしょう。
その通りです。
ジュニアNISAは2016年に始まりましたが、新規投資は2023年末で終了しました。
しかし、2027年からの未成年者向けつみたて投資枠は、旧ジュニアNISAをそのまま復活させたものではありません。
特に大きな違いの一つが、
払出しの仕組み
と、
非課税保有期間
です。
新しい制度では一定の要件を満たせば12歳以降に払出しが可能となり、非課税保有期間も無期限です。
「以前のジュニアNISAとまったく同じ制度が復活する」と考えない方が分かりやすいでしょう。
こどもNISAのポイントを一覧で整理
ここまでの内容を整理すると、2027年からのこどもNISAは次のようになります。
| 項目 | 内容 |
|---|---|
| 開始 | 2027年1月 |
| 対象年齢 | 0~17歳 |
| 対象 | NISAのつみたて投資枠 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税保有期間 | 無期限 |
| 投資対象 | 長期・積立・分散投資に適した一定の投資信託等 |
| 12歳未満 | 原則として払出し不可 |
| 12歳以降 | 一定の要件を満たせば払出し可能 |
| 払出しの主な条件 | 子どものための使途、本人の同意を示す書面等 |
| 18歳到達後 | 成人後のNISAへ移行 |
※2026年10月時点で公表されている制度内容をもとに整理しています。
こどもNISAは教育資金づくりに向いている?
制度の特徴だけを見ると、こどもNISAは教育資金を長期間かけて準備する方法の一つとして利用しやすいと思います。
特に、
- 0歳から長期間運用できる
- 運用益が非課税になる
- 非課税保有期間が無期限
という点は大きなメリットです。
一方で、
12歳になるまでは原則として払い出せない
という制約があります。
また、投資である以上、大学進学など実際にお金が必要になったタイミングで相場が下落している可能性もあります。
そのため、
「教育資金は全部こどもNISAで準備すればいい」
と単純に考えるのではなく、預貯金など価格変動のない資産も含めて、どのように教育資金を準備するか考える必要がありそうです。
親から子どもへの資金移転と贈与税にも注意したい
もう一つ、こどもNISAを利用する際に確認しておきたいのが贈与税です。
「NISAなら非課税」という言葉から、
親から子どもへ入れるお金そのものも、すべて無条件で非課税になる
と考えないよう注意が必要です。
NISAは、口座内の対象商品から生じる配当や譲渡益などを非課税とする制度です。
一方、親から子どもへ財産を移す場合には、贈与税のルールを別に考える必要があります。
暦年課税では、原則として、その年の1月1日から12月31日までに贈与を受けた財産の価額を合計して考え、基礎控除額は受贈者一人について年間110万円です。
ここで注意したいのは、
「親から110万円、祖父母から110万円まで、それぞれ非課税」
という意味ではないことです。
複数の人から贈与を受けた場合も、その年に受け取った贈与財産を合計して考えます。
こどもNISAの年間投資枠は60万円ですが、贈与税は「こどもNISAへ入れた60万円だけ」を切り離して判定する制度ではありません。
その年に子どもが他の贈与を受けていれば、それらも含めて考える必要があります。
また、親などの扶養義務者から教育費や生活費として受け取る財産については、通常必要と認められる範囲で、必要な都度その目的に直接使われる場合には贈与税がかからないことがあります。
一方で、将来の教育費としてまとめて渡した資金を預金したり、投資商品の購入に使ったりした場合まで、同じように非課税になるとは限りません。
「NISAの運用益が非課税であること」と「親から子への資金移転に贈与税がかかるかどうか」は別の問題
として理解しておくことが大切です。
実際に利用する際には、その時点の税制や家庭の状況を確認する必要があります。
「600万円使える」と「600万円使うべき」は違う
ここまで制度を整理してきましたが、私自身、こどもNISAについて調べる中で一つ考えたことがあります。
それは、
「600万円まで非課税で投資できる」ことと、「600万円すべて投資するべき」ことは同じではない
ということです。
600万円という金額は、あくまで制度上利用できる上限です。
子どもが成人するときに、どのくらいの資産を本人名義で持たせたいのか。
教育資金としてどのくらい準備したいのか。
親自身のNISAや預貯金などでは、どのくらい準備するのか。
そうしたことを考えたうえで、必要な分だけこどもNISAを利用するという考え方もできます。
私はこの点について考えていく中で、「こどもNISAを満額使うか、まったく使わないか」という二択ではなく、子どもに残したいお金から逆算して利用額を考えればよいのではないかという答えにたどり着きました。
その考えについては、こちらの記事で詳しく書いています。
制度そのものを知りたい方はこの記事を。
「では、自分たちの家庭ではこの制度をどう使うのか」を考えたい方は、そちらの記事もあわせて読んでいただければと思います。
まとめ|こどもNISAは「600万円の非課税枠」だけで判断しない
2027年1月から、NISAのつみたて投資枠を0~17歳の未成年者も利用できるようになります。
今回のポイントをまとめると、
- 2027年1月から開始
- 0~17歳が対象
- 年間投資枠は60万円
- 非課税保有限度額は600万円
- 非課税保有期間は無期限
- 対象はつみたて投資枠の商品
- 12歳になるまでは原則として払出しできない
- 12歳以降は一定の要件を満たせば払出しできる
- 払出しには子どものための使途や本人の同意などの要件がある
- 18歳になると成人後のNISAへ移行する
という制度です。
子どもが小さい頃から長期的に資産形成でき、対象商品の運用益を非課税にできるという意味では、魅力的な制度だと思います。
一方で、12歳になるまでの払出し制限や、投資である以上元本割れする可能性など、理解しておきたい点もあります。
そして、私自身が制度を勉強して改めて感じたのは、
「非課税枠が600万円あるから600万円使う」という順番で考える必要はない
ということです。
まずは、
「子どものために、いくら準備したいのか」
「いつ使うお金なのか」
「どのくらいを投資に回すのか」
を考える。
そのうえで、こどもNISAという制度を必要なだけ利用する。
制度を知ることは大切です。
しかし、制度を最大限利用することそのものが目的ではありません。
自分や家族の人生に合わせて、制度をどう使うのか。
そこまで考えることが、本当の意味でのマネーリテラシーなのではないかと思います。
※本記事は2026年10月時点で公表されている情報をもとに、FP2級を学習している筆者が制度を整理したものです。特定の金融商品への投資やこどもNISAの利用を推奨するものではありません。投資には元本割れの可能性があります。制度・税制・対象商品等は今後変更される可能性があります。また、贈与税を含む実際の税務上の取扱いは、贈与の状況等によって異なる場合があります。実際に制度を利用する際には、金融庁、国税庁、利用する金融機関等から最新の情報をご確認ください。
