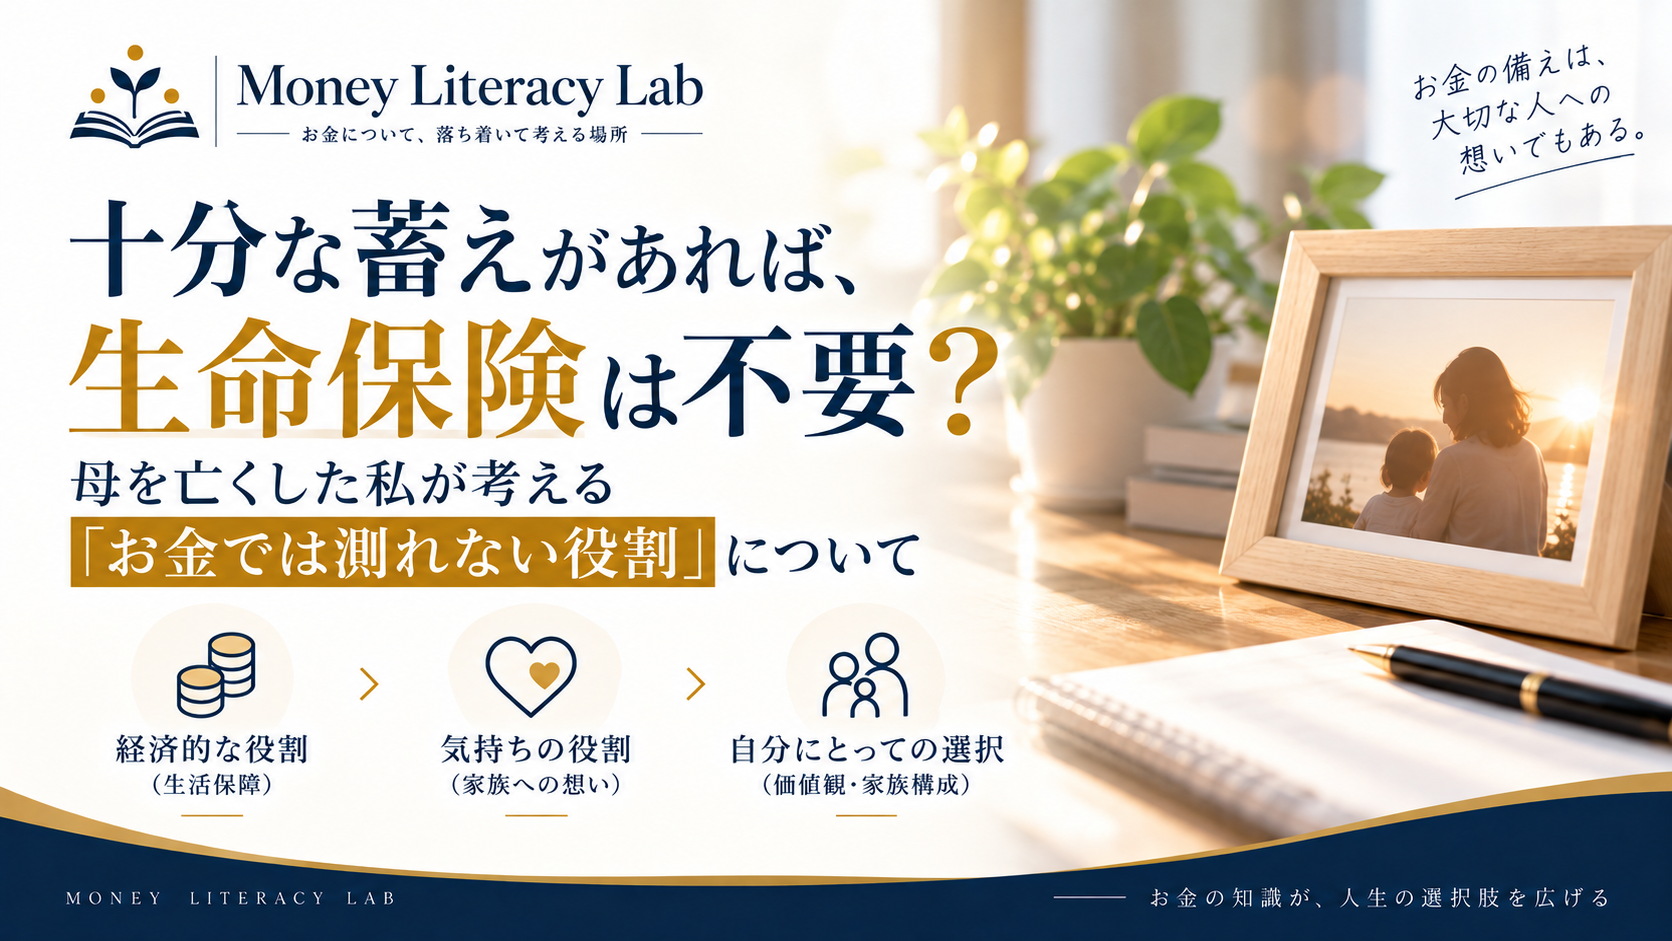
「十分な貯蓄や資産があれば、生命保険はいらないのでは?」
生命保険について考えていると、このような考え方を目にすることがあります。
確かに、生命保険の大きな役割の一つは、自分に万が一のことがあったときに、残された家族の生活を経済的に支えることです。
そのため、自分が亡くなったとしても、残された家族が十分に生活していけるだけの資産がすでにあるのであれば、
「生命保険で大きな死亡保障を用意する必要はない」
という考え方には合理性があると思います。
私自身も、生命保険について勉強する中で、必要な保障額は資産状況や家族構成などによって変わるものだと考えるようになりました。
しかし、私にはどうしても、
「十分な資産があれば、生命保険は不要」
と単純には割り切れない部分があります。
それは、20歳のときに母を亡くし、実際に生命保険金を受け取った経験があるからです。
この記事では、生命保険が必要か不要かという「正解」を示すのではなく、私自身の経験を通して考えるようになった、生命保険の「お金では測れない役割」について書いてみたいと思います。
生命保険の大きな役割は、残された家族の生活を守ること
生命保険、特に死亡保障について考えるとき、まず重要になるのは、
自分に万が一のことがあったとき、残された家族が経済的に困らないか
という点だと思います。
たとえば、夫婦と小さな子どもがいる家庭で、家計の多くを一方の収入に頼っているとします。
その人が亡くなれば、それまで得られていた給与収入がなくなります。
その後も、
- 日々の生活費
- 住居費
- 子どもの教育費
などは必要です。
もちろん、遺族年金などの公的保障や、すでに保有している預貯金・金融資産などもあります。
それらを考慮したうえで不足する金額があるなら、生命保険によって備えるという考え方ができます。
反対に、十分な金融資産があり、自分が亡くなっても家族が経済的に困らないのであれば、大きな死亡保障を用意する必要性は低くなるかもしれません。
つまり、
必要な保障は、その人の資産状況や家族構成によって変わる
ということです。
それなら、十分な資産があれば生命保険は不要なのか
ここで、私が考えるようになった問いがあります。
自分が亡くなっても、金銭的に困る人がいないのであれば、生命保険はまったく必要ないのでしょうか。
もちろん、生命保険に加入しないという選択もあります。
十分な資産を持っているのであれば、その資産自体を家族に残すこともできます。
保険料を支払う代わりに、自分で貯蓄や投資を続けるという考え方もあるでしょう。
したがって、
「資産が十分にあるから生命保険には入らない」
という判断を否定したいわけではありません。
ただ、私は自分自身の経験から、生命保険には経済合理性だけでは説明しきれない側面もあるのではないかと考えています。
私は20歳のときに母を亡くした
私は20歳のとき、母を癌で亡くしました。
母は生命保険に加入しており、父が保険金の受取人になっていました。
父には、退職金や年金、それまで築いてきた貯蓄などがありました。
そのため、母の生命保険金がなければ父が直ちに生活できなくなる、という状況ではありませんでした。
父は、
「自分の生活費は退職金や年金、貯蓄で賄えるから」
と、受け取った保険金の一部を私に贈与しようと考えてくれました。
こうして私は、母が亡くなったことで支払われた生命保険金の一部を受け取ることになりました。
保険金を受け取っても、うれしいとはまったく思わなかった
生命保険金を受け取ったときのことは、今でも覚えています。
そこに、
「お金をもらえてうれしい」
という感情はまったくありませんでした。
むしろ、
母の命と引き換えに受け取ったお金
のように感じました。
もちろん、実際には母の命と保険金を交換したわけではありません。
生命保険は、契約に基づいて保険金が支払われる制度です。
それでも、当時の私にとっては、
「母が亡くなったから、自分のところにこのお金がある」
という事実が非常に重く感じられました。
このお金を使ってしまうことにも、どこか罪悪感のようなものがありました。
そのため、長い間、積極的に使おうという気持ちにはなれませんでした。
それでも、「何かを残してくれた」と感じた
一方で、時間が経つにつれて、別の感情も持つようになりました。
母という存在そのものが戻ってくることはありません。
大切な人を失った悲しみや心の傷を、お金によって埋めることもできません。
それでも、
母が自分のために何かを残してくれた
と考えると、そのお金がお守りのように感じられることがありました。
母という存在が、ほんの少しだけ形を変えて、自分の手元に残っている。
もちろん、これは生命保険制度そのものの客観的な機能ではなく、あくまで残された私自身が感じたことです。
それでも私にとっては、
「何も残らなかったわけではない」
と思えたことが、わずかではありますが、心の支えになりました。
生命保険には「気持ちの役割」もあるのかもしれない
生命保険の必要性を考えるときには、まず経済的な保障を考えるべきだと思います。
残された家族にどれくらいのお金が必要なのか。
公的保障はいくらあるのか。
預貯金や金融資産はいくらあるのか。
そして、不足する金額はいくらなのか。
そうした数字を整理したうえで必要な保障を考えることは、とても重要です。
その観点から考えれば、十分な資産がある人が生命保険を最小限にしたり、加入しなかったりすることも合理的な選択です。
しかし、私自身の経験からは、生命保険にはもう一つ、
残された人に「何かを残す」という役割
もあるのではないかと感じています。
それは、生活費を保障するという意味とは少し違います。
「このお金があるから悲しくない」ということでもありません。
ただ、
自分がいなくなったあとにも、大切な人に何かを残したい。
そう考えて生命保険を利用することも、一つの価値観なのではないでしょうか。
この経験は、私自身の生命保険の考え方にも影響している
以前の記事で、私は現在、生命保険について終身保険を選択肢の一つとして考えていることを書きました。
その背景には、今回書いた経験もあります。
私は現在、生命保険を単に、
「自分が亡くなったときの家族の生活費」
だけでは考えていません。
自分がこれから築いていく資産をどう家族に残すのか。
そして、自分がいなくなったあとに何を残したいのか。
そうしたことまで含めて生命保険について考えたいと思っています。
だからといって、
「終身保険に入るべきだ」
と考えているわけではありません。
生命保険に何を求めるかによって、選択は変わります。
私自身も、これから家族構成や資産状況が変化していけば、考え方が変わる可能性があります。
大切なのは、
「保険料が安いか、高いか」
だけでも、
「資産が多いか、少ないか」
だけでもなく、
「自分は生命保険にどのような役割を持たせたいのか」
まで考えることなのではないかと思います。
生命保険が必要かどうかに、一つの正解はない
「十分な蓄えがあれば、生命保険は不要なのか」
この問いに対して、私は、
「不要とも、必要とも一律には言えない」
と考えています。
残された家族の生活保障という観点だけで考えれば、十分な資産を持っている人に大きな死亡保障は必要ないかもしれません。
一方で、生命保険を、
「自分が亡くなったあとに、家族へ何を残すのか」
という視点から考える人もいるでしょう。
どちらが正しいという話ではありません。
生命保険が必要かどうかは、
- 資産状況
- 収入
- 家族構成
- 公的保障
- 将来必要になるお金
- 家族に何を残したいのか
- 自分自身の価値観
などによって変わります。
だからこそ、
「貯金が○万円あるから保険は不要」
「家族がいるから生命保険は絶対に必要」
と単純に決めるのではなく、自分の場合について考えることが大切なのだと思います。
私は、自動車事故を経験したときにも、保険には金銭的な補償だけでは測れない価値があると感じたことがあります。
当時加入していた弁護士費用特約をきっかけに専門家へ相談できた経験から、「困ったときに安心して頼れる状態を用意しておく」という保険の役割について、以下の記事で振り返っています。
まとめ|生命保険を「数字だけでは測れないお金」として考えてみる
生命保険の大きな役割の一つは、残された家族の生活を経済的に支えることです。
その意味では、十分な資産があり、自分が亡くなっても家族が生活に困らないのであれば、生命保険を最小限にしたり、加入しなかったりすることも合理的な選択です。
ただ、20歳で母を亡くし、実際に生命保険金を受け取った私にとって、生命保険はそれだけではありませんでした。
受け取ったときには、母の命と引き換えに受け取ったお金のように感じ、使うことに罪悪感さえ覚えました。
それでも時間が経つ中で、
「母が自分のために何かを残してくれた」
と思えることが、ほんのわずかではありますが、心の支えになりました。
これは、保険の教科書に書かれているような役割ではありません。
金額で測ることもできません。
それでも、お金にはときに、数字だけでは説明できない意味が生まれることがあります。
Money Literacy Labでは、
制度を知る。
仕組みを理解する。
自分の場合について考える。
そして、自分なりに選択する。
という流れを大切にしています。
生命保険についても、
「得か損か」
だけではなく、
「自分は何のために生命保険を使いたいのか」
まで考えてみる。
それも、自分なりのお金との向き合い方の一つなのではないでしょうか。
※本記事は、筆者自身の経験をもとに、生命保険についての考え方を整理したものです。特定の生命保険商品への加入や、終身保険など特定の保険種類を推奨するものではありません。生命保険の必要性や必要保障額は、資産状況、家族構成、収入、公的保障などによって異なります。実際に保険への加入や見直しを検討する際は、ご自身やご家族の状況に応じて判断してください。