2027年1月から、いわゆる「こどもNISA」と呼ばれる制度が始まります。
0歳から17歳までを対象に、年間60万円、非課税保有限度額600万円まで投資できる制度です。
通常、課税口座で株式や投資信託を運用すると、売却益や配当・分配金などに税金がかかります。
しかし、NISA口座で得た対象商品の運用益などは非課税になります。
長期間にわたって子どもの教育資金などを準備することを考えれば、この非課税メリットは非常に大きいと思います。
私も将来子どもを持ったときには、ぜひ活用したい制度です。
……と、最初は素直に考えていました。
しかし、制度について詳しく知るうちに、一つ引っかかることが出てきました。
それは、
「非課税で投資できるからといって、本当に600万円の枠をすべて使う必要があるのだろうか?」
ということです。
今回は、将来子どもを持ったときに、私がこどもNISAをどう使いたいと考えているのか。
税金だけではなく、「子どもにどうお金を渡すのか」という視点から考えてみたいと思います。
こどもNISAは、税制だけを見れば魅力的
まず大前提として、私はこどもNISAそのものを否定的に考えているわけではありません。
むしろ、税制上はとても魅力的な制度だと思っています。
2027年から始まる制度では、0歳から17歳までの子どもについて、年間60万円、合計600万円まで非課税で投資できます。
子どもが小さいうちから長期間運用できれば、長期的な資産形成につながる可能性があります。
一方で、子どものための資産形成という性格から、払出しには一定の制限があります。
一定の要件のもとで払出しができるのは12歳以降で、資金の使途が子どものためのものであることや、子ども本人の同意を示す書面などが求められます。
自由に引き出せないことは注意点ですが、見方を変えれば、
子どものために準備したお金を、親が別の目的で簡単に使ってしまわない仕組み
とも考えられます。
教育資金などを長期的に準備するという目的には、よく考えられた制度だと思います。
なお、2027年から始まるこどもNISAの対象年齢や年間投資枠、非課税保有限度額、12歳以降の払出しなど、制度そのものの仕組みについては、こちらの記事で詳しく整理しています。
それでも私は、最初から「満額使おう」とは思えませんでした。
私が気になったのは「子ども名義の資産」になること
私が気になったのは、こどもNISAで形成する資産が、そもそも子ども本人名義の資産だということです。
未成年の間は親権者等が管理しますが、18歳になると成人後のNISAへ自動的に移行していきます。
ここで私は少し考えてしまいました。
もし0歳の頃から長期間にわたって積み立てを続けたら、18歳になる頃にはどのくらいの資産になっているのだろう、と。
年間60万円を積み立てれば、10年間で元本だけでも600万円になります。
さらに、それを長期にわたって運用すれば、相場次第では18歳になる頃に600万円を大きく上回る金融資産になっている可能性もあります。
もちろん、その途中で大学進学などの教育費として使うことも考えられます。
運用成績も将来どうなるか分かりません。
それでも、教育費として使わなかった資産がまとまって残った場合、
成人したばかりの子どもが、大きな金融資産を本人名義で持つ
ことになります。
税制上は、とてもありがたいことです。
しかし親として考えると、私は少し迷いがあります。
大きなお金を残すことが、本当に子どものためになるのか
ここは、おそらく家庭によって考え方が大きく違うところだと思います。
私は、子どもにお金を残すこと自体が悪いとは思いません。
教育を受けるためのお金。
留学するためのお金。
何かに挑戦するためのお金。
人生には、お金があることで選べる選択肢がたくさんあります。
だからこそ、将来子どもができたら、必要な経済的支援はできる限りしたいと思っています。
一方で、
「必要なときに必要なお金を支援すること」と、「成人した時点で大きな資産そのものを渡すこと」は、少し違うのではないか
とも考えています。
18歳という年齢は、これから自分で働き、お金を稼ぎ、お金の使い方を学んでいく時期でもあります。
その段階で、最初から大きな金融資産を持っていることが、その子にどのような影響を与えるのか。
私はそこに少し迷いがあります。
お金があるから駄目になる、とは思っていない
もちろん、
「若いうちに大きなお金を持ったら、子どもは駄目になる」
と考えているわけではありません。
幼い頃から金融教育を行い、自分でお金を管理する力を身につけてもらう。
親子で投資について話す。
なぜこの資産を準備したのかを説明する。
そうした教育ができれば、こどもNISAそのものが金融教育の教材になる可能性もあります。
むしろ、自分名義の資産を見ながら投資や長期的な資産形成について学ぶことには、大きな教育的価値があるかもしれません。
それでも私は、
金融教育をすることと、大きな資産を無条件に持たせることは同じではない
と思っています。
自分で働いてお金を得ること。
限られた収入の中で何を買うか考えること。
欲しいものがあっても、すぐには買えない経験をすること。
自分で貯金して、欲しいものを手に入れること。
そうした経験もまた、お金について学ぶ大切な機会だと思うからです。
それなら、こどもNISAを使わなければいい?
そこで最初に考えたのが、
「それなら、こどもNISAを使わなければいいのではないか」
ということでした。
子どもの教育資金についても、親である自分のNISAや課税口座、預貯金などを使って準備する。
そして、大学進学や留学など、本当にお金が必要になったときに必要な金額だけ支援する。
そうすれば、
「18歳になったから、まとまった金融資産をそのまま本人に管理してもらう」
という状況を避けられます。
もちろん、課税口座で運用すれば、利益には原則として税金がかかります。
こどもNISAという非課税制度があるのに、それを利用しない。
税金だけを考えれば、もったいない選択に見えるかもしれません。
それでも私は、
税金を少なくすることより、子どもにどのようにお金を渡すのかの方が重要なのではないか
と考えていました。
でも、私は「0か100か」で考えていた
そんなことを考えている途中で、一つ気づいたことがあります。
私は無意識のうちに、
「こどもNISAを600万円まで使う」
か、
「こどもNISAをまったく使わない」
かの二択で考えていました。
でも、よく考えればそんな必要はありません。
年間60万円、合計600万円という数字は、あくまで非課税で投資できる上限です。
600万円を投資できるからといって、600万円すべてを投資しなければならないわけではありません。
そこで私は、
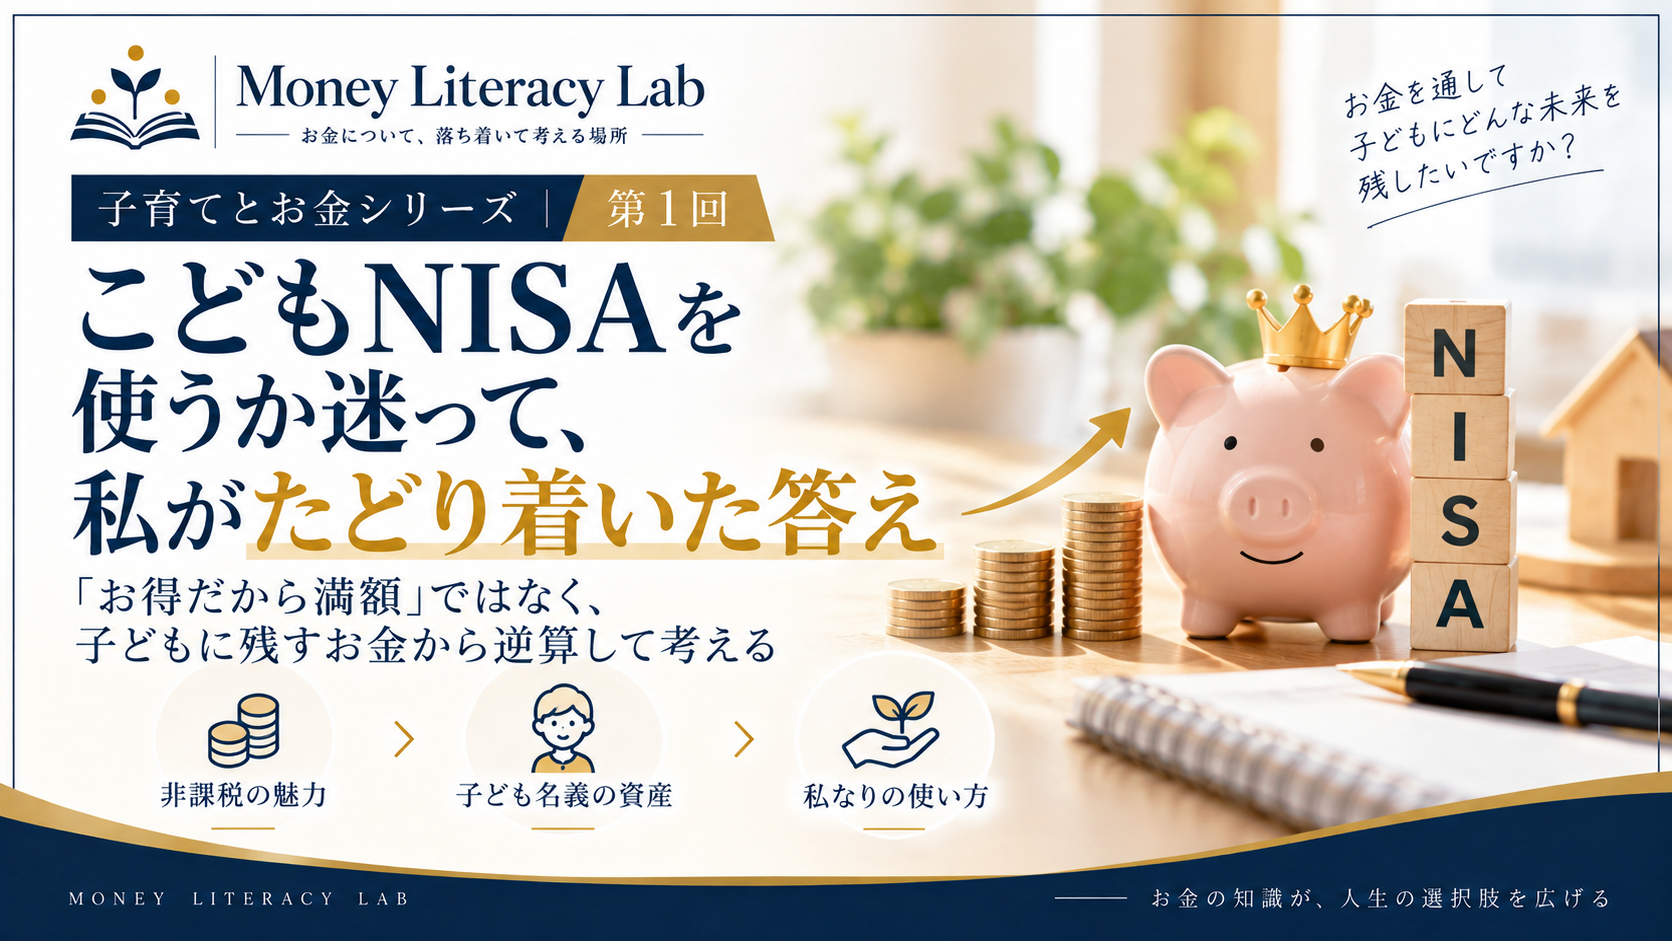
「子どもに持たせたい金額から逆算して、必要な分だけこどもNISAを使えばいい」
と考えるようになりました。
私にとっては、これが一番しっくりくる答えでした。
「非課税枠」ではなく、「子どもに残したい金額」から考える
たとえば将来、
「成人するときに、これくらいの金融資産を本人名義で持たせたい」
という金額を決める。
そして、運用期間や想定するリターンなどを考えながら、そこから毎月の積立額を逆算する。
必ずしも毎月5万円を積み立てる必要はありません。
毎月1万円かもしれません。
2万円かもしれません。
あるいは、もっと少なくてもいいかもしれません。
その金額は、実際に子どもができたときの家計や教育方針、資産状況などを見ながら考えたいと思っています。
そして、それ以上に教育資金を準備したいのであれば、親自身の資産として別に管理する。
大学進学、大学院進学、留学、資格取得など、本当に必要な場面が来たときに、必要な分を支援する。
今の私は、そんな形が自分の考え方に合っていると思っています。
なお、親自身の資産を将来子どもへ移す場合には、金額や渡し方によって贈与税などの税務上の論点が生じる可能性があります。
暦年課税では、原則としてその年に贈与を受けた財産を合計して考え、基礎控除は受贈者一人について年間110万円です。複数の人から贈与を受けた場合も、贈与者ごとに110万円になるわけではありません。
また、扶養義務者から通常必要な教育費として必要な都度受け取り、その教育費に直接使う場合には贈与税がかからないことがありますが、教育費名目で受け取った資金を預金したり、株式などの購入資金に充てたりした場合は同じ扱いとは限りません。
実際に資金を移す際には、その時点の制度や自分たちの状況を確認したいと思います。
「枠がある」と「枠を使い切るべき」は別の話
今回、こどもNISAについて考えていて、もう一つ気づいたことがあります。
これは、こどもNISAだけの話ではありません。
NISAにも、iDeCoにも、さまざまな税制優遇制度にも、「上限」があります。
制度について調べていると、
「年間○万円まで使える」
「最大○万円控除できる」
という数字が目に入ります。
すると、いつの間にか、
「上限まで使わなければ損なのではないか」
という気持ちになってしまいます。
私自身にも、そういうところがあります。
でも、本来は逆なのだと思います。
制度に自分の人生を合わせるのではなく、
自分の人生に合わせて制度を使う。
子どもにどのような教育を受けてもらいたいのか。
どのくらいの教育資金を準備したいのか。
成人するときに、どのくらいの資産を本人に持たせたいのか。
親として、どこまで支援したいのか。
まずそれを考える。
そのうえで、
「それなら、こどもNISAをこのくらい使おう」
と考える。
私は、この順番を大切にしたいと思っています。
「一番得する方法」が、必ずしも自分にとっての正解ではない
お金について勉強していると、
「どの方法が一番得なのか」
を考える機会が増えます。
もちろん、それは大切なことです。
同じ目的を達成できるのであれば、税金や手数料を抑えられる制度を利用することには大きなメリットがあります。
しかし最近の私は、
「一番得する方法」と「自分が納得できる方法」は、必ずしも同じではない
とも考えるようになりました。
こどもNISAについても同じです。
非課税メリットだけを考えれば、できるだけ大きく利用した方が有利に見えるかもしれません。
しかし、私にとって大切なのは、非課税枠を使い切ることではありません。
子どもの人生にとって、お金をどのように渡すことがよいのか。
こちらの方が重要です。
税制上のメリットを多少取りこぼしたとしても、それが自分の教育方針や家族のお金に対する考え方に合っているのであれば、それも一つの合理的な選択なのだと思います。
お金を残すことと、「生きる力」を残すこと
私は、将来子どもができたら、できる限りのことをしてあげたいと思っています。
お金が理由で、進学したい学校を諦めてほしくない。
留学したいと思ったときに、挑戦できる環境を作ってあげたい。
何か新しいことを始めたいと思ったときに、お金だけが理由で諦めなくて済むようにしたい。
そのための資産形成は、しっかりしておきたいと思っています。
一方で、
お金そのものをたくさん残すことだけが、親にできることではない
とも思っています。
自分で働く力。
自分でお金を管理する力。
限られたお金の中で優先順位を決める力。
必要なものと欲しいものを考える力。
そして、自分の人生について自分で決める力。
そうしたものも一緒に残したい。
私がこどもNISAについて迷ったのは、結局、
「子どもにいくら残すか」という問題ではなく、「子どもに何を残したいのか」という問題だった
のかもしれません。
まとめ|私は「必要な分だけ」こどもNISAを使いたい
私は、こどもNISAを使わないと決めたわけではありません。
むしろ、将来子どもができたら、利用したいと考えています。
ただし、
「非課税だから600万円すべて使う」
という使い方は、今のところ考えていません。
将来、子どもにどのくらいのお金を、どのタイミングで、どのような形で渡したいのか。
そこから逆算して、必要な分だけこどもNISAを利用する。
そして、それ以上に準備したい教育資金については、親自身の資産として別に管理し、必要なときに支援する。
今の私は、そんな形が自分の考え方に合っていると思っています。
もちろん、実際に子どもができたときには考えが変わるかもしれません。
制度が変わる可能性もあります。
子どもの性格や、やりたいことによっても、答えは変わるでしょう。
それでも、一つだけ大切にしたいことがあります。
制度を使うことそのものを、目的にしないことです。
税制だけを考えれば、非課税制度を活用することには大きなメリットがあります。
でも、お金の使い方を決める基準は、税金だけではありません。
「一番得する方法」ではなく、「そのお金を通して、子どもに何を残したいのか」。
こどもNISAについて考えたことで、私はそんなことまで考えるようになりました。
Money Literacy Labでは、制度を最大限使う方法だけではなく、
制度を自分の人生や価値観に合わせてどう使うのか
を、これからも考えていきたいと思います。
※本記事は、筆者自身が将来の子育てや資産形成について現時点で考えていることをまとめたものであり、こどもNISAや特定の金融商品の利用を推奨するものではありません。投資には元本割れの可能性があります。また、制度や税制は今後変更される可能性があります。実際に利用する際には、金融庁、国税庁、利用する金融機関などから最新の情報をご確認ください。