
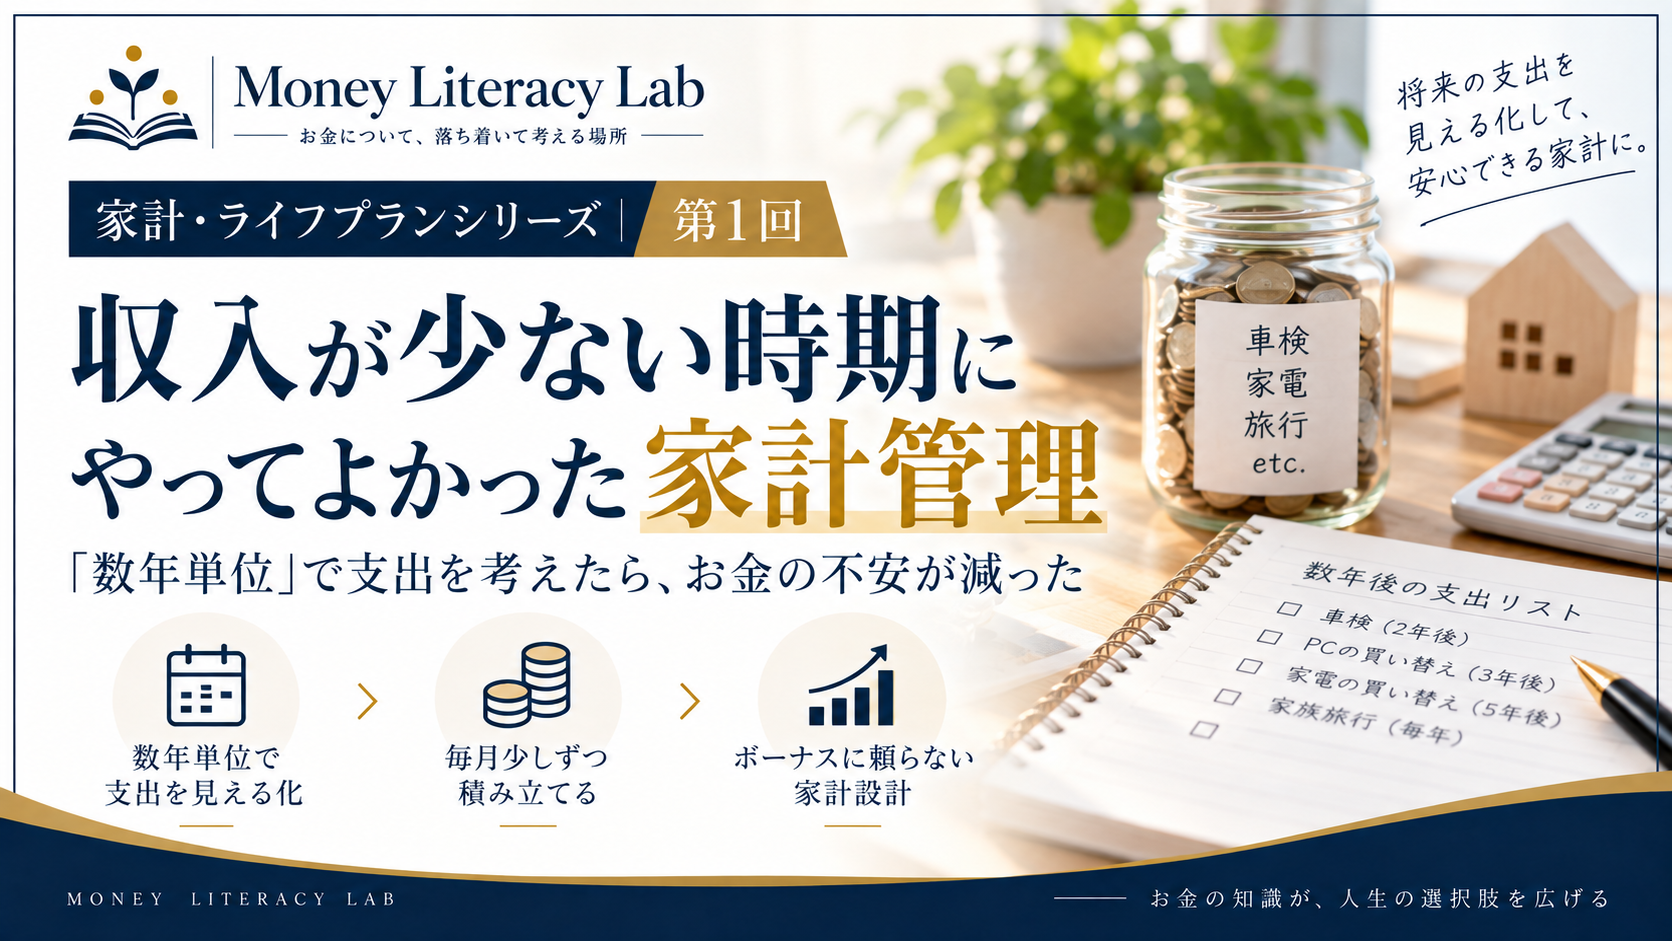
収入がそれほど多くない時期には、
「できるだけ食費を抑えよう」
「無駄遣いを減らそう」
「今月はいくら貯金できるだろう」
と、どうしても毎月のお金に目が向きがちです。
私自身も、以前はそうでした。
毎月の収入の中で生活費をやりくりし、できるだけお金を残そうとする。
それでも、あるとき家電が壊れたり、車検があったり、旅行に行ったりすると、それまでの家計管理が一気に崩れてしまいます。
「今月はかなりお金を使ってしまった」
「せっかく貯めたお金が減ってしまった」
そんなことを繰り返していました。
しかし、今振り返ると、問題は単純に収入が少なかったことや、節約が足りなかったことだけではなかったと思います。
大きかったのは、
数か月後、1年後、数年後に使うことがある程度分かっているお金を、「そのときになって突然発生する支出」のように考えていたこと
でした。
そこで私は、毎月の生活費だけではなく、数年単位で家計を見るようになりました。
すると、以前は「突然の出費」に見えていたものの多くが、実は事前に準備できる支出だと気づきました。
この記事では、収入がそれほど多くなかった時期に私が始め、現在まで続けている家計管理の考え方について紹介します。
家計管理がうまくいかなかった理由
収入が少なかった頃、私は家計管理がそれほど得意ではありませんでした。
毎月、
「今月はいくら使ったか」
「あといくら残っているか」
「いくら貯金できたか」
ということは考えていました。
それでも、なかなか思ったようにお金が残りません。
理由の一つが、毎月は発生しない支出でした。
例えば、
- 車検
- 家電の買い替え
- 旅行
- 帰省
- パソコンやスマートフォンの買い替え
などです。
こうした支出があると、
「今月は特別だから仕方ない」
と考えていました。
しかし、これを繰り返していると、いつまでたっても「特別な月」がなくなりません。
今になって考えると、
数年に一度発生する支出を、普段の生活から切り離して考えていたこと
が問題だったのだと思います。
「突然の出費」だと思っていたものは、本当に突然なのか
もちろん、すべての支出を事前に予測できるわけではありません。
病気やけが、突然の故障など、本当に予想できない出費もあります。
しかし、私が「突然の出費」だと思っていたものを一つずつ見直してみると、実際にはある程度予測できるものがかなり多いことに気づきました。
車を持っていれば、定期的に車検があります。
家電も永遠に使えるわけではありません。
旅行が好きなら、翌年も旅行に行く可能性があります。
パソコンやスマートフォンも、いつかは買い替えることになります。
つまり、
「いつ発生するか完全には分からない」ことと、「発生すること自体が予測できない」ことは違う
のです。
ここを区別するようになったことが、私の家計管理を大きく変えました。
支出を「毎月・年単位・数年単位」で考えるようになった
そこで私は、支出を毎月の生活費だけで考えるのではなく、時間軸を広げて考えるようになりました。
イメージとしては、次の3つです。
① 毎月発生する支出
家賃、食費、水道光熱費、通信費、日用品など、普段の生活の中で継続的に発生する支出です。
② 年単位で発生する支出
年に一度程度の旅行や帰省、年払いにしているサービスなど、毎月ではないものの比較的近い将来に発生することが分かっている支出です。
③ 数年単位で発生する支出
車検、家電、パソコン、スマートフォン、車の買い替えなど、頻繁には発生しないものの、長く生活していればいずれ必要になる可能性が高い支出です。
以前の私は、①ばかりを見ていました。
しかし、家計全体で考えれば、②や③も自分の生活に必要なお金です。
そこで、
「今月いくら使うか」だけではなく、「今後数年間で何にお金を使う可能性があるか」
を考えるようになりました。
「数年単位の支出」を先に洗い出した
具体的に私がやったのは、今後発生しそうな支出を書き出すことでした。
例えば、
- 次の車検はいつか
- 家電でそろそろ買い替えが必要なものはないか
- 来年旅行に行く予定はあるか
- 数年後に海外旅行へ行きたいか
- パソコンやスマートフォンはいつ頃買い替えそうか
といったことです。
そして、
「いつ頃、いくらくらい必要になりそうか」
を大まかに考えます。
ここで重要なのは、金額を1円単位まで正確に予測することではありません。
数年後の家電の価格も分かりませんし、旅行費用も変わります。
それでも、
「2年後くらいに10万円前後必要になりそう」
という程度の見通しがあるだけで、お金の準備はかなりしやすくなります。
12万円の支出も、2年間で考えれば月5,000円になる
例えば、2年後に車検などで12万円程度必要になるとします。
「2年後に12万円払う」
とだけ考えると、大きな出費に感じます。
しかし、2年間で準備すると考えれば、
12万円 ÷ 24か月 = 5,000円
です。
つまり、
毎月5,000円ずつ準備しておけば、2年後には12万円になります。
もちろん、実際の費用が12万円になるとは限りません。
ここで重要なのは金額そのものではなく、大きな支出を時間で分解して考えることです。
以前の私にとって12万円は、
「突然12万円なくなるイベント」
でした。
しかし、数年単位で考えるようになってからは、
「毎月5,000円ずつ準備する支出」
に変わりました。
支払う金額そのものは同じです。
それでも、家計に与える心理的な負担は大きく変わりました。
毎月少しずつ準備すると「特別な出費」が減っていった
この考え方を取り入れてから、
「今月は大きな支出があったから仕方ない」
と思うことが減りました。
もちろん、大きなお金を実際に支払う月はあります。
しかし、そのお金を何か月、何年も前から少しずつ準備していれば、その月の給料だけで負担する必要はありません。
私の場合、
- 突発的な出費に対するストレス
- 「今月はお金を使いすぎた」という感覚
- ボーナスへの過度な期待
がかなり減りました。
つまり、家計管理の対象を「今月」から「数年間」に広げることで、
支出そのものを減らしたというより、支出に備えられるようになった
のだと思います。
「見えていない支出」を家計に入れる
この経験から、家計管理では、
今、口座から出ていくお金だけを見るのでは不十分
だと考えるようになりました。
例えば、今月は車検がなくても、数年以内には車検があります。
今月は家電を買わなくても、いつか冷蔵庫や洗濯機が壊れる可能性があります。
今年は海外旅行に行かなくても、3年後に行きたいのであれば、その費用は将来の自分にとって必要なお金です。
こうしたお金は、今月の給与明細やクレジットカードの利用明細には出てきません。
それでも、将来使う可能性が高いのであれば、
「まだ支払っていないだけで、将来必要になるお金」
として考えておく。
この「見えていない支出」を家計の中に入れることが、私にとっては非常に重要でした。
ボーナスは「ないもの」として生活するようになった
もう一つ、収入が少ない時期から続けているのが、
毎月の生活を、できるだけ月々の収入だけで完結させる
という考え方です。
私は基本的に、ボーナスを毎月の生活費には組み込まないようにしています。
例えば、
「夏のボーナスが入ったら、この支払いをする」
「冬のボーナスがなければ、この支出は払えない」
という状態を、できるだけ作らないようにしています。
なぜなら、ボーナスは毎月の給与と比べると、勤務先の業績や制度などによって変動する可能性があるからです。
そのため、普段の生活はできるだけ月々の収入で成り立つようにし、ボーナスを前提としない家計を意識しています。
ボーナスを投資に回すことが「正解」という意味ではない
私の場合、ボーナスが入ったときには、その多くを資産形成や投資に回すことがあります。
ただし、これは、
「ボーナスは投資に回すべき」
という意味ではありません。
ボーナスの使い道は、人によって違って当然です。
生活防衛資金が十分でなければ貯蓄に回すこともできます。
住宅や車など大きな買い物に備えることもできます。
家族との旅行や趣味に使うこともできます。
借入金があれば、返済に充てるという選択肢もあります。
家族構成、収入、資産、今後の予定によって、適した使い方は変わります。
私が大切にしているのは、
「ボーナスを何に使うか」より、「ボーナスがなければ毎月の生活が維持できない家計にしないこと」
です。
この考え方は、収入が少ない時期に身につけたものですが、収入が変わった現在でも基本的には変わっていません。
収入が増えても、家計管理の考え方は大きく変わらなかった
興味深いことに、この家計管理の考え方は、収入が少ない時期だけに役立ったものではありませんでした。
収入が増えれば、お金の悩みがすべてなくなるわけではありません。
収入が増えると、生活水準を上げたり、より高額なものを買ったりすることもできます。
その結果、支出も一緒に増えてしまえば、
「給料は増えたのに、なぜかお金が残らない」
ということも起こり得ます。
だからこそ私は、収入の多い・少ないにかかわらず、
今後どのような支出があるのかを先に考える
ことが大切だと思っています。
収入が少ない時期に身につけたこの習慣は、その後の家計管理や資産形成を考えるうえでも、私にとって大きな土台になりました。
家計管理は「我慢」ではなく「設計」だと思う
以前の私は、家計管理というと、
「何を我慢するか」
というイメージを持っていました。
外食を減らす。
欲しいものを我慢する。
できるだけ安いものを選ぶ。
もちろん、支出を見直すことが必要な場合もあります。
しかし、現在の私は、家計管理をそれだけでは捉えていません。
むしろ重要なのは、
自分がこれから何にお金を使いたいのかを考え、そのためのお金を先に準備しておくこと
だと思っています。
旅行に行きたいのであれば、旅行を我慢するのではなく、そのためのお金を準備する。
数年後に車を買い替えるのであれば、そのときになって慌てるのではなく、今から少しずつ準備する。
家電が必要になるのであれば、「突然壊れた」と考えるだけでなく、いずれ買い替えるものとして家計に組み込んでおく。
そう考えると、家計管理は、
「使わないための管理」ではなく、「使いたいときに使えるようにするための設計」
だと私は思います。
この考え方は、住まいを選ぶときにもつながっていました。私たちは一番家賃の安い物件を選んだわけではありません。まず家計全体から無理なく払える家賃を考え、その範囲内で、駅からの近さや必要な広さなど、自分たちが実際に価値を感じる条件を優先しました。
結果として選んだのが、築37年の賃貸住宅でした。「安いものを選ぶ」のではなく、「自分にとって大切なものにお金を使う」という住まい選びについて、こちらの記事で詳しく書いています。
まとめ|「今月」ではなく「数年単位」で家計を見る
収入が少なかった頃、私は毎月の支出ばかりを見ていました。
しかし、家計管理がうまくいかなかった理由の一つは、数年に一度発生する支出を普段の生活から切り離して考えていたことでした。
そこで、
毎月の支出
年単位の支出
数年単位の支出
というように時間軸を広げて考え、将来必要になりそうなお金を少しずつ準備するようになりました。
例えば、2年後に12万円必要になるのであれば、今から月5,000円ずつ準備する。
それだけでも、
「突然12万円必要になる」
という感覚はかなり小さくなります。
そして私は、ボーナスを毎月の生活費の前提にせず、できるだけ月々の収入で生活が成り立つようにすることも意識するようになりました。
この経験から感じているのは、
家計管理は、単に節約することではない
ということです。
制度を知る。
自分のお金の流れを知る。
これから何にお金を使いたいのかを考える。
そして、そのために今から準備する。
Money Literacy Labでは、こうした「自分のお金を自分で設計する」という考え方も大切にしていきたいと思っています。
家計管理は、我慢するために行うものではなく、
自分が本当に使いたいところに、安心してお金を使えるようにするためのもの。
収入が少ない時期に身につけたこの考え方は、今でも私の家計管理の土台になっています。
※本記事は、筆者自身の経験をもとに家計管理についての考え方を整理したものです。特定の家計管理方法や投資行動を推奨するものではありません。適切な貯蓄額や家計管理の方法は、収入、資産、家族構成、今後の予定などによって異なります。ご自身の状況や目的に応じて判断してください。
