「介護保険って、そもそもどんな制度?」
「どうして40歳から介護保険料を払うの?」
「まだ介護を受ける年齢ではないのに、なぜ自分も負担するの?」
40歳になると、会社員などの給与明細には「介護保険料」が関係してくるようになります。
しかし、健康保険や厚生年金と比べると、介護保険について詳しく知る機会はあまりないかもしれません。
介護保険は、介護が必要になった人を社会全体で支えるための社会保険制度です。
そして、介護保険は65歳になってから初めて関係する制度ではありません。
40歳から64歳までの医療保険加入者も、介護保険の第2号被保険者として制度に加入し、介護保険料を負担します。
この記事では、
- 介護保険とは何か
- 誰が加入するのか
- なぜ40歳から保険料を負担するのか
- 第1号被保険者と第2号被保険者は何が違うのか
- 40歳から64歳でも介護保険サービスを利用できるのか
- 介護保険料はどのように支払うのか
といった介護保険の基本を、初めて学ぶ方にも分かりやすく解説します。
介護保険とは?
介護保険は、介護が必要になった人を社会全体で支えるための制度です。
高齢化や核家族化などが進む中で、介護を家族だけで支えるのではなく、社会全体で支える仕組みとして2000年に始まりました。
介護保険の対象となる人が要介護・要支援認定を受け、一定の要件を満たすことで、介護保険によるサービスを利用できます。
例えば、
- 訪問介護などの在宅サービス
- デイサービスなどの通所サービス
- 介護保険施設などの施設サービス
- 福祉用具に関するサービス
など、さまざまな支援があります。
私たちは給与明細を見ると、どうしても介護保険を、
「給料から引かれるお金」
として捉えがちです。
しかし、そのお金は介護を必要とする人を社会全体で支える制度の財源となっています。
介護保険には誰が加入する?
介護保険の被保険者は、年齢によって大きく2つに分けられます。
第1号被保険者
65歳以上の人
第2号被保険者
40歳以上65歳未満の医療保険加入者
つまり、
「介護保険=65歳以上になってから加入するもの」
ではありません。
40歳から64歳までの医療保険加入者も、介護保険の被保険者です。
なぜ40歳から介護保険に加入するの?
では、なぜ介護保険は40歳から負担するのでしょうか。
40歳から64歳になると、自分自身も加齢に伴う疾病などによって介護が必要になる可能性が高まっていきます。
また、親が高齢になり、介護が必要になる可能性が高まる時期でもあります。
つまり介護保険は、
「高齢者だけが関係する制度」
というよりも、
「介護という社会全体のリスクを、一定の年齢から支え合う制度」
と考えると分かりやすいでしょう。
第1号被保険者と第2号被保険者は何が違う?
第1号被保険者と第2号被保険者は、単に年齢が違うだけではありません。
介護保険サービスを利用できる条件にも違いがあります。
第1号被保険者の場合
65歳以上の第1号被保険者は、要介護状態または要支援状態と認定された場合、基本的にその原因を問わず介護保険サービスの対象となります。
第2号被保険者の場合
一方、40歳から64歳までの第2号被保険者の場合は、条件が異なります。
第2号被保険者が介護保険サービスを利用できるのは、加齢に伴う特定疾病が原因で要介護・要支援状態になった場合です。
したがって、
「40歳になって介護保険料を払っているのだから、どのような理由でも介護保険サービスを利用できる」
というわけではありません。
ここは、第1号被保険者と第2号被保険者の重要な違いです。
「特定疾病」とは?
40歳から64歳までの第2号被保険者が介護保険サービスを利用する場合に重要になるのが、特定疾病です。
特定疾病には、例えば、
- がん(一定の状態にあるもの)
- 関節リウマチ
- 初老期における認知症
- 脳血管疾患
- パーキンソン病関連疾患
- 糖尿病性神経障害・糖尿病性腎症・糖尿病性網膜症
などがあります。
介護保険制度では、16種類の特定疾病が定められています。
つまり、40歳から64歳までは、介護保険料を負担していても、介護保険サービスを利用できる条件が65歳以上とは異なります。
40歳になると介護保険料はどうやって払う?
会社員などの医療保険加入者の場合、40歳から64歳までの介護保険料は、加入している医療保険の保険料とあわせて徴収されます。
協会けんぽに加入している会社員の場合も、40歳から64歳までの介護保険第2号被保険者には、健康保険料に加えて介護保険料がかかります。
2026年度の協会けんぽの介護保険料率は、全国一律で1.62%です。
協会けんぽに加入する会社員の場合、介護保険料は事業主と被保険者が折半して負担します。
そのため40歳前後になると、
「給料は変わっていないのに手取りが減った」
と感じることがあります。
40歳から介護保険料の負担が始まる仕組みや、給与明細のどこを確認すればよいのかについては、こちらの記事で詳しく解説しています。
また、「40歳になったら具体的に何月分から介護保険料の対象になるの?」という点については、少し注意が必要です。介護保険では、40歳の誕生日当日ではなく「誕生日の前日」に40歳に達したものとして扱われるため、1日生まれの人は前月分から介護保険料の対象になります。介護保険料がいつから発生するのか、実際に給与から控除される時期との違いも含めて、こちらの記事で詳しく解説しています。
介護保険料はいくら?
介護保険料の金額は、加入している医療保険などによって異なります。
協会けんぽに加入している会社員の場合、介護保険料を考えるうえで重要になるのが標準報酬月額です。
標準報酬月額とは、社会保険料を計算するために、毎月の報酬を一定の幅で区分した金額です。
そのため、
「月給30万円だから、30万円に介護保険料率を掛ければ必ず自分の介護保険料になる」
とは限りません。
実際の給与と標準報酬月額が異なる場合があるからです。
標準報酬月額の仕組みについては、こちらの記事で詳しく解説しています。
なお、
「40歳になると、自分の場合は実際に手取りがいくら減るの?」という疑問については、標準報酬月額別に介護保険料をシミュレーションした記事で詳しく紹介しています。
65歳になるとどうなる?
65歳になると、第2号被保険者から第1号被保険者へ変わります。
第2号被保険者では、医療保険者が医療保険の保険料と介護保険料をあわせて徴収します。
一方、第1号被保険者の介護保険料は市区町村が徴収します。
一定の条件を満たす場合には、年金から介護保険料が差し引かれる特別徴収となり、それ以外の場合には納付書や口座振替などによる普通徴収となります。
したがって、
40歳から64歳まで
と、
65歳以降
では、介護保険料の決まり方や支払い方が同じではありません。
40歳と65歳は、介護保険を理解するうえで大きな節目といえます。
介護保険も社会保険の一つ
介護保険料は税金ではなく、社会保険料の一つです。
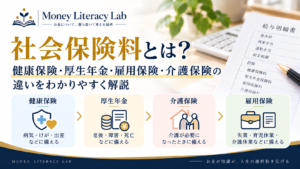
会社員の給与明細に関係する代表的な社会保険には、
- 健康保険
- 厚生年金保険
- 介護保険
- 雇用保険
などがあります。
それぞれ目的は異なります。
健康保険は、主に病気やけがなど。
厚生年金は、老齢・障害・死亡など。
雇用保険は、失業や育児休業・介護休業など。
そして介護保険は、介護が必要になった場合に備える制度です。
社会保険全体について知りたい方は、こちらの記事で詳しく解説しています。
「給料から引かれるお金」から制度を理解してみる
介護保険について知らなければ、40歳になって給与明細に介護保険料が加わったとき、
「また手取りが減った」
とだけ感じるかもしれません。
しかし、
なぜ40歳から負担するのか。
誰が介護保険に加入するのか。
どのような場合に介護保険サービスを利用できるのか。
65歳になると何が変わるのか。
こうした仕組みを一つずつ知っていくと、給与明細から引かれているお金の意味が少しずつ見えてきます。
私自身、お金について勉強するようになってから、
「いくら引かれているのか」だけでなく、「なぜ引かれているのか」を考えること
が大切だと感じるようになりました。
介護保険も、その一つです。
まとめ|介護保険は40歳から関係する社会保険
介護保険は、介護が必要になった人を社会全体で支えるための制度です。
被保険者は、
65歳以上の第1号被保険者
と、
40歳から64歳までの医療保険加入者である第2号被保険者
に分けられます。
40歳から64歳までの第2号被保険者も介護保険料を負担しますが、介護保険サービスを利用できるのは、特定疾病によって要介護・要支援状態になった場合です。
65歳になると第1号被保険者となり、介護保険料の決まり方や徴収方法も変わります。
給与明細に「介護保険料」という数字を見つけたら、
「また引かれるお金が増えた」
だけで終わらせず、
「これは何のためのお金なのだろう?」
と制度について調べてみる。
それだけでも、自分のお金について理解する一つのきっかけになるのではないでしょうか。
Money Literacy Labでは、
制度を知る。
仕組みを理解する。
自分の場合について考える。
そして、自分なりに選択する。
という流れを大切にしています。
介護保険についても、まずは制度の基本を知ることが、自分の給与や将来のお金について考える第一歩になると思います。
※本記事は、記事執筆時点の厚生労働省、全国健康保険協会などの公的機関の情報をもとに、介護保険制度について一般的な情報を提供することを目的として作成しています。制度や保険料率等は改正される場合があります。また、介護保険料やサービスの利用条件などは、年齢、加入している医療保険、居住する自治体、個別の状況などによって異なる場合があります。具体的な取扱いについては、お住まいの市区町村、加入している健康保険の保険者、勤務先の社会保険担当部署などにご確認ください。