「毎月の給料から社会保険料が引かれているけれど、そもそも何のお金?」
「健康保険と厚生年金は何が違うの?」
「雇用保険や介護保険も社会保険なの?」
給与明細を見ると、「健康保険」「厚生年金」「雇用保険」「介護保険」など、さまざまな項目が並んでいます。
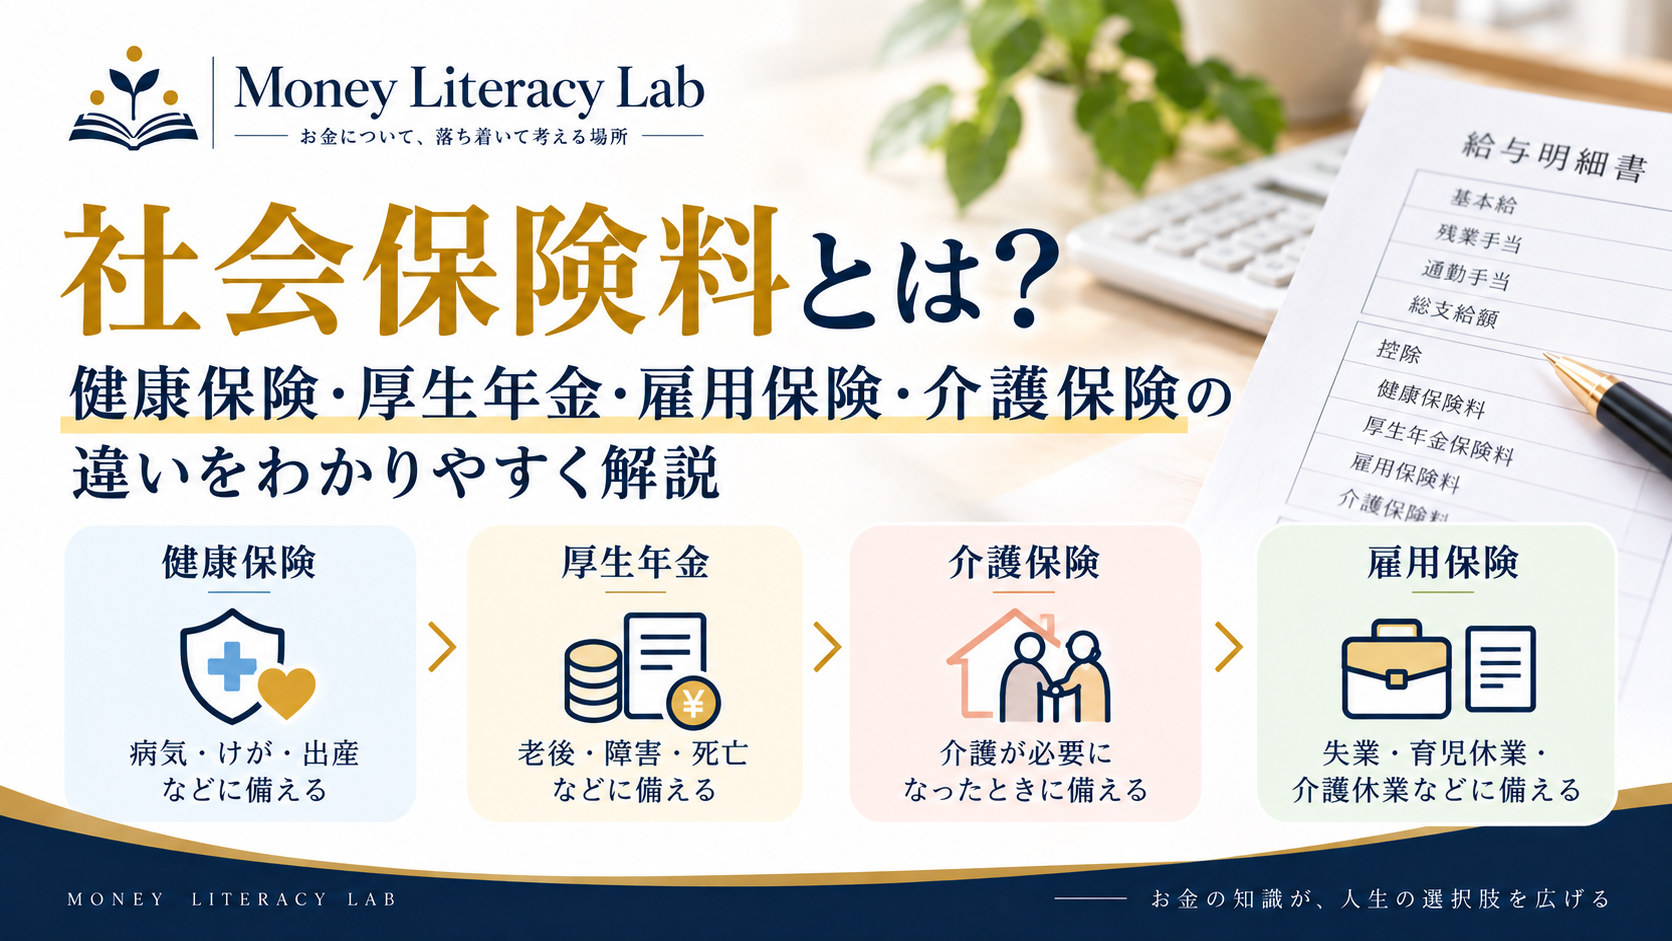
これらは、病気やけが、老後、介護、失業など、生活の中で起こりうるさまざまなリスクに備えるための制度です。
ただし、それぞれ目的も違えば、保険料の決まり方も同じではありません。
たとえば、会社員の健康保険料や厚生年金保険料では「標準報酬月額」という金額が重要になります。
一方、雇用保険料は原則として実際に支払われる賃金をもとに計算されます。
この記事では、会社員の給与明細に登場する代表的な社会保険について、それぞれ何のための制度なのか、保険料はどのように決まるのかをわかりやすく解説します。
そもそも社会保険とは?
社会保険とは、病気やけが、老後、障害、死亡、介護、失業など、生活上のさまざまなリスクに社会全体で備えるための仕組みです。
会社員の場合、給与明細でよく目にするものとして、
- 健康保険
- 厚生年金保険
- 介護保険
- 雇用保険
などがあります。
また、広い意味で社会保険制度を考える場合には、仕事中や通勤途中のけがなどに備える労災保険も含まれます。
「社会保険」という言葉が使われる範囲は文脈によって異なることがありますが、この記事では給与明細を理解することを目的として、会社員に身近なこれらの制度を中心に説明します。
社会保険料と税金は違う
まず理解しておきたいのが、社会保険料と税金は別のものだということです。
給与明細ではどちらも給与から差し引かれるため、同じもののように感じるかもしれません。
しかし、所得税や住民税は「税金」であり、健康保険料や厚生年金保険料などは「社会保険料」です。
代表的なものを分類すると、次のようになります。
| 給与から引かれるもの | 分類 |
|---|---|
| 健康保険料 | 社会保険料 |
| 厚生年金保険料 | 社会保険料 |
| 介護保険料 | 社会保険料 |
| 雇用保険料 | 社会保険料 |
| 所得税 | 税金 |
| 住民税 | 税金 |
つまり、
「給与から引かれているお金=すべて税金」
ではありません。
給与から何が引かれているのか、税金と社会保険料は何が違うのかについては、以下の記事で詳しく解説しています。
4つの社会保険を簡単に比較
まずは、それぞれの役割を大まかに整理してみましょう。
| 制度 | 主に何に備える? | 会社員の保険料負担の基本的な考え方 |
|---|---|---|
| 健康保険 | 病気・けが・出産など | 原則として会社と本人で負担 |
| 厚生年金保険 | 老齢・障害・死亡 | 原則として会社と本人で折半 |
| 介護保険 | 介護 | 40~64歳の会社員では原則として会社と本人で負担 |
| 雇用保険 | 失業・育児休業・介護休業など | 会社と労働者がそれぞれ負担 |
一口に「社会保険料」といっても、これらはすべて別の目的を持つ制度です。
それぞれ詳しく見ていきましょう。
健康保険とは?
健康保険は、主に病気やけがなどに備えるための制度です。
最も身近なのは、医療機関を受診したときでしょう。
健康保険に加入していることで、医療費の全額を自分で負担するのではなく、年齢や所得などに応じた一定割合を窓口で負担する仕組みになっています。
しかし、健康保険の役割は医療費の負担だけではありません。
一定の要件を満たせば、
- 病気やけがで仕事を休んだときの「傷病手当金」
- 出産のため仕事を休んだときの「出産手当金」
- 医療費の自己負担が高額になった場合の「高額療養費」
などの給付を受けられる場合があります。
つまり健康保険は、
「病院に行ったときに使うもの」
だけではなく、病気やけがなどによって生活に大きな負担が生じたときにも関係する制度です。
健康保険料はどうやって決まる?
会社員の健康保険料を理解するときに重要なのが、標準報酬月額です。
会社員の健康保険料は、実際の給与額に健康保険料率をそのまま掛けて毎月計算するのではなく、一定の方法によって決められた「標準報酬月額」をもとに計算します。
大まかなイメージは、
標準報酬月額 × 健康保険料率
です。
ただし、健康保険料率は加入している健康保険によって異なります。
たとえば全国健康保険協会(協会けんぽ)では、健康保険料率が都道府県支部ごとに設定されています。
また、会社員の場合、健康保険料は原則として会社と本人の双方が負担します。
つまり、給与明細に書かれている健康保険料だけを見ても、健康保険に必要な保険料のすべてを本人だけで負担しているわけではありません。
厚生年金保険とは?
厚生年金保険は、会社員などが加入する公的年金制度です。
「年金」というと、
「65歳になったら受け取るお金」
というイメージが強いかもしれません。
しかし、公的年金制度の役割は老後だけではありません。
代表的な給付には、
- 老齢年金
- 障害年金
- 遺族年金
があります。
老齢年金は老後の生活を支えるものですが、一定の障害状態になった場合には障害年金、加入者が亡くなった場合には一定の要件を満たす遺族に遺族年金が支給される場合があります。
つまり厚生年金は、
老後・障害・死亡などに備える制度
と考えるとわかりやすいでしょう。
厚生年金保険料はどうやって決まる?
厚生年金保険料でも、健康保険と同じように標準報酬月額が重要です。
毎月の厚生年金保険料は、
標準報酬月額 × 厚生年金保険料率
を基本として計算されます。
厚生年金保険料率は18.3%です。
ただし、会社員本人が18.3%をすべて負担するわけではありません。
厚生年金保険料は会社と従業員が半分ずつ負担するため、本人負担分は原則としてその半分です。
たとえば標準報酬月額が30万円なら、
300,000円 × 18.3% = 54,900円
となります。
これを会社と本人で折半するため、本人負担分は、
27,450円
となります。
残りの27,450円は会社が負担します。
つまり給与明細に厚生年金保険料として27,450円と記載されていたとしても、厚生年金保険料全体が27,450円という意味ではありません。
会社も同じように保険料を負担しています。
健康保険と厚生年金は別の制度だが、共通点もある
健康保険と厚生年金は目的の異なる制度です。
健康保険は主に病気やけがなどに備える制度。
厚生年金は主に老齢・障害・死亡などに備える制度です。
一方で、会社員の保険料を考えるときには大きな共通点があります。
それが、
標準報酬月額を使って保険料を計算する
という点です。
健康保険と厚生年金は、どちらも標準報酬月額を保険料計算の基準として使いますが、備えるリスクや保険料率などは異なります。
「健康保険と厚生年金は何が違うの?」「別の制度なのに、なぜ同じ標準報酬月額を使うの?」という疑問については、こちらの記事で詳しく解説しています。
そのため、
「健康保険や厚生年金では、標準報酬月額がどのように決まるの?」
と疑問に思う方もいるかもしれません。
標準報酬月額そのものの仕組みや、実際の給料との違いについては、以下の記事で具体例と等級表を使って詳しく解説しています。
介護保険とは?
介護保険は、介護が必要になった人を社会全体で支えるための制度です。
会社員の場合、特に給与明細と関係するのが40歳から64歳までの人です。
この年齢に該当する医療保険加入者は、原則として介護保険の第2号被保険者となり、介護保険料を負担します。
そのため、
「40歳になったら急に給与から引かれる金額が増えた」
という場合、介護保険料が関係している可能性があります。
協会けんぽの場合、40歳から64歳までの介護保険第2号被保険者は、健康保険料に加えて全国一律の介護保険料率による保険料を負担します。
2026年度の協会けんぽの介護保険料率は1.62%です。
健康保険料と同様、会社員の場合は原則として会社と本人で負担します。
雇用保険とは?
雇用保険は、労働者の雇用や生活を支えるための制度です。
代表的なものとして、失業したときに一定の要件を満たす場合に受けられる基本手当があります。
しかし、雇用保険の役割は失業したときだけではありません。
育児休業や介護休業など、働き続けることを支援するための給付にも関係しています。
そのため、
「雇用保険=失業保険」
だけではないことを覚えておきましょう。
雇用保険料は標準報酬月額で計算しない
ここは非常に重要なポイントです。
健康保険料や厚生年金保険料では、標準報酬月額をもとに保険料を計算します。
しかし、雇用保険料は同じ仕組みではありません。
雇用保険料は、原則として労働者に支払われる賃金額に雇用保険料率を掛けて計算します。
つまり、
健康保険・厚生年金
→ 標準報酬月額が重要
一方、
雇用保険
→ 実際の賃金が重要
という違いがあります。
「全部社会保険なのだから、同じ給与額を使って計算しているのでは?」
と思うかもしれませんが、実際には制度によって保険料の計算方法が異なります。
労災保険も社会保険の一つ
給与明細ではあまり目にしないものとして、労災保険があります。
労災保険は、仕事中や通勤途中のけが、病気、障害、死亡などに備える制度です。
「社会保険の一つなのに、どうして給与明細に労災保険料がないの?」
と思うかもしれません。
その理由は、労災保険料については原則として事業主が全額負担するからです。
そのため、健康保険料や厚生年金保険料、雇用保険料のように、労働者本人の負担分が毎月の給与から差し引かれるわけではありません。
給与明細に表示されていなくても、労災保険という制度自体が存在しないわけではないのです。
2026年度から「子ども・子育て支援金」も始まった
2026年度からは、新たに子ども・子育て支援金制度が始まりました。
協会けんぽでは、2026年4月分(5月納付分)から、全国一律の0.23%の支援金率が加わっています。
会社員の場合は、健康保険料などと同じように、原則として事業主と被保険者で折半します。
そのため、2026年度以降の給与明細や社会保険料を確認するときには、従来の健康保険料や厚生年金保険料などに加えて、子ども・子育て支援金についても知っておくとよいでしょう。
社会保険料は全部自分で払っているわけではない
給与明細を見ると、
「社会保険料、高いな……」
と思うことがあるかもしれません。
しかし、会社員の場合、社会保険料の多くは本人だけが負担しているわけではありません。
たとえば、
厚生年金保険料
→ 会社と本人で折半
健康保険料
→ 原則として会社と本人で負担
介護保険料
→ 会社員では原則として会社と本人で負担
となっています。
一方、雇用保険は会社と労働者の双方が負担しますが、負担割合は制度上定められています。
さらに、労災保険料は原則として会社が全額負担します。
つまり、給与明細に記載されている社会保険料は、社会保険制度を維持するために支払われている費用のすべてではありません。
会社側も保険料を負担しているのです。
社会保険料は「ただ引かれているお金」ではない
給与明細だけを見ると、社会保険料は、
「給料から毎月引かれて手取りを減らすもの」
のように感じるかもしれません。
しかし、社会保険料は単に差し引かれて終わるお金ではありません。
健康保険なら、
- 医療費の負担
- 高額療養費
- 傷病手当金
- 出産手当金
などに関係します。
厚生年金なら、
- 老齢年金
- 障害年金
- 遺族年金
などに関係します。
雇用保険なら、
- 失業時の給付
- 育児休業等に関する給付
- 介護休業等に関する給付
などがあります。
介護保険は、介護が必要になった場合のサービスを社会全体で支える仕組みです。
そのため、社会保険料を見るときには、
「毎月いくら引かれているのか」
だけではなく、
「何のリスクに備えるために負担しているのか」
まで理解することが大切です。
社会保険料は給料が増えると高くなる?
「給料が増えたら、社会保険料も増えるの?」
という疑問を持つ方もいるでしょう。
基本的には、給与水準が高くなると社会保険料の負担も大きくなる傾向があります。
ただし、健康保険や厚生年金では、実際の給与に保険料率を直接掛けるのではなく、標準報酬月額を使います。
そのため、
給料が1円増えたら、その分だけ健康保険料や厚生年金保険料も増える
という仕組みではありません。
たとえば、報酬月額が29万2,000円の人と30万8,000円の人では、実際の報酬額は異なります。
しかし、同じ等級の範囲に入っていれば、標準報酬月額が同じになることがあります。
標準報酬月額と実際の給料の違いについては、以下の記事で具体例を使って解説しています。
9月から社会保険料が変わることがあるのはなぜ?
給与明細を見て、
「9月以降、健康保険料や厚生年金保険料が高くなった」
という方もいるかもしれません。
健康保険や厚生年金の標準報酬月額は、原則として毎年4〜6月の報酬をもとに見直されます。
これを定時決定といいます。
定時決定によって決められた新しい標準報酬月額は、原則としてその年の9月から翌年8月まで使われます。
そのため、
4〜6月の報酬
↓
標準報酬月額を決定
↓
9月から新しい標準報酬月額
↓
健康保険料・厚生年金保険料などが変化
ということがあります。
9月以降に手取りが減る仕組みについては、以下の記事で詳しく解説しています。
まとめ|社会保険は目的も保険料の計算方法もそれぞれ違う
「社会保険料」と一言でいっても、その中にはさまざまな制度があります。
今回の内容を整理すると、
健康保険
→ 病気・けが・出産などに備える
厚生年金保険
→ 老齢・障害・死亡などに備える
介護保険
→ 介護が必要になった場合に備える
雇用保険
→ 失業や育児・介護休業などに備える
労災保険
→ 仕事中や通勤途中のけが・病気などに備える
という違いがあります。
そして、すべての社会保険料が同じ方法で計算されるわけではありません。
会社員の場合、健康保険料や厚生年金保険料では標準報酬月額が重要になります。
一方、雇用保険料は原則として実際の賃金をもとに計算します。
労災保険料については、原則として会社が全額負担します。
給与明細を見ると、健康保険、厚生年金、介護保険、雇用保険などさまざまな項目が並んでいます。
最初は複雑に見えるかもしれませんが、
「何に備える制度なのか」
と
「保険料がどう決まるのか」
の2つに分けて考えると理解しやすくなります。
毎月給料から引かれている社会保険料が、何のためのお金なのか。
一度、自分の給与明細を見ながら確認してみてはいかがでしょうか。
※本記事は、記事執筆時点の厚生労働省、日本年金機構、全国健康保険協会などの公的機関の情報をもとに、社会保険制度について一般的な情報を提供することを目的として作成しています。内容の正確性には十分配慮していますが、制度改正や保険料率の変更等により、記事の内容が最新の情報と異なる場合があります。また、実際の社会保険への加入状況や保険料は、年齢、勤務形態、給与、勤務先、加入している健康保険などによって異なります。本記事の内容は、個別の状況に対する専門的な助言を行うものではありません。具体的な取扱いについては、日本年金機構、厚生労働省、加入している健康保険の保険者、ハローワーク、勤務先の社会保険担当部署などにご確認ください。