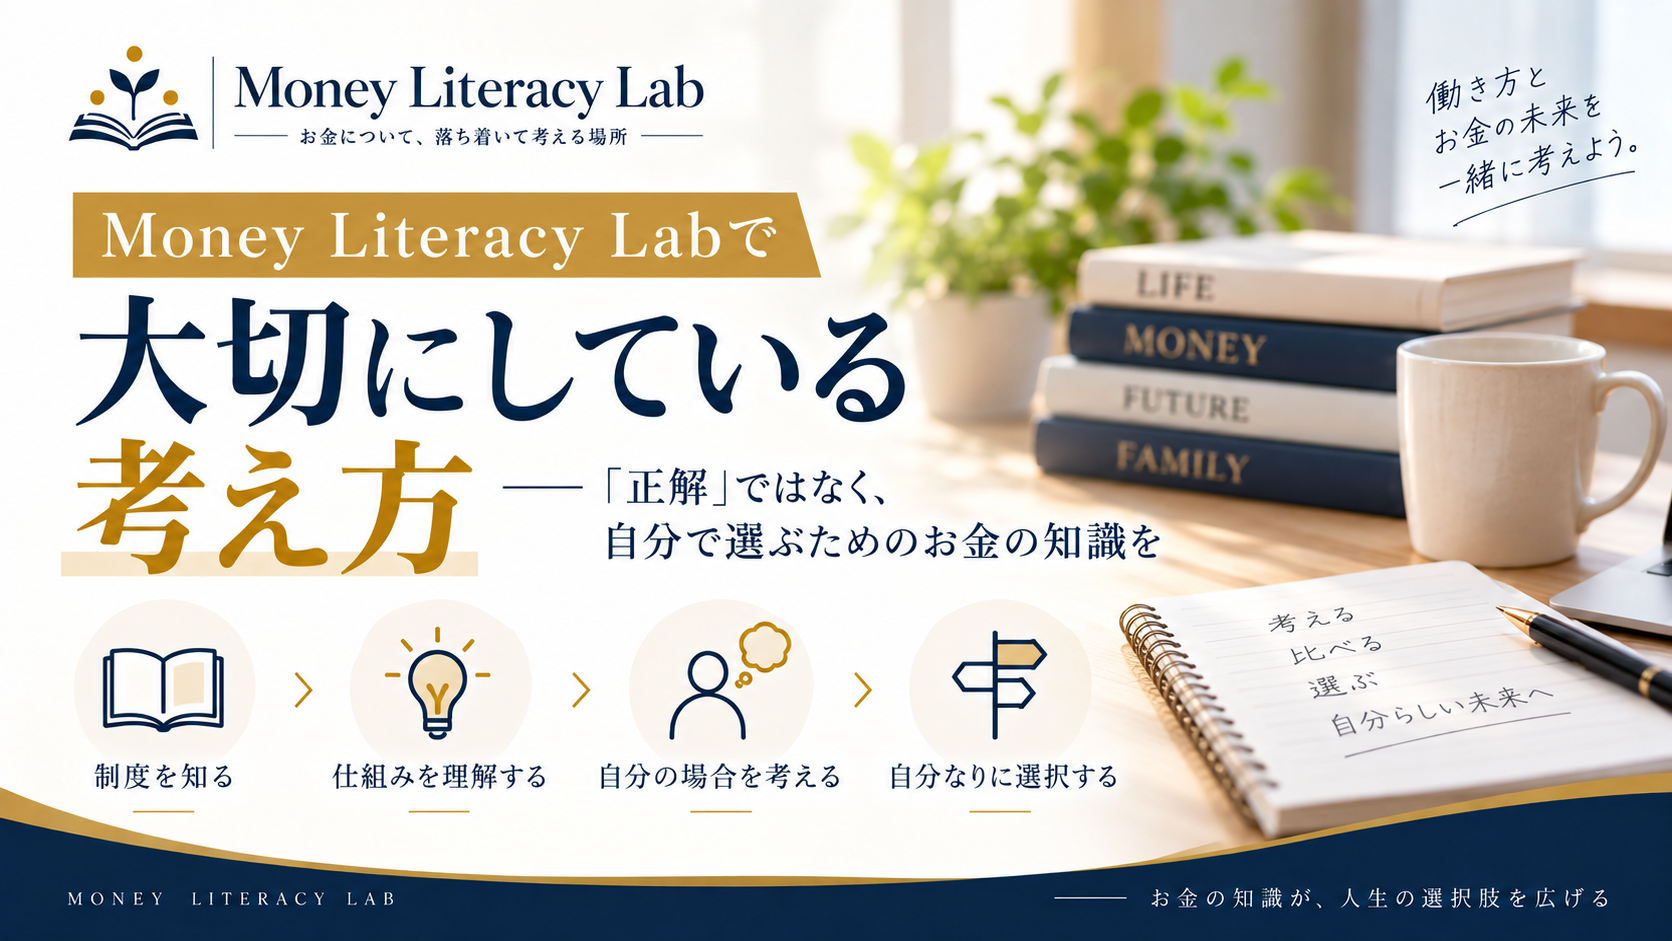
Money Literacy Labは、お金について「正解を教える」場所ではありません。
投資では何を買えばいいのか。
保険には入るべきなのか。
どれくらい貯金すればいいのか。
住宅は買うべきなのか。
教育費はどのように準備すればいいのか。
お金について調べていると、
「結局、何をすれば正解なの?」
と思うことがあります。
私自身もそうでした。
しかし、FP資格の勉強をしたり、自分自身のお金について考えたりする中で、少しずつ考え方が変わってきました。
お金について大切なのは、誰かが示した「正解」をそのまま選ぶことではなく、
制度を知る。
仕組みを理解する。
自分の場合について考える。
そして、自分なりに選択する。
ことなのではないか。
現在は、そう考えています。
Money Literacy Labは、私自身の実体験やFP資格の学習、公的機関の情報などをもとに、お金の制度や仕組みを整理しながら、
「自分だったらどうするだろう?」
と一緒に考えるための場所です。
この記事では、Money Literacy Labで記事を書くうえで大切にしている考え方について、あらためて整理してみたいと思います。
お金の不安は、「分からないこと」によって大きくなることがある
お金の不安には、さまざまな原因があります。
収入が少ない。
支出が多い。
十分な貯蓄がない。
将来必要になるお金が大きい。
こうした現実的な問題によって、不安を感じることも当然あります。
一方で、私自身がお金について勉強する中で気づいたのは、
「よく分からない」という状態そのものが、不安を大きくすることがある
ということです。
例えば、
「子どもが生まれたら、いくら必要なのだろう」
「40歳になると手取りが減るらしい」
「老後には2,000万円必要なのだろうか」
「保険にはどれくらい入ればいいのだろう」
といったことです。
制度や数字が分からないままだと、漠然とした不安だけが大きくなってしまいます。
しかし、一つずつ調べてみると、
どのような制度があるのか。
公的な保障はいくらあるのか。
自分はいくら準備すればよいのか。
何に備える必要があるのか。
といったことが、少しずつ具体的になっていきます。
私自身、FP3級で出産や育児に関する制度を学んだことで、それまで漠然としていた将来のお金を、少し具体的に考えられるようになった経験があります。
もちろん、制度を知ればすべての不安がなくなるわけではありません。
それでも、
「何が起きるか分からない」
という状態から、
「何が起きる可能性があり、そのとき何を使えるのかが分かっている」
という状態に変わるだけでも、感じ方は大きく変わると思います。
だからMoney Literacy Labでは、
分からないものを、一つずつ分かるものに変えていくこと
を大切にしています。
「正解」を教えるのではなく、判断するための材料を増やしたい
Money Literacy Labでは、
「これをやれば大丈夫」
「絶対にこれを選ぶべき」
といった結論を、できるだけ避けるようにしています。
なぜなら、お金についての「正解」は、その人の状況によって変わるからです。
同じ年収でも、
家族構成が違う。
資産額が違う。
住宅を購入する予定が違う。
子どもの人数が違う。
仕事に対する考え方が違う。
そして、何に価値を感じるかも違います。
例えば、2027年から始まるこどもNISAについて考えたときも、単純に、
「非課税だから満額使った方がお得」
とは考えませんでした。
私が考えたのは、
「自分は子どもに、どのくらいのお金を残したいのだろう」
ということでした。
制度として有利かどうかと、自分の人生にとってその選択が適切かどうかは、必ずしも同じではありません。
Money Literacy Labで提供したいのは、
「あなたはこれを選ぶべきです」という答えではありません。
制度や仕組みを知り、いくつかの選択肢を比較し、
「では、自分の場合はどうだろう?」
と考えるための材料です。
知識が増えることで、選択肢が増える。
そして、自分自身で選べるようになる。
それが、お金について学ぶ大きな意味の一つだと思っています。
制度を知る。仕組みを理解する。自分の場合を考える。そして選択する
Money Literacy Labの記事を書く中で、少しずつ一つの流れができてきました。
それが、
制度を知る。
仕組みを理解する。
自分の場合について考える。
そして、自分なりに選択する。
という流れです。
例えば、社会保険について考える場合も同じです。
まず、
「社会保険にはどのような制度があるのか」
を知る。
次に、
「保険料はどのような仕組みで決まっているのか」
を理解する。
そして、
「自分の標準報酬月額なら、いくらくらい負担するのか」
と、自分の場合に置き換えて考える。
そこまで分かれば、
家計をどう組むのか。
どれくらい貯蓄するのか。
どのような保障を自分で用意するのか。
といった判断もしやすくなります。
Money Literacy Labでは、制度を説明する記事だけでなく、
「その制度を知ったうえで、自分はどう考えたのか」
という記事も書いています。
知識だけでもなく、経験だけでもない。
知識と実体験を行き来しながら、自分なりの判断基準を作っていくこと。
それが、このブログで大切にしたいことです。
お金には、数字だけでは測れない役割もある
お金について考えるとき、
利回りは何%か。
保険料はいくらか。
税金はいくら減るのか。
資産はいくら増えるのか。
といった数字は、とても重要です。
私自身も、できるだけ数字を確認したうえで判断したいと考えています。
しかし、自分自身の経験を振り返ると、
お金の価値は、数字だけでは説明できないこともある
と感じています。
例えば、私は20歳のときに母を亡くし、母が加入していた生命保険の保険金の一部を受け取った経験があります。
その保険金がなくても、父が直ちに生活に困る状況ではありませんでした。
経済合理性だけで考えれば、
「十分な資産があるなら、大きな生命保険はいらない」
という考え方もできます。
しかし、実際に残された側になった私にとって、そのお金には単なる金額以上の意味がありました。
時間が経つ中で、
「母が自分のために何かを残してくれた」
と感じられるものになったからです。
また、自動車事故に遭った際には、加入していた弁護士費用特約をきっかけに専門家へ相談することができました。
そこで感じたのは、保険には金銭的な補償だけではなく、
「困ったときに、安心して専門家へ頼れる状態を用意しておく」
という価値もあるということでした。
だから私は、保険や貯蓄、投資などを考えるとき、
「どちらの方が得なのか」
だけで判断しないようにしたいと思っています。
安心して生活できること。
将来の選択肢を残しておけること。
何かが起きたときに、落ち着いて判断できること。
こうした数字では測りにくい価値も、お金の大切な役割の一つだと考えています。
「続けられること」も、重要な判断基準だと思う
Money Literacy Labでもう一つ大切にしているのが、
続けられる選択をすること
です。
私は、才能や一時的な成果よりも、長く継続できる仕組みを作ることを大切にしています。

これは、お金についても同じだと思っています。
例えば、積立投資では、
「もっとリスクを取った方が期待リターンは高い」
という考え方ができるかもしれません。
しかし、値下がりしたときに怖くなって売却してしまうのであれば、その投資方法が自分に合っているとは限りません。
私自身も、投資信託への積立投資を続ける中で、値動きを経験しながら少しずつ自分のリスク許容度を理解してきました。
家計管理も同じです。
毎月の支出を限界まで削れば、数字上の貯蓄額は増えるかもしれません。
しかし、それによって生活が苦しくなり、続けられなくなってしまえば意味がありません。
だから私は、
「理論上、最も効率がいい方法」
だけではなく、
「自分が無理なく続けられる方法」
を考えることも大切だと思っています。
お金との付き合いは、数か月で終わるものではありません。
何十年も続いていきます。
だからこそ、
続けられること自体が、一つの強さになる。
Money Literacy Labでは、そう考えています。
お金を「目的」ではなく、人生の選択肢を広げるための手段として考えたい
お金について勉強していると、
「いくら貯めるか」
「いくら増やすか」
という数字に意識が向きやすくなります。
もちろん、資産を築くことは重要です。
しかし、お金を増やすこと自体が人生の最終目的ではないはずです。
私が大切にしたいのは、
「そのお金によって、どのような選択ができるようになるのか」
という視点です。
学びたいときに学べる。
仕事を変えたいときに選択肢を持てる。
家族との時間を大切にできる。
必要なときに医療やサービスを利用できる。
将来の大きな支出にも、落ち着いて対応できる。
お金の知識や資産があることで、
「これしか選べない」
という状態から、
「自分で選べる」
という状態に近づくことができます。
だからMoney Literacy Labでは、
「お金の知識が、人生の選択肢を広げる」
という考え方を大切にしています。
Money Literacy Labで扱わないこと
一方で、このブログでは、基本的に扱わないと決めているものもあります。
例えば、
- 一発逆転を狙う方法
- 短期的な勝ち負けだけを追う話
- 必要以上に不安を煽る表現
- 「誰にでも当てはまる正解」を断定すること
です。
「これを知らないと損をする」
「今すぐやらないと手遅れになる」
「この方法だけが正しい」
こうした言葉は、読者の注意を引きやすいかもしれません。
しかし、Money Literacy Labが目指しているのは、読んだ人を焦らせることではありません。
むしろ、
いったん立ち止まり、制度や数字を確認して、自分の場合について落ち着いて考えられる状態を作ること
を大切にしたいと思っています。
急いで結論を出さなくてもいい。
他の人と同じ選択をしなくてもいい。
自分が納得できるまで調べてもいい。
そのための材料を、このブログで少しずつ増やしていきたいと考えています。
Money Literacy Labが目指している場所
Money Literacy Labが目指しているのは、
お金を「怖いもの」にしないこと
です。
税金。
社会保険。
投資。
保険。
住宅。
教育費。
老後。
知らない状態では、どれも難しく感じるかもしれません。
しかし、一つずつ調べていけば、少しずつ仕組みが見えてきます。
分からないままにしない。
急いで結論を出さない。
誰かの「正解」をそのまま自分の正解にしない。
制度や仕組みを理解したうえで、自分の場合について考える。
そして最後は、
「私はこうしたい」
と自分で選ぶ。
Money Literacy Labが、そのための小さな研究室のような場所になればいいと思っています。
まとめ|お金について学ぶのは、自分で選べるようになるため
Money Literacy Labでは、
制度を知る。
仕組みを理解する。
自分の場合について考える。
そして、自分なりに選択する。
という流れを大切にしています。
お金について、一つの「正解」があるとは考えていません。
収入も違う。
資産も違う。
家族構成も違う。
将来やりたいことも違う。
そして、何に安心を感じ、何に価値を感じるかも、人によって違います。
だからこそ必要なのは、
誰かの答えを覚えることではなく、自分で考えるための知識を増やしていくこと
なのだと思います。
分からないことがあれば、調べる。
仕組みを理解する。
数字を確認する。
自分の場合に置き換える。
そして、自分なりに選ぶ。
その繰り返しによって、お金に対する漠然とした不安が少しずつ具体的な問題へ変わり、自分で判断できることも増えていく。
私はそう考えています。
知識があることで、人生の選択肢は広がる。
Money Literacy Labでは、これからも自分自身が学んだことや経験したことを整理しながら、
お金について、落ち着いて考えるための材料
を発信していきたいと思います。
※本記事は、Money Literacy Labを運営する筆者自身のお金に対する考え方や、サイト運営において大切にしている方針を整理したものです。特定の金融商品、投資方法、保険商品、制度の利用などを推奨するものではありません。実際のお金に関する判断は、ご自身の資産状況、収入、家族構成、将来設計、価値観などに応じてご検討ください。