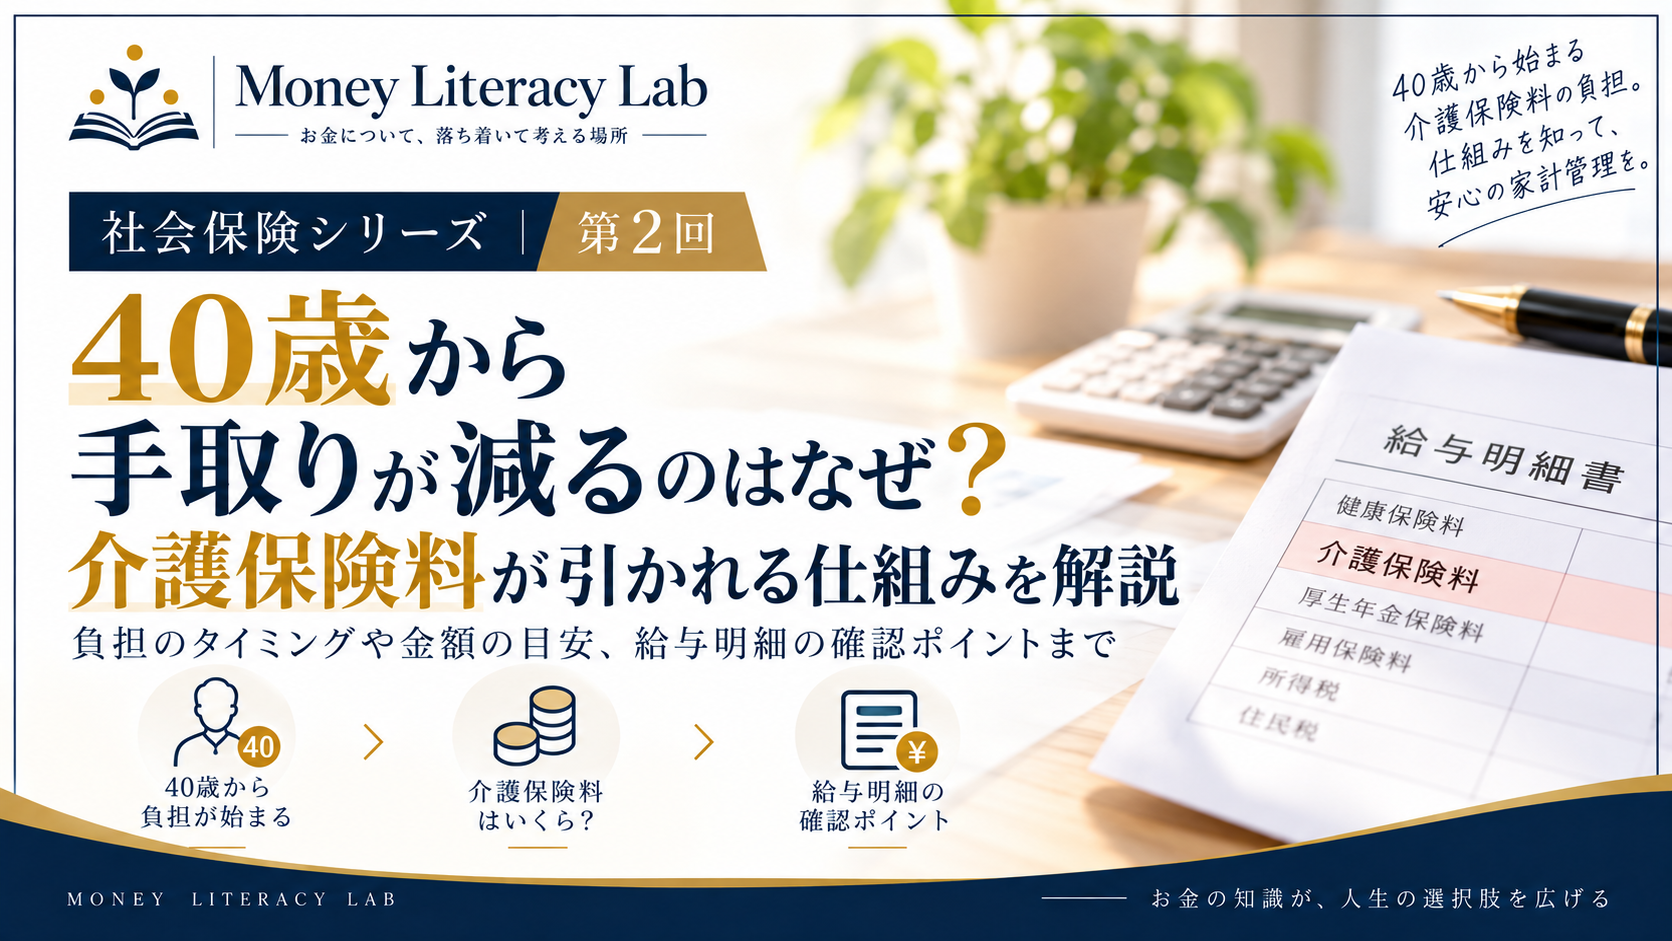
「40歳になったら、急に給料の手取りが減った」
「給与明細に介護保険料が増えているけれど、なぜ?」
40歳を迎えた前後で給与明細を見て、このような疑問を持つ方もいるかもしれません。
その原因の一つとして考えられるのが、介護保険料です。
会社員などの医療保険加入者は、40歳になると原則として介護保険の第2号被保険者となり、介護保険料を負担するようになります。
そのため、40歳になる前後で給与から差し引かれる社会保険料が増え、
「給料は変わっていないのに、手取りが減った」
と感じることがあります。
ただし、40歳前後で手取りが減ったからといって、減った金額のすべてが介護保険料によるものとは限りません。
給与から差し引かれる金額は、社会保険料率の改定や標準報酬月額の変更など、ほかの要因によって変化する場合もあります。
この記事では、
- 介護保険とは何か
- なぜ40歳から負担するのか
- いつから介護保険料を負担するのか
- 介護保険料はいくらくらいなのか
- 給与明細ではどこを確認すればよいのか
- 65歳になるとどうなるのか
について、できるだけ分かりやすく解説します。
介護保険とは?
介護保険は、介護が必要になった人を社会全体で支えるための制度です。
高齢化が進む中で、介護を家族だけの問題とするのではなく、社会全体で支える仕組みとして設けられています。
介護保険では、一定の要件を満たして要介護・要支援認定を受けることで、さまざまな介護サービスを利用できます。
普段の給与明細では「引かれるお金」として介護保険料を見ることになりますが、その背景には、介護を社会全体で支えるための仕組みがあります。
介護保険の基本的な仕組みや、第1号被保険者と第2号被保険者の違い、40歳から64歳までの人が介護保険サービスを利用できる条件については、こちらの記事で詳しく解説しています。
なぜ40歳になると介護保険料を払うの?
介護保険の被保険者は、年齢によって大きく2つに分けられます。
第1号被保険者
→ 65歳以上
第2号被保険者
→ 40歳以上65歳未満の医療保険加入者
会社員の場合、40歳以上65歳未満で健康保険などの医療保険に加入していれば、原則として第2号被保険者となります。
そのため、40歳になると介護保険料の負担が始まります。
39歳までは給与明細になかった介護保険料が、40歳前後から加わる可能性があるのは、この仕組みによるものです。
介護保険料はいつから負担するの?
ここで気になるのが、
「40歳の誕生日を迎えたら、いつから介護保険料がかかるの?」
という点ではないでしょうか。
介護保険では、40歳以上65歳未満の医療保険加入者が第2号被保険者となります。
ただし、実際に給与明細へどのタイミングで反映されるかは、勤務先の給与計算や社会保険料を給与から控除するタイミングなどによって、見え方が異なる場合があります。
そのため、
「40歳の誕生日を迎えた給与から、必ず介護保険料の欄が増える」
と単純に考えるのではなく、40歳前後で給与明細の社会保険料が変化した場合には、前月以前の給与明細と比較して確認するのがおすすめです。
なお、介護保険法上は、40歳以上65歳未満の医療保険加入者が介護保険の第2号被保険者とされています。
では、具体的に「何月分から」介護保険料の対象になるのでしょうか。実は、介護保険では40歳の誕生日当日ではなく「誕生日の前日」に40歳に達したものとして扱われるため、1日生まれの人は前月分から介護保険料の対象になります。介護保険料がいつから発生するのか、給与から実際に控除される時期との違いも含めて、こちらの記事で具体例を使って詳しく解説しています。
40歳になると手取りが減ることがある
例えば、39歳まで給与から、
- 健康保険料
- 厚生年金保険料
- 雇用保険料
- 所得税
- 住民税
などが差し引かれていた人が、40歳になると、新たに介護保険料の負担が加わることがあります。
給与そのものが変わっていなくても、給与から差し引かれる金額が増えれば、当然ながら手取りは減ります。
そのため、
「40歳になって給料そのものが減った」
のではなく、
「給与から差し引かれる社会保険料が増えた」
というケースがあるのです。
ただし、先ほど触れたように、40歳前後で手取りが減った場合でも、その差額のすべてが介護保険料とは限りません。
「手取りがいくら減ったか」だけではなく、給与明細のどの項目が変わったのかを見ることが重要です。
介護保険料はいくら?
会社員の介護保険料は、加入している医療保険によって異なります。
例えば、全国健康保険協会(協会けんぽ)では、40歳から64歳までの介護保険第2号被保険者について、健康保険料に加えて介護保険料がかかります。
2026年度の協会けんぽの介護保険料率は1.62%です。
ただし、会社員本人が1.62%をすべて負担するわけではありません。
協会けんぽの場合、介護保険料は原則として事業主と被保険者で折半して負担します。
また、実際の保険料を考えるときに重要になるのが、標準報酬月額です。
標準報酬月額30万円なら、介護保険料はいくら?
例えば、標準報酬月額が30万円だったとします。
2026年度の協会けんぽの介護保険料率1.62%を使って単純計算すると、
30万円 × 1.62% = 4,860円
です。
さらに、協会けんぽでは介護保険料を原則として事業主と被保険者で折半するため、単純計算では、
本人負担:約2,430円
事業主負担:約2,430円
となります。
つまり、この例では、40歳になって介護保険料の負担が始まることで、本人が負担する社会保険料が月2,000円台増えるイメージです。
年間で単純計算すると、
2,430円 × 12か月 = 29,160円
となります。
月単位では数千円でも、年間で見ると数万円になります。
そのため、40歳になった前後で、
「給料は変わっていないのに、以前より手取りが少ない」
と感じることがあるわけです。
ただし、これはあくまで標準報酬月額30万円・介護保険料率1.62%を使った単純計算による目安です。
実際の介護保険料は、加入している医療保険、標準報酬月額、保険料率、端数処理などによって異なります。
また、介護保険料率は年度によって変更される可能性があります。
標準報酬月額と実際の給料の違いについては、こちらの記事で具体例と等級表を使って解説しています。
では、標準報酬月額が20万円、24万円、36万円、50万円などの場合、介護保険料によって手取りはいくら減るのでしょうか。
2026年度の協会けんぽの介護保険料率を使い、標準報酬月額別の本人負担額と年間負担額を、以下の記事で具体的にシミュレーションしています。
給与明細ではどこを見ればいい?
40歳前後で手取りが変わったと感じたら、まず給与明細を確認してみましょう。
ポイントは、現在の給与明細だけを見るのではなく、39歳のときなど以前の給与明細と比較することです。
「健康保険」「介護保険」などの欄を確認してみてください。
勤務先や加入している健康保険によって給与明細の表示方法は異なるため、介護保険料が独立して表示されている場合もあれば、健康保険料とあわせて表示されている場合もあります。
そのため、
「介護保険」という項目が見つからない=介護保険料を負担していない
とは限りません。
大切なのは、
手取りだけを比較するのではなく、どの控除項目が変化したのかを見ること
です。
給与明細に書かれている税金や社会保険料の基本的な見方については、こちらの記事で詳しく解説しています。
40歳前後で手取りが減っても、すべて介護保険料とは限らない
40歳になったタイミングと手取りが減ったタイミングが重なると、
「手取りが減ったのは全部、介護保険料のせいだ」
と思ってしまうかもしれません。
しかし、必ずしもそうとは限りません。
給与から差し引かれる社会保険料や税金は、さまざまな理由で変化します。
例えば、
- 標準報酬月額が変わった
- 健康保険料率などが改定された
- 住民税額が変わった
- 所得税の源泉徴収額が変わった
- 社会保険制度の変更があった
といった可能性があります。
2026年度には、協会けんぽの介護保険料率が1.59%から1.62%へ変更されたほか、子ども・子育て支援金制度も始まっています。
そのため、
「40歳になったから手取りが減った」
だけで判断するのではなく、給与明細の各項目を以前のものと比較して、何が変わったのかを確認することが大切です。
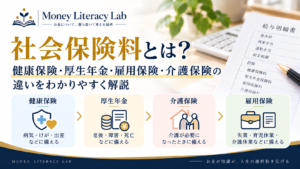
介護保険も社会保険の一つ
介護保険料は税金ではありません。
健康保険や厚生年金、雇用保険などと同じように、社会保険制度を構成するものの一つです。
ただし、それぞれ何に備える制度なのかは異なります。
健康保険
→ 病気・けがなど
厚生年金
→ 老齢・障害・死亡など
介護保険
→ 介護
雇用保険
→ 失業・育児休業・介護休業など
というように整理すると分かりやすいでしょう。
給与明細を見ると、さまざまなお金が「引かれている」ように見えます。
しかし、それぞれの制度には異なる目的があります。
社会保険全体の違いについては、こちらの記事で詳しく解説しています。
65歳になると介護保険料はどうなる?
介護保険では、65歳になると第2号被保険者から第1号被保険者になります。
40歳以上65歳未満の第2号被保険者では、加入している医療保険を通じて介護保険料を負担します。
一方、65歳以上の第1号被保険者の介護保険料は、市区町村が定めます。
また、徴収方法も40歳から64歳までのときとは異なります。
そのため、
「40歳からずっと同じ方法で給与から介護保険料が引かれ続ける」
と考えるのは正確ではありません。
40歳と65歳は、介護保険の仕組みが変わる大きな節目です。
「手取りが減った」で終わらず、理由を確認してみる
40歳になって給与明細を見たとき、
「また引かれるお金が増えた」
と思うかもしれません。
その感覚自体は自然だと思います。
私自身、お金の制度を勉強するようになるまでは、給与明細を見ると、
「こんなにいろいろ引かれるのか」
という感覚の方が強くありました。
しかし、そこで終わらず、
「なぜ増えたのだろう?」
と調べてみると、その背景に介護保険という制度があることが分かります。
さらに、
何のための制度なのか。
誰が負担しているのか。
どのように保険料が決まっているのか。
まで理解すると、給与明細に書かれている数字の意味が少しずつ見えてきます。
「引かれている金額」だけを見るのではなく、その数字の背景にどのような制度があるのかを知ることも、お金について考えるうえでは大切だと思います。
まとめ|40歳は給与明細を見直す一つのタイミング
会社員などの医療保険加入者は、40歳になると原則として介護保険の第2号被保険者となり、介護保険料を負担するようになります。
そのため、40歳になる前後で、
「給料は変わっていないのに手取りが減った」
と感じることがあります。
2026年度の協会けんぽの介護保険料率は1.62%です。
例えば標準報酬月額30万円なら、単純計算では介護保険料は月4,860円となり、労使折半の場合の本人負担は約2,430円です。
ただし、40歳前後で手取りが減ったからといって、その差額のすべてが介護保険料によるものとは限りません。
そんなときは、手取り額だけを見るのではなく、以前の給与明細と現在の給与明細を比較し、
「何が変わったのか」
を確認してみてください。
制度を知る。
仕組みを理解する。
自分の場合について考える。
その積み重ねによって、給与明細は単なる数字の一覧ではなく、自分のお金の流れを理解するための資料になります。
お金について自分で判断するためにも、40歳という節目は、一度自分の給与明細と社会保険について確認するよい機会になるのではないでしょうか。
※本記事は、記事執筆時点の厚生労働省、全国健康保険協会などの公的機関の情報をもとに、介護保険制度について一般的な情報を提供することを目的として作成しています。介護保険制度や保険料率等は改正される場合があります。また、実際の介護保険料や給与からの控除方法、介護保険の取扱いは、年齢、加入している医療保険、標準報酬月額、勤務先などによって異なる場合があります。本記事の内容は、個別の状況に対する社会保険等の専門的な助言を行うものではありません。具体的な取扱いについては、加入している健康保険の保険者、勤務先の給与・社会保険担当部署などにご確認ください。