将来、子どもを持つことを考えたとき、以前の私はお金について漠然とした不安を感じていました。
出産にはどのくらいのお金がかかるのか。
パートナーが育児休業を取得したら、その間の収入はどうなるのか。
子どもが生まれた後、家計はどのくらい変わるのか。
そして、それらに備えて今からどのくらいのお金を準備しておけばよいのか。
どれも、すぐに起こることではありません。
しかし、「いつか子どもを持ちたい」と考えるのであれば、決して自分とは関係のない話でもありません。
FP3級の勉強を始める前の私にとって、出産や育児にかかるお金は、
「将来かなりお金がかかりそうだけれど、具体的にはよく分からないもの」
でした。
しかし、FP3級の勉強を通して出産や育児に関する社会保障制度を知ったことで、その捉え方が少し変わりました。
今回は、FP3級の勉強によって、出産や育児に対するお金の不安がどのように「見通し」に変わっていったのかを振り返ってみたいと思います。
出産や育児に、漠然としたお金の不安があった
私は以前から、数年先に発生する可能性がある大きな支出については、できるだけ事前に把握しておきたいと考えてきました。
いつ、どのくらいのお金が必要になるのかが分かれば、少しずつ準備できるからです。
その延長線上で、
「いつか子どもを持ちたい」
と考えたときにも、自然とお金のことが気になりました。
たとえば、
- 出産までに、どのくらいのお金を準備する必要があるのか
- 出産そのものには、いくらかかるのか
- 出産後の生活費はどのくらい変わるのか
- パートナーが育児休業を取得した場合、家計は回るのか
といったことです。
しかし、当時の私はこれらの疑問に答えられるだけの知識を持っていませんでした。
そのため、
「子どもを持つと、かなりお金がかかるらしい」
という漠然としたイメージだけがありました。
不安の正体は「分からないこと」だった
振り返ってみると、私が感じていた不安の原因は、単純に出産や育児にお金がかかることだけではなかったように思います。
より大きかったのは、
いつ、いくら必要で、今の経済状況で対応できるのかが分からない
ということでした。
必要な金額も分からない。
利用できる制度も分からない。
育児休業中にどのくらい収入が変わるのかも分からない。
これでは、何を準備すればよいのか判断できません。
金額が大きいことそのものより、
「分からない状態が続いていること」
が不安につながっていたのだと思います。
ここで役に立ったのが、FP3級の勉強でした。
FP3級で、出産・育児を支える制度があることを知った
FP3級の勉強を通して知ったことの一つが、出産や育児に関する公的な支援制度です。
それまでの私は、
「出産や育児に必要なお金は、基本的に自分たちですべて準備するもの」
というイメージをどこかで持っていました。
しかし、実際には公的医療保険や雇用保険などに、出産や育児を経済的に支えるさまざまな仕組みがあります。
たとえば、代表的なものに出産育児一時金があります。
公的医療保険の加入者が出産した場合、原則として子ども1人につき50万円が保険者から支給されます。
また、一定の要件を満たして育児休業を取得した場合には、雇用保険から育児休業給付金を受け取れる場合があります。
さらに現在では、一定の要件を満たす場合に支給される出生後休業支援給付金や、2歳未満の子どものために時短勤務を行った場合の育児時短就業給付金といった制度も設けられています。出生後休業支援給付金と育児時短就業給付金は、2025年4月に新設されました。
もちろん、実際にどの制度を利用できるのか、いくら受け取れるのかは、働き方や加入状況、育児休業の取得状況などによって異なります。
ここで私にとって重要だったのは、制度の細かな条件をすべて暗記することではありませんでした。
「出産や育児をするときには、こうした支援制度がある」
と知ったこと自体が大きかったのです。
金額以上に大きかったのは「見通しが立ったこと」
こうした制度を知ったことで、
「出産や育児にはお金がかかる」
という漠然とした不安を、少しずつ数字や条件を伴った形で考えられるようになりました。
たとえば、
- 出産時にはどのような給付があるのか
- 育児休業中にはどのような収入が見込めるのか
- 自分たちで準備しておく必要があるお金はどのくらいなのか
- どの時期に家計への負担が大きくなりそうなのか
といったことです。
もちろん、制度を知ったからといって、将来の出産や育児に必要なお金がすべて正確に予測できるわけではありません。
実際の出産費用も、育児に必要なお金も、家庭によって異なります。
それでも、
「何も分からない」
状態と、
「利用できる可能性のある制度を知ったうえで、自分の場合について考えられる」
状態では、私にとって大きな違いがありました。
FP3級の知識は、何か一つの答えを教えてくれたわけではありません。
むしろ、
将来を「分からない不安」から「考えられる見通し」に変えてくれた
ことに、大きな意味があったように思います。
FP3級の知識が「人生全体」でお金を考える材料になった
FP3級を勉強して変わったことの一つは、目の前の手取りや貯金額だけではなく、もう少し長い時間軸でお金を見るようになったことです。
出産や育児についても同じでした。
「今、いくら持っているか」
だけではなく、
「数年後にどのようなライフイベントがあり、そこではどのようなお金が必要になるのか」
と考えるようになりました。
そして、利用できる制度を知れば、
「では、自分たちはどのくらい準備しておけばよいのだろう?」
と、もう一歩具体的に考えることができます。
私がFP3級を勉強して、「手取り」だけではなく「人生全体」でお金を見るようになった経緯については、こちらの記事でも詳しく振り返っています。
社会保険は「給料から引かれるお金」だけではなかった
もう一つ、FP3級を勉強して見方が変わったのが社会保険です。
給与明細を見ると、健康保険料や厚生年金保険料、雇用保険料など、さまざまな社会保険料が給料から差し引かれています。
そのため、以前は社会保険について、
「毎月、給料から引かれているお金」
という印象が強くありました。
しかし、出産や育児に関する制度を学んでいくと、社会保険は単に手取りを減らすために存在しているものではないことが分かります。
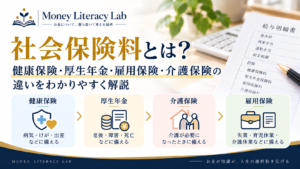
病気やけが、老後、障害、死亡、失業、介護、そして出産や育児など、人生のさまざまな場面を支える仕組みにつながっています。
健康保険、厚生年金、介護保険、雇用保険がそれぞれ何に備える制度なのかについては、こちらの記事でまとめて解説しています。
給与から「いくら引かれているのか」だけではなく、
「その負担によって、どのような仕組みに支えられているのか」
まで見るようになったことも、FP3級を勉強して変わったことの一つです。
FP3級レベルの知識でも、将来のお金は考えやすくなる
この経験を通して感じたのは、お金の不安の中には、
金額そのものよりも、「分からない状態」が続くことで大きくなっているものがある
ということです。
もちろん、知識があればすべての不安がなくなるわけではありません。
出産や育児には予想できないこともありますし、家族の状況や働き方も変わるかもしれません。
それでも、基本的な制度を知っていれば、
- どのような支援制度があるのか
- どこまで公的な制度で支えられる可能性があるのか
- 自分たちでどのくらい準備する必要がありそうなのか
- 今の家計で無理がないのか
といったことを、自分なりに整理できます。
私にとってFP3級の勉強は、
「正しい答えを覚えるための勉強」
というより、
「自分の人生について考えるための材料を増やす勉強」
だったのだと思います。
まとめ|知識があることで、将来を「考えられる状態」にできる
以前の私は、将来の出産や育児について、
「かなりお金がかかりそう」
という漠然とした不安を持っていました。
しかし、FP3級の勉強を通して、出産育児一時金や育児休業等に関する給付など、出産や育児を支える仕組みがあることを知りました。
それによって、
「何となく不安」
だったものを、
「どのような制度があり、自分たちは何を準備する必要があるのか」
という形で考えられるようになりました。
制度を知ったからといって、将来の不安がすべてなくなるわけではありません。
また、知識があるだけで、必ず得をするわけでもありません。
それでも、
制度を知る。
仕組みを理解する。
自分の場合について考える。
そして、自分なりに選択する。
そのための材料を持っているかどうかは、大きな違いだと思います。
お金の知識があることで、人生の選択肢は広がります。
私にとってFP3級の勉強は、出産や育児という将来のライフイベントを、
「分からないから不安なもの」から「自分で考えられるもの」へ変えるきっかけ
にもなりました。
※本記事は、筆者自身の経験や考え方をもとに、出産・育児に関する公的制度について一般的な情報を提供することを目的として作成しています。記事執筆時点の厚生労働省等の公的機関の情報をもとに内容の正確性には十分配慮していますが、給付制度、支給額、支給要件等は改正される場合があります。また、実際に利用できる制度や給付額は、加入している公的医療保険・雇用保険、勤務状況、育児休業の取得状況、家族構成などによって異なります。本記事の内容は、個別の状況に対する社会保険・家計等の専門的な助言や、特定の制度の利用を推奨するものではありません。具体的な支給要件や手続きについては、厚生労働省、ハローワーク、加入している健康保険の保険者、勤務先の担当部署などで最新情報をご確認ください。