「給与明細を見ると、所得税と住民税が引かれているけれど、何が違うの?」
「どちらも税金なのに、なぜ2種類あるの?」
「住民税が急に高くなったのはなぜ?」
給与明細を見て、このような疑問を持ったことがある方もいるのではないでしょうか。
私自身、お金について勉強する以前は、給料からいろいろなお金が引かれていることは知っていても、それぞれがどのような仕組みなのかを十分に理解していませんでした。
しかし、給与から差し引かれるお金を理解していくと、
「所得税」と「住民税」は同じ税金でも、仕組みが異なる
ことが分かります。
所得税は、国に納める税金です。
一方、住民税は、都道府県や市区町村に納める地方税です。
さらに、所得税と住民税では、税金がかかる所得の時期や、給与から差し引かれる仕組みにも違いがあります。
この記事では、
- 所得税とは何か
- 住民税とは何か
- 所得税と住民税は何が違うのか
- なぜ給与から両方とも引かれるのか
- なぜ就職2年目に住民税の負担が増えることがあるのか
について、給与明細を初めて見る方にも分かるように解説します。
給料から引かれる代表的な税金は「所得税」と「住民税」
会社員の給与から差し引かれる代表的な税金には、
所得税
と
住民税
があります。
給与明細では、どちらも「控除」などの欄に記載されていることが一般的です。
ただし、この2つは同じ税金ではありません。
大まかに整理すると、次のようになります。
| 所得税 | 住民税 | |
|---|---|---|
| 税金の種類 | 国税 | 地方税 |
| 納める先 | 国 | 都道府県・市区町村 |
| 基本的な考え方 | その年の所得に対して課税 | 前年の所得をもとに翌年度に課税 |
| 会社員の主な徴収方法 | 源泉徴収 | 特別徴収 |
まずは、
所得税=国に納める税金
住民税=地方自治体に納める税金
と整理すると分かりやすいでしょう。
なお、給与明細では所得税・住民税だけでなく、健康保険料や厚生年金保険料など、さまざまなお金が差し引かれています。
給与から何が引かれているのかを全体から確認したい方は、こちらの記事で整理しています。
所得税とは?
所得税は、個人の所得に対してかかる国税です。
ここで重要なのが、
「給料として受け取った金額すべてに、そのまま税金がかかるわけではない」
ということです。
会社員の場合、給与収入から給与所得控除を差し引いて給与所得を求め、さらに基礎控除や社会保険料控除などの所得控除を差し引いて、課税所得を計算します。
大まかなイメージは、
給与収入
↓
給与所得控除
↓
給与所得
↓
所得控除
↓
課税所得
です。
所得税を理解するときには、この「課税所得」という考え方が非常に重要になります。
私自身も、FP3級の勉強で「課税所得」の意味を理解したことで、それまでとはお金の見え方が大きく変わりました。
詳しくは、こちらの記事で書いています。
なぜ会社員は毎月所得税を払っているの?
会社員の場合、勤務先が毎月の給与などから所得税を差し引き、本人に代わって国に納めるのが一般的です。
これを源泉徴収といいます。
ただし、毎月差し引かれている所得税が、その人の1年間の最終的な所得税額というわけではありません。
毎月の給与などから所得税を源泉徴収し、多くの会社員では年末に年末調整を行うことで、1年間の給与や各種控除などをもとに所得税額を精算します。
その結果、毎月の源泉徴収額などが年間の所得税額より多ければ還付されることがあり、反対に不足していれば追加で徴収されることもあります。
「毎月所得税を払っているのに、なぜ年末調整があるのだろう?」
と疑問に思ったことがある方は、
毎月の源泉徴収 → 年末に精算
という流れをイメージすると分かりやすいと思います。
住民税とは?
住民税は、都道府県や市区町村に納める地方税です。
所得税との大きな違いの一つが、
前年の所得をもとに翌年度の税額が計算される
という点です。
会社員の場合、原則として勤務先が給与から住民税を差し引き、自治体へ納める特別徴収が行われます。
一般的には、6月から翌年5月まで給与から差し引かれます。
つまり、所得税と住民税では、
所得税 → その年の所得に対して課税される
住民税 → 前年の所得をもとに翌年度に課税される
という時間的な違いがあります。
この違いが分かると、「なぜ今年の給料なのに、前年の収入が関係するの?」という疑問も理解しやすくなります。
なぜ就職2年目に手取りが減ることがある?
新社会人になって、
「1年目より2年目の方が給料は増えたのに、思ったほど手取りが増えていない」
「2年目の6月になったら、急に手取りが減った」
と感じることがあります。
その原因の一つが住民税です。
住民税は、前年の所得をもとに翌年度の税額が計算されます。
そのため、前年に学生で所得が少なかった場合などには、就職1年目の住民税負担が少ない、あるいは住民税が給与からほとんど差し引かれていないことがあります。
しかし、会社員として働いた前年の所得が住民税に反映されることで、就職2年目の6月から住民税の負担が大きくなることがあります。
その結果、
「2年目になったら急に手取りが減った」
と感じる場合があるのです。
重要なのは、
「社会人2年目だから住民税がかかる」のではなく、「前年の所得が翌年度の住民税に反映される」
という仕組みです。
この違いを知っていると、給与明細の金額が変わったときにも、その理由を考えやすくなります。
所得税と住民税は「同じ税金」ではない
給与明細では所得税と住民税が同じ控除欄に並んでいるため、違いを意識する機会はあまりないかもしれません。
しかし、
所得税 → 国税
住民税 → 地方税
という違いがあります。
さらに、
所得税 → その年の所得に対して課税
住民税 → 前年の所得をもとに翌年度に課税
という時間的な違いもあります。
また、会社員の場合には、
所得税 → 毎月の給与などから源泉徴収し、年末調整などで精算
住民税 → 前年所得をもとに計算された税額を、原則として6月から翌年5月まで給与から特別徴収
という違いもあります。
この違いを知るだけでも、
「なぜ6月から住民税が変わったの?」
「なぜ年末調整で所得税が戻ってきたの?」
といった給与明細の変化を理解しやすくなります。
税金だけでなく、社会保険料も給与から引かれる
ここでもう一つ重要なのが、
給与から引かれているお金がすべて税金ではない
ということです。
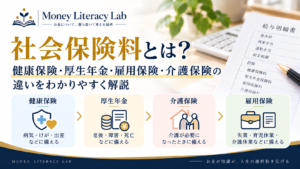
健康保険料、厚生年金保険料、介護保険料、雇用保険料などは、税金ではなく社会保険料です。
給与明細を見ると、
所得税・住民税=税金
と
健康保険料・厚生年金保険料など=社会保険料
が同じ「控除」の中に並んでいるため、すべて同じようなお金に見えるかもしれません。
しかし、それぞれ役割や仕組みが異なります。
健康保険、厚生年金、介護保険、雇用保険がそれぞれ何に備える制度なのかについては、こちらの記事で整理しています。
そして、給与から引かれる税金と社会保険料の違いについては、今後の記事でも詳しく整理していきたいと思います。
まとめ|所得税と住民税の違いを知ると給与明細が読みやすくなる
会社員の給与から差し引かれる代表的な税金には、
所得税
と
住民税
があります。
所得税は、国に納める税金。
住民税は、都道府県や市区町村に納める地方税です。
そして、所得税と住民税では、税金がかかる所得の時期や徴収の仕組みも異なります。
大切なのは、税金の名前や計算式をすべて暗記することではありません。
まず、
「自分の給料から何が、なぜ引かれているのか」
を少しずつ理解することだと思います。
給与明細に書かれている数字の意味が分かるようになると、単に、
「今月の手取りはいくらだった」
だけを見るのではなく、
「なぜこの金額になったのだろう?」
と自分で考えられるようになります。
Money Literacy Labでは、制度を知ること自体をゴールにはしていません。
制度を知る。
仕組みを理解する。
自分の場合について考える。
そして、自分なりに選択する。
所得税と住民税の違いを知ることも、自分のお金について考えるための小さな一歩になるのではないでしょうか。
※本記事は、記事執筆時点の国税庁、総務省、地方公共団体などの公的機関の情報をもとに、所得税・住民税について一般的な情報を提供することを目的として作成しています。内容の正確性には十分配慮していますが、税制や各種控除等は改正される場合があります。また、実際の所得税・住民税の金額や取扱いは、所得、各種控除、家族構成、居住する自治体などによって異なります。本記事の内容は、個別の状況に対する税務上の専門的な助言を行うものではありません。具体的な取扱いについては、国税庁、税務署、お住まいの地方公共団体、勤務先の給与担当部署、税理士などにご確認ください。