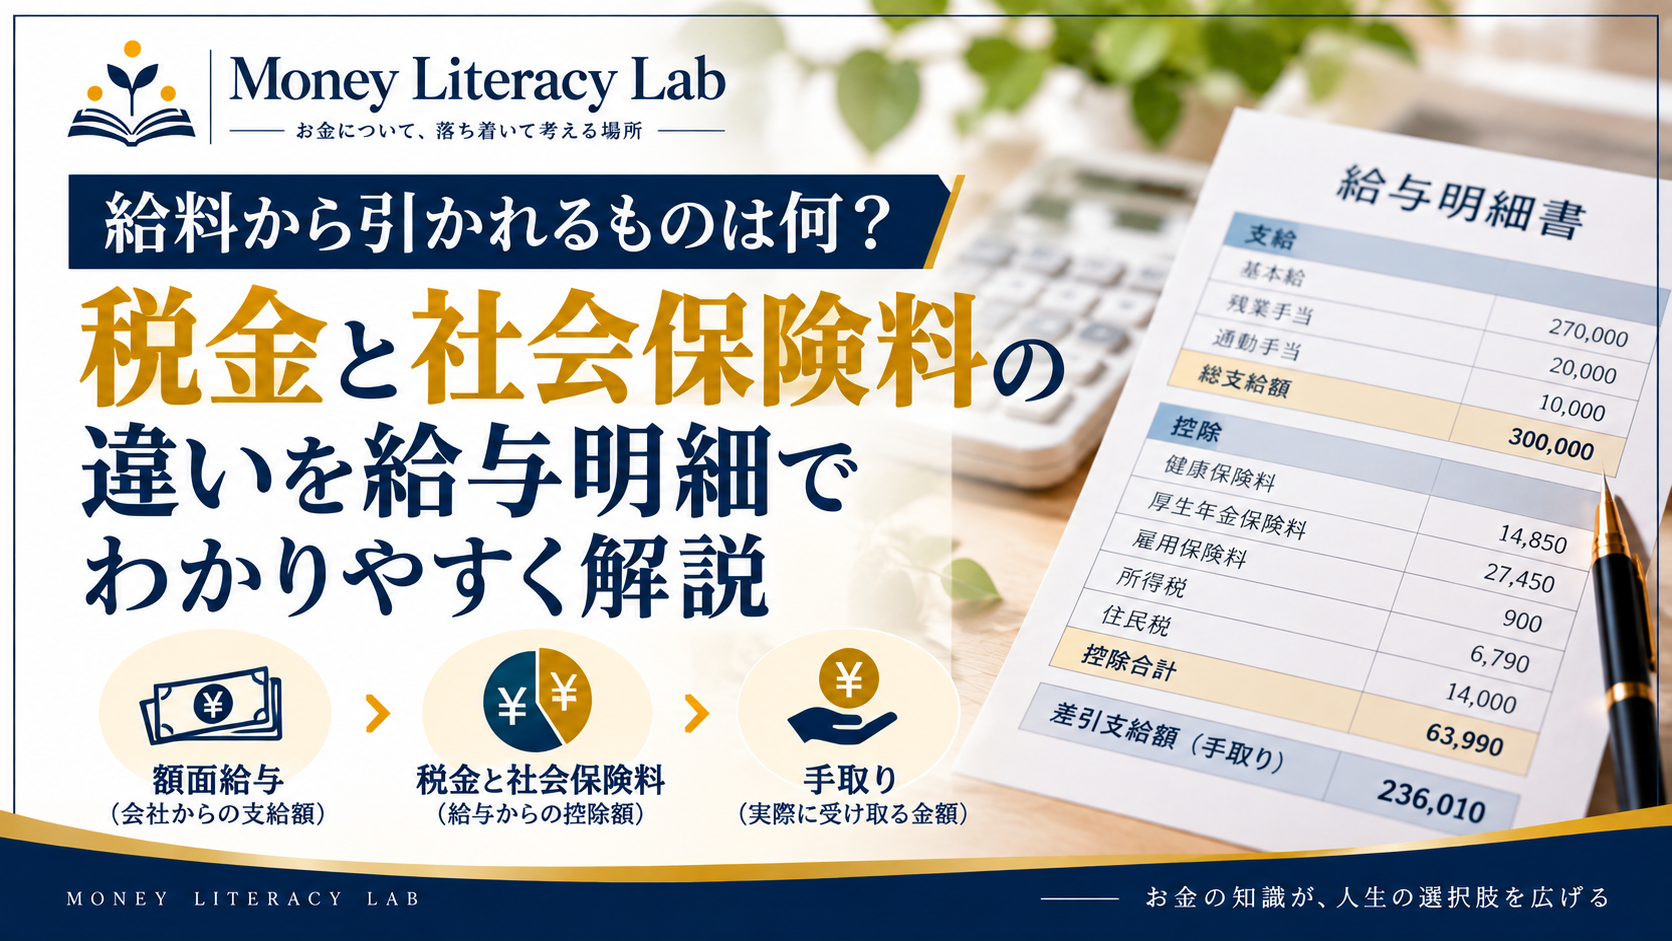
「月給30万円なのに、手取りは30万円じゃないの?」
「給与明細を見ると、健康保険、厚生年金、所得税、住民税などいろいろ引かれているけれど、何が違うの?」
「税金と社会保険料って同じもの?」
初めて給与明細をじっくり見たとき、このような疑問を持ったことがある方もいるのではないでしょうか。
会社から支払われる給与からは、健康保険料や厚生年金保険料などの社会保険料のほか、所得税や住民税などの税金が差し引かれます。
そのため、
「会社から支払われる給与=銀行口座に振り込まれる金額」
ではありません。
給与明細を理解するためには、まず、
① 給料としていくら支払われたのか
② そこから何が差し引かれたのか
③ 最終的にいくら振り込まれるのか
という3つに分けて考えるとわかりやすくなります。
この記事では、給与明細を初めて見る方にもわかるように、給料から引かれる税金や社会保険料について解説します。
「額面」と「手取り」は何が違う?
まず理解しておきたいのが、「額面」と「手取り」の違いです。
一般的に額面給与とは、基本給や残業代、各種手当などを合わせた、会社から支給される給与の総額を指します。
一方、手取りとは、そこから税金や社会保険料などが差し引かれ、実際に受け取る金額です。
大まかに表すと、
額面給与 − 税金 − 社会保険料 − その他の控除 = 手取り
となります。
たとえば、額面給与が30万円だったとしても、税金や社会保険料などが差し引かれるため、30万円すべてが銀行口座に振り込まれるわけではありません。
給与明細を見るときは、まず「総支給額」と「控除額」、そして「差引支給額」などの欄を確認してみましょう。
※給与明細で使われる名称は勤務先によって異なります。
給料から引かれるものは大きく「税金」と「社会保険料」
会社員の給与から差し引かれる代表的なものは、大きく分けると、
税金
と
社会保険料
です。
代表的な項目を整理すると、次のようになります。
| 給与から引かれるもの | 大きな分類 | 主な役割 |
|---|---|---|
| 健康保険料 | 社会保険料 | 病気・けがなどに備える |
| 厚生年金保険料 | 社会保険料 | 老齢・障害・死亡などに備える |
| 介護保険料 | 社会保険料 | 介護が必要になった場合に備える |
| 雇用保険料 | 社会保険料 | 失業・育児休業などに備える |
| 所得税 | 税金 | 国に納める税金 |
| 住民税 | 税金 | 都道府県・市区町村に納める税金 |
つまり、給与明細に並んでいるからといって、すべてが「税金」ではありません。
健康保険料や厚生年金保険料などは税金ではなく、社会保険料です。
まず、この違いを理解しておくことが給与明細を読む第一歩です。
社会保険料とは?
社会保険は、病気やけが、老後、介護、失業など、生活上のさまざまなリスクに社会全体で備えるための制度です。
会社員の給与明細でよく見るものとして、
- 健康保険
- 厚生年金保険
- 介護保険
- 雇用保険
などがあります。
これらはすべて同じ目的の制度ではありません。
それぞれ役割が異なります。
健康保険、厚生年金、介護保険、雇用保険がそれぞれ何に備える制度なのか、また保険料がどのように決まるのかについては、こちらの記事でまとめて解説しています。
健康保険料
健康保険は、主に病気やけがなどに備えるための制度です。
病院の窓口で健康保険証等を利用することで、医療費の自己負担が一定割合になるのは、この健康保険制度があるためです。
しかし、健康保険の役割は医療費だけではありません。
一定の条件を満たせば、病気やけがで仕事を休んだ場合の「傷病手当金」や、出産のため仕事を休んだ場合の「出産手当金」などの給付を受けられる場合もあります。
会社員の場合、毎月の給与から健康保険料が差し引かれていることが一般的です。
厚生年金保険料
厚生年金保険は、会社員などが加入する公的年金制度です。
「年金」と聞くと老後にもらうお金をイメージするかもしれませんが、公的年金には老後の生活を支える老齢年金だけでなく、一定の障害状態になった場合の障害年金や、加入者が亡くなった場合に遺族の生活を支える遺族年金もあります。
厚生年金保険料は、毎月の「標準報酬月額」や賞与の「標準賞与額」をもとに計算されます。
厚生年金保険料率は18.3%で、原則として会社と従業員が半分ずつ負担します。
そのため、給与明細に記載されている厚生年金保険料は、厚生年金保険料全体のうち本人が負担する部分です。
介護保険料
介護保険は、介護が必要になった場合に社会全体で支えるための制度です。
会社員の場合、40歳から64歳までの医療保険加入者は介護保険の第2号被保険者となり、原則として健康保険料とあわせて介護保険料を負担します。
そのため、40歳になる前と後で給与明細を比較すると、社会保険料の負担が変化する場合があります。
雇用保険料
雇用保険は、失業した場合や育児・介護のために休業する場合など、雇用に関するさまざまな場面を支える制度です。
給与明細には「雇用保険」などの名称で記載されていることがあります。
ここで覚えておきたいのが、社会保険料だからといって、すべて同じ方法で計算されるわけではないことです。
たとえば、健康保険料や厚生年金保険料では「標準報酬月額」が重要になります。
一方、雇用保険料は、原則として実際に支払われる賃金に雇用保険料率を掛けて計算します。
つまり、
社会保険料=すべて標準報酬月額で計算
ではありません。
税金には所得税と住民税がある
給与から差し引かれる代表的な税金には、
所得税
と
住民税
があります。
どちらも給与から差し引かれることがありますが、仕組みは同じではありません。
所得税
所得税は、個人の所得に対して国に納める税金です。
会社員の場合、勤務先が毎月の給与などから所得税を差し引いて国に納める「源泉徴収」が一般的です。
ただし、毎月差し引かれる所得税は、その人の1年間の最終的な所得税額そのものではありません。
会社員の場合は、年末調整によって1年間の給与などをもとに本来の所得税額を計算し、毎月源泉徴収されていた金額との差額を精算するのが一般的です。
そのため、年末調整によって所得税が戻ってくる場合もあれば、追加で徴収される場合もあります。
なお、所得税を理解するうえでは、「給与として受け取った金額すべてに、そのまま税金がかかるわけではない」という点も重要です。
私自身、FP3級を勉強して「収入」「所得」「課税所得」の違いを知ったことで、給与明細や税金の見え方が大きく変わりました。課税所得の仕組みを学んで、お金に対する考え方がどのように変わったのかについては、こちらの記事で振り返っています。
住民税
住民税は、都道府県や市区町村に納める地方税です。
会社員の場合は、勤務先が毎月の給与から住民税を差し引いて自治体に納める「特別徴収」が一般的です。
所得税との大きな違いの一つが、住民税は前年の所得をもとに計算されることです。
給与所得者の場合、原則として6月から翌年5月までの給与から住民税が差し引かれます。
そのため、
「去年より給料が増えたら、今年の6月から住民税が高くなった」
ということが起こる場合があります。
反対に、新社会人など前年の所得が少なかった人は、就職1年目には住民税の負担が少なく、2年目の6月から住民税が本格的に差し引かれることで、
「2年目になったら急に手取りが減った」
と感じることもあります。
所得税と住民税は、どちらも給与から差し引かれる税金ですが、「国税か地方税か」だけでなく、課税される時期や給与から差し引かれる仕組みにも違いがあります。
所得税と住民税の違いや、なぜ就職2年目の6月から住民税の負担が増えることがあるのかについては、こちらの記事で詳しく解説しています。
税金と社会保険料は何が違う?
給与明細では税金も社会保険料も同じ「控除」の欄に並んでいることが多いため、同じもののように感じるかもしれません。
しかし、両者は別の仕組みです。
大まかに整理すると、次のようになります。
| 税金 | 社会保険料 | |
|---|---|---|
| 代表例 | 所得税・住民税 | 健康保険・厚生年金・介護保険・雇用保険 |
| 主な目的 | 国や地方公共団体のさまざまな行政サービスなどを支える | 病気・老後・介護・失業などのリスクに備える |
| 給与からの徴収 | あり | あり |
| 計算方法 | 税目によって異なる | 保険制度によって異なる |
つまり、
「給料から引かれるお金=全部税金」
ではありません。
給与明細を見るときには、
これは税金なのか?
それとも、
社会保険料なのか?
と分類して考えるだけでも、かなり理解しやすくなります。
「社会保険料」といっても計算方法は同じではない
さらに一歩進んで理解しておきたいのが、社会保険料の計算方法です。
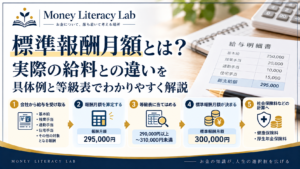
特に健康保険と厚生年金では、実際の給与額をそのまま使うのではなく、「標準報酬月額」という金額が重要になります。
たとえば、社会保険上の報酬月額が29万5,000円だった場合でも、健康保険料や厚生年金保険料を29万5,000円に直接保険料率を掛けて計算するわけではありません。
一定の等級に当てはめ、
報酬月額29万5,000円
↓
標準報酬月額30万円
というように、社会保険料を計算するための基準額を決定します。
一方、先ほど説明したように、雇用保険料では原則として実際の賃金をもとに計算します。
この違いを理解すると、給与明細の社会保険料がどのように決まっているのかが見えてきます。
実際の給料から標準報酬月額がどのように決まるのかについては、こちらの記事で具体例と等級表を使って詳しく解説しています。
給与明細を具体例で見てみよう
ここまでの内容を、架空の給与明細を使って整理してみましょう。
たとえば、ある会社員の給与明細が次のようになっていたとします。
支給
| 項目 | 金額 |
|---|---|
| 基本給 | 270,000円 |
| 残業手当 | 20,000円 |
| 通勤手当 | 10,000円 |
| 総支給額 | 300,000円 |
そして、給与から次のような項目が差し引かれているとします。
控除
| 項目 | 分類 |
|---|---|
| 健康保険料 | 社会保険料 |
| 厚生年金保険料 | 社会保険料 |
| 雇用保険料 | 社会保険料 |
| 所得税 | 税金 |
| 住民税 | 税金 |
※40〜64歳の対象者には介護保険料も関係します。
さらに会社によっては、社宅費、組合費、財形貯蓄など、税金・社会保険料以外の項目が給与から差し引かれている場合もあります。
つまり、
総支給額30万円
↓
社会保険料を差し引く
↓
税金を差し引く
↓
会社独自の控除などがあれば差し引く
↓
残った金額が実際に受け取る手取り
というイメージです。
手取りが減ったときは「何が増えたのか」を確認しよう
「先月より手取りが減った」
というときに、手取り額だけを見ても原因はわかりません。
給与明細を前月や前年同月と比較して、
何が変わったのか
を見ることが大切です。
総支給額が減っている
残業時間が減ったり、手当がなくなったりしている可能性があります。
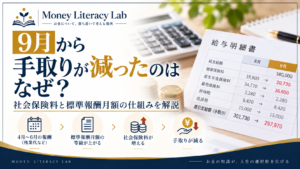
健康保険料・厚生年金保険料が増えている
標準報酬月額が変更されている可能性があります。
特に毎年の定時決定では、原則として4〜6月の報酬をもとに標準報酬月額が決定され、新しい標準報酬月額が9月から適用されます。
「9月ごろから急に手取りが減った」と感じたときに確認したいポイントについては、こちらの記事で詳しく解説しています。
住民税が増えている
前年の所得が増えたことなどが影響している可能性があります。
給与所得者の住民税は原則として6月から翌年5月まで給与から徴収されるため、6月の給与明細で金額が変わることがあります。
このように、
「手取りが減った」
という同じ結果でも、その原因は一つではありません。
給与明細を見るときには、手取りの金額だけを見るのではなく、**「どの項目が変わったのか」**を確認することが大切です。
健康保険と厚生年金はどちらも標準報酬月額が重要
給与明細を見ると、
「健康保険」
と
「厚生年金」
が別々に記載されています。
当然、この2つは別の制度です。
健康保険は主に病気やけがなどに備える制度であり、厚生年金は老齢・障害・死亡などに備える公的年金制度です。
ただし、会社員の場合、どちらの保険料を考えるときにも標準報酬月額が重要になります。
そのため、
「健康保険と標準報酬月額はどう関係しているの?」
「厚生年金も同じ標準報酬月額を使うの?」
と疑問に思う方もいるでしょう。
まとめ:給与明細は「支給」「社会保険料」「税金」に分けるとわかりやすい
給与明細にはさまざまな数字が並んでいますが、最初からすべての制度を覚える必要はありません。
まずは、
① 会社から支給された給与
↓
② 社会保険料
↓
③ 税金
↓
④ その他の控除
↓
⑤ 最終的な手取り
という流れで見ると理解しやすくなります。
特に覚えておきたいのは、
「給料から引かれているものが、すべて税金というわけではない」
ということです。
健康保険料、厚生年金保険料、介護保険料、雇用保険料などは社会保険料です。
一方、所得税や住民税は税金です。
さらに、社会保険料の中でも計算方法は同じではありません。
健康保険や厚生年金では標準報酬月額が重要になりますが、雇用保険料は原則として実際の賃金をもとに計算します。
給与明細を見て、
「どうしてこんなに引かれているんだろう?」
と思ったら、まず一つひとつの項目を「税金」「社会保険料」「その他」に分けてみてください。
それだけでも、自分の給料から何が引かれ、最終的な手取りがどのように決まっているのかが理解しやすくなります。
給与明細は、単に「手取りはいくらだったか」を確認するためだけのものではありません。
自分がどれだけ給料を受け取り、どの制度にいくら負担し、その結果としていくら手元に残っているのかを知るための資料でもあります。
毎月の給与明細を少し丁寧に見ることも、自分のお金について理解する第一歩になるのではないでしょうか。
※本記事は、記事執筆時点の公的機関等の情報をもとに、税金および社会保険制度について一般的な情報を提供することを目的として作成しています。内容の正確性には十分配慮していますが、税制や社会保険制度、保険料率等は改正される場合があります。また、実際の税額や社会保険料、給与からの控除内容は、所得、年齢、勤務先、加入している健康保険、家族構成などによって異なります。本記事の内容は、個別の状況に対する税務・社会保険等の専門的な助言を行うものではありません。具体的な取扱いについては、国税庁、地方公共団体、日本年金機構、加入している健康保険の保険者、勤務先の給与・社会保険担当部署などにご確認ください。