お金に関する提案は、必ずしも「自分が何かを探しているとき」にやってくるとは限りません。
むしろ、
「こういう商品がありますよ」
「今の状況なら、こういう選択肢もありますよ」
と、思いがけないタイミングで新しい選択肢を提示されることもあります。
そんなとき、提案された商品が一見魅力的に見えると、
「せっかく良い商品を紹介してもらったのだから、契約した方がいいのではないか」
と思うこともあります。
以前の私なら、商品のメリットを聞きながら、その商品自体が「良いか、悪いか」を中心に考えていたかもしれません。
しかし、FPの勉強をするようになってから、少し考え方が変わりました。
商品そのものを見るだけではなく、
「今の自分に、本当に必要なのだろうか」
と考えるようになったからです。
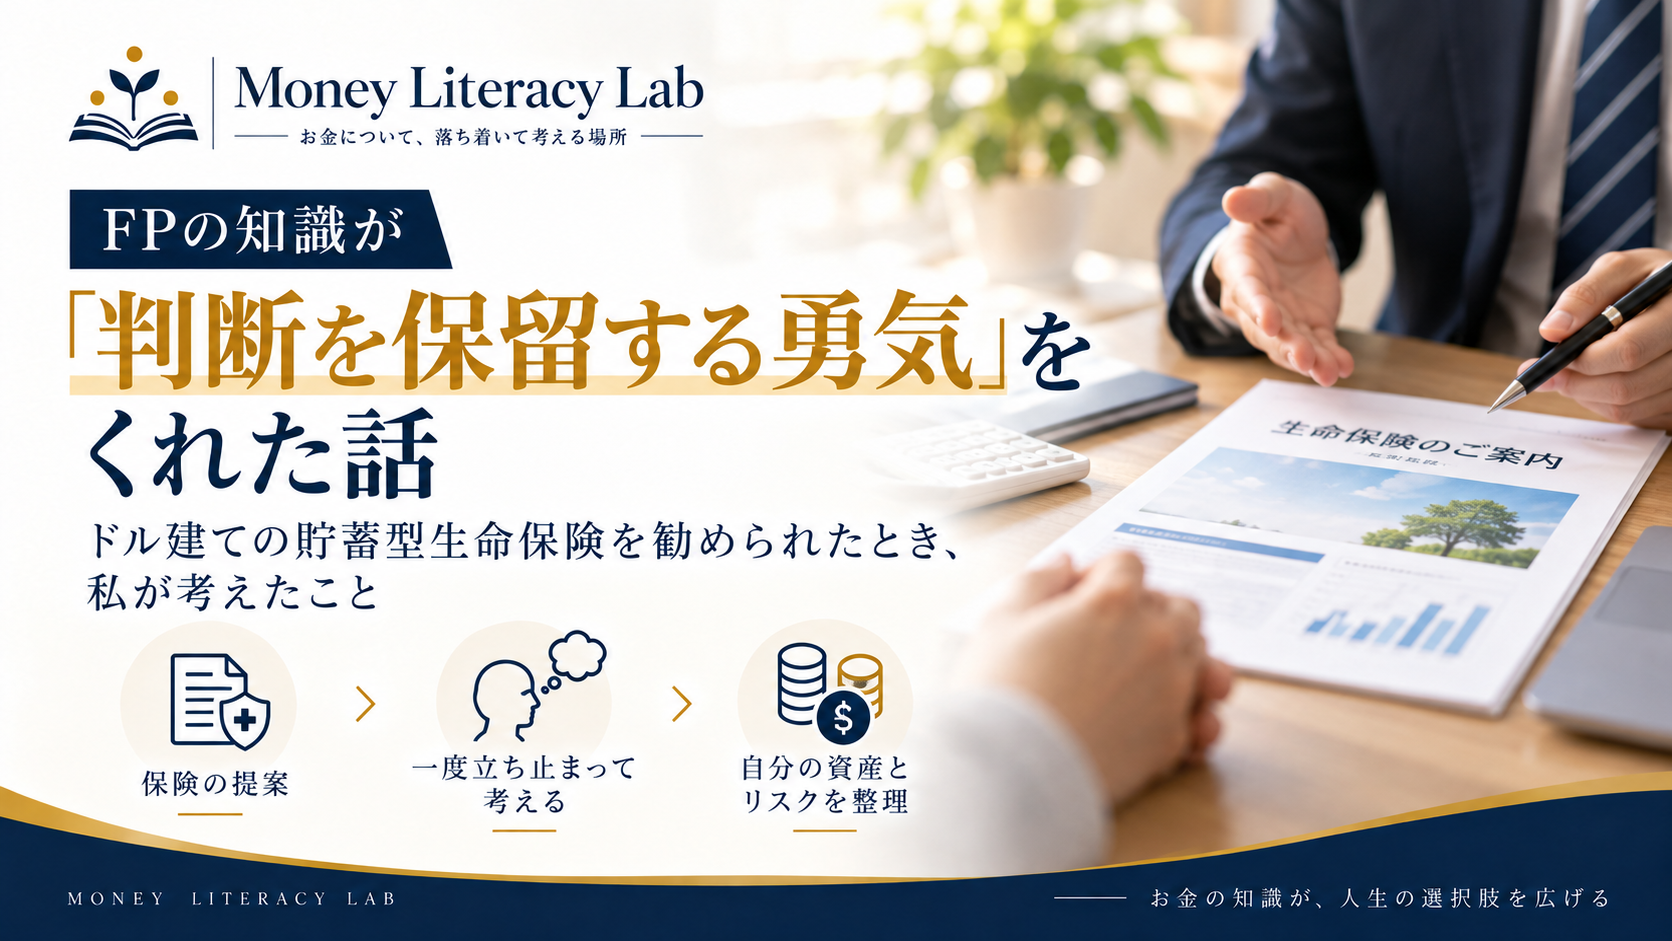
今回は、ドル建ての貯蓄型生命保険を提案されたときに、すぐに契約せず、一度判断を保留した経験について振り返ります。
今回勧められたのは、ドル建ての貯蓄型生命保険だった
私には、以前からお世話になっている保険会社の担当者がいます。
私の家計状況や家族構成、将来について考えていることなどを聞いたうえで、その時々に合いそうな保険商品を紹介してくれます。
今回提案されたのは、ドル建ての貯蓄型生命保険でした。
説明を聞き、資料を読んだときの第一印象は、
「これはこれで魅力のある商品かもしれない」
というものでした。
一定期間保有することを前提とした設計や、円建ての商品とは異なる利率など、説明を聞く限りでは魅力的に感じる部分がありました。
少なくとも、その場で、
「こんな商品には絶対に加入しない」
と思ったわけではありません。
むしろ、だからこそ迷いました。
しかし、私はその場で契約することはしませんでした。
「良さそう」と「自分に必要」は同じではない
私が一度立ち止まった理由は、
「良い商品であること」と「今の自分に必要な商品であること」は別の問題ではないか
と考えたからです。
例えば、どれほど性能の良い車でも、すでに自分に必要な車を持っているなら、もう1台買う必要があるとは限りません。
金融商品についても、似たところがあると思います。
商品の特徴だけを見れば魅力的でも、自分がすでに保有している資産や、これから必要になるお金まで含めて考えれば、結論が変わることがあります。
そこで私は、
「契約するかどうかを決める前に、一度自分の状況を整理してみよう」
と考えました。
その場で「契約する」「契約しない」の二択にするのではなく、
「今は決めない」
という第三の選択肢を取ったわけです。
今振り返ると、FPの勉強によって得たものの一つは、この判断を保留するための材料だったように思います。
まず考えたのは、「今、自分は何を持っているのか」
資料を持ち帰ってから、改めて自分の資産について考えてみました。
そこで注目したのが、
「今の自分は、すでにどのようなリスクを抱えているのか」
という点です。
私は資産運用の中で、海外資産を含む金融商品をすでに保有しています。
つまり、自分の資産全体を考えると、為替相場の変動による影響を受ける部分がすでに存在します。
そこで、
「ここにさらに外貨建ての保険を加える必要があるのだろうか」
と考えました。
新しく提案された商品だけを単独で見るのではなく、
自分がすでに持っている資産も含めて考えてみる。
この視点を持ったことで、商品の見え方が少し変わりました。
FPの勉強で知った「為替変動リスク」
ここで判断材料の一つになったのが、FPの勉強でも出てくる為替変動リスクという考え方です。
外貨建ての資産は、円に換算したときの価値が為替相場によって変動します。
例えば、単純化して考えると、同じ1万ドルの資産でも、
1ドル=150円なら150万円
1ドル=120円なら120万円
と、円換算した金額は変わります。
もちろん、実際の外貨建て金融商品では、為替以外にも商品の仕組み、手数料、解約時の条件など、確認すべき点があります。
重要なのは、
「円で見たときの価値が、為替によって変わる可能性がある」
ということです。
私はすでに海外資産を含む金融商品を保有しています。
そこへさらに外貨建ての商品を加えれば、自分の資産全体として、為替の影響を受ける部分がさらに増えることになります。
ここまで考えたとき、
「この商品が良いかどうか」ではなく、「このリスクを今の自分がさらに増やす必要があるか」
という問いに変わりました。
分散投資は、「商品を増やすこと」ではない
資産運用について勉強すると、よく出てくる言葉の一つが分散です。
私自身、以前は「分散」という言葉に、
いろいろな商品を持つこと
というイメージを持っていました。
しかし、単に商品の数を増やせば、必ずリスクが分散されるわけではありません。
商品名や金融商品の種類が違っていても、同じ要因によって大きな影響を受けるのであれば、資産全体として同じ方向のリスクを増やしている可能性があります。
だから、新しい金融商品を検討するときには、
今、何を持っているのか。
どのようなリスクを抱えているのか。
新しい商品を加えると、資産全体がどう変わるのか。
まで考える必要があります。
今回の私の場合、
すでに海外資産を保有している。
為替変動の影響を受ける資産もある。
今後使う可能性のある円の現金も必要になる。
そう考えていくと、
「さらに外貨建ての商品を増やすことが、今の自分にとって本当に必要なのだろうか」
という疑問が大きくなりました。
むしろ今は、新しい金融商品を増やすよりも、今後のライフイベントに備えて現金を確保しておくことにも意味があるのではないか。
そう考えるようになりました。
私が出した結論は「今回は契約しない」
自分の資産状況と、これから必要になるお金をあらためて考えた結果、私は今回、
ドル建ての貯蓄型生命保険には加入しない
という判断をしました。
ここで大切なのは、
「ドル建ての保険は悪い商品だから加入しなかった」
わけではないということです。
ドル建ての商品そのものを否定したいわけでも、貯蓄型生命保険そのものを否定したいわけでもありません。
今回の結論は、あくまで、
「現在の自分の資産状況や、すでに抱えているリスク、今後必要になるお金まで考えると、今の自分には必要ない」
というものでした。
状況が違えば、同じ商品を見ても別の判断になるかもしれません。
だからこそ、金融商品について考えるときには、
「この商品は良い商品なのか?」
だけではなく、
「この商品は、今の自分に必要なのか?」
という問いも大切なのだと思います。
一方で、私はすべての貯蓄型生命保険を不要だと考えているわけではありません。保障の目的によっては、保険料が高くても終身保険を利用する意味があるのではないかと考えています。その理由については、こちらの記事で詳しく書いています。
FPの知識は「断るため」のものではなかった
今回の経験を通して、あらためて感じたことがあります。
それは、
FPの知識は、金融商品を否定するためのものではない
ということです。
FPの勉強をしたから、
「保険は不要だ」
「外貨建て商品は危険だ」
という結論になったわけではありません。
むしろ役に立ったのは、
為替変動リスクという考え方を知っていたこと。
自分の資産全体を見る必要があると考えられたこと。
商品のメリットだけでなく、自分が負うリスクについても考えられたこと。
そして、
その場で答えを出さなくてもいいと思えたこと
でした。
知識があるから、すぐに「YES」と言う必要もない。
かといって、よく分からないから「NO」と決めつける必要もない。
一度持ち帰る。
調べる。
自分の状況を整理する。
分からないことがあれば確認する。
そのうえで決める。
私にとってFPの知識は、正解を教えてくれるものというより、
自分で考えるための補助線
として役立っているように思います。
FPの勉強を通して、「何を選ぶか」だけでなく、「不要な選択を避けること」にも知識の価値があると感じた経験については、こちらの記事でも紹介しています。
「判断を保留する」ことも、一つの選択肢
金融商品に限らず、お金について何かを決めるときには、
「今、決めなければならない」
ような感覚になることがあります。
しかし、本当に今決める必要があるのかは、別の問題です。
もちろん、期限のある制度や契約もあります。
一方で、十分に理解できていないのに、焦って判断する必要がない場面もあります。
そんなとき、
「もう少し調べてから決めます」
と言えることは、とても大切だと思います。
これは、単なる先延ばしとは少し違います。
判断するために必要な情報が足りないから、いったん止まる。
自分の状況を整理するために、時間を取る。
つまり、
より納得して判断するための「保留」
です。
今回、私がドル建ての貯蓄型生命保険について一度判断を保留できたことも、結果的には自分の資産全体を見直す機会になりました。
「契約するかどうか」以上に、その過程に意味があったように感じています。
お金の知識は、「不要な選択肢」を減らすことにも役立つ
Money Literacy Labでは、
知識があることで、人生の選択肢は広がる
という考え方を大切にしています。
一方で今回の経験から、少し面白いことにも気づきました。
知識が増えると、単純に選択肢が増えるだけではありません。
「これは今の自分には必要ない」
と判断できるものも増えていきます。
一見すると、「選択肢が減っている」ようにも見えます。
しかし私は、これは矛盾していないと思っています。
何も知らなければ、
「勧められたから加入する」
「みんながやっているから自分もやる」
「よく分からないから、とりあえず選ぶ」
となってしまうかもしれません。
一方で知識があれば、
「これは今の自分には必要ない」
「こちらの方法の方が自分には合っている」
「今は何も選ばない」
という判断もできます。
つまり、知識によって不要な選択肢を外せるようになることで、
本当に自分に必要な選択肢を、自分で選べるようになる。
それもまた、
「知識があることで、人生の選択肢が広がる」
ということなのだと思います。
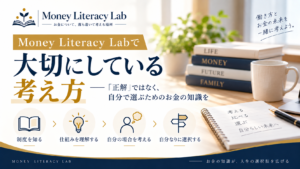
Money Literacy Labで大切にしている「正解を教えるのではなく、自分で選ぶためのお金の知識を届ける」という考え方については、こちらの記事にまとめています。
まとめ|知識がくれたのは、「正解」ではなく立ち止まる余裕だった
今回、ドル建ての貯蓄型生命保険を提案されたとき、私はその場では契約せず、一度持ち帰って考えることにしました。
そして、
自分がすでにどのような資産を持っているのか。
どのようなリスクを抱えているのか。
これからどのようなお金が必要になるのか。
を整理した結果、
「今回は加入しない」
という結論になりました。
FPの知識が、
「この保険には加入してはいけない」
と教えてくれたわけではありません。
そうではなく、
「今すぐ決めなくてもいい。一度、自分の場合について考えてみよう」
と思うための材料を与えてくれました。
制度を知る。
仕組みを理解する。
自分の場合について考える。
そして、自分なりに選択する。
Money Literacy Labで大切にしているこの流れは、今回の経験にもそのまま当てはまったように思います。
お金の知識を身につける目的は、すべての場面で瞬時に正解を出せるようになることではありません。
分からないときに調べることができる。
必要なら立ち止まることができる。
そして最後は、自分で納得して選ぶことができる。
「今は決めない」という選択肢を持てることも、お金について学ぶことで得られる力の一つなのではないか。
今回の経験を通して、私はそう感じました。
※本記事は、筆者自身の経験と考え方を整理することを目的としたものであり、特定の生命保険商品、外貨建て保険、その他の金融商品の利用または不利用を推奨するものではありません。外貨建て保険を含む金融商品の特徴やリスク、費用、解約時の取扱いなどは商品によって異なります。実際に金融商品を検討する際は、契約概要や注意喚起情報などを確認し、ご自身の資産状況、家族構成、将来設計、リスク許容度などを踏まえて判断してください。