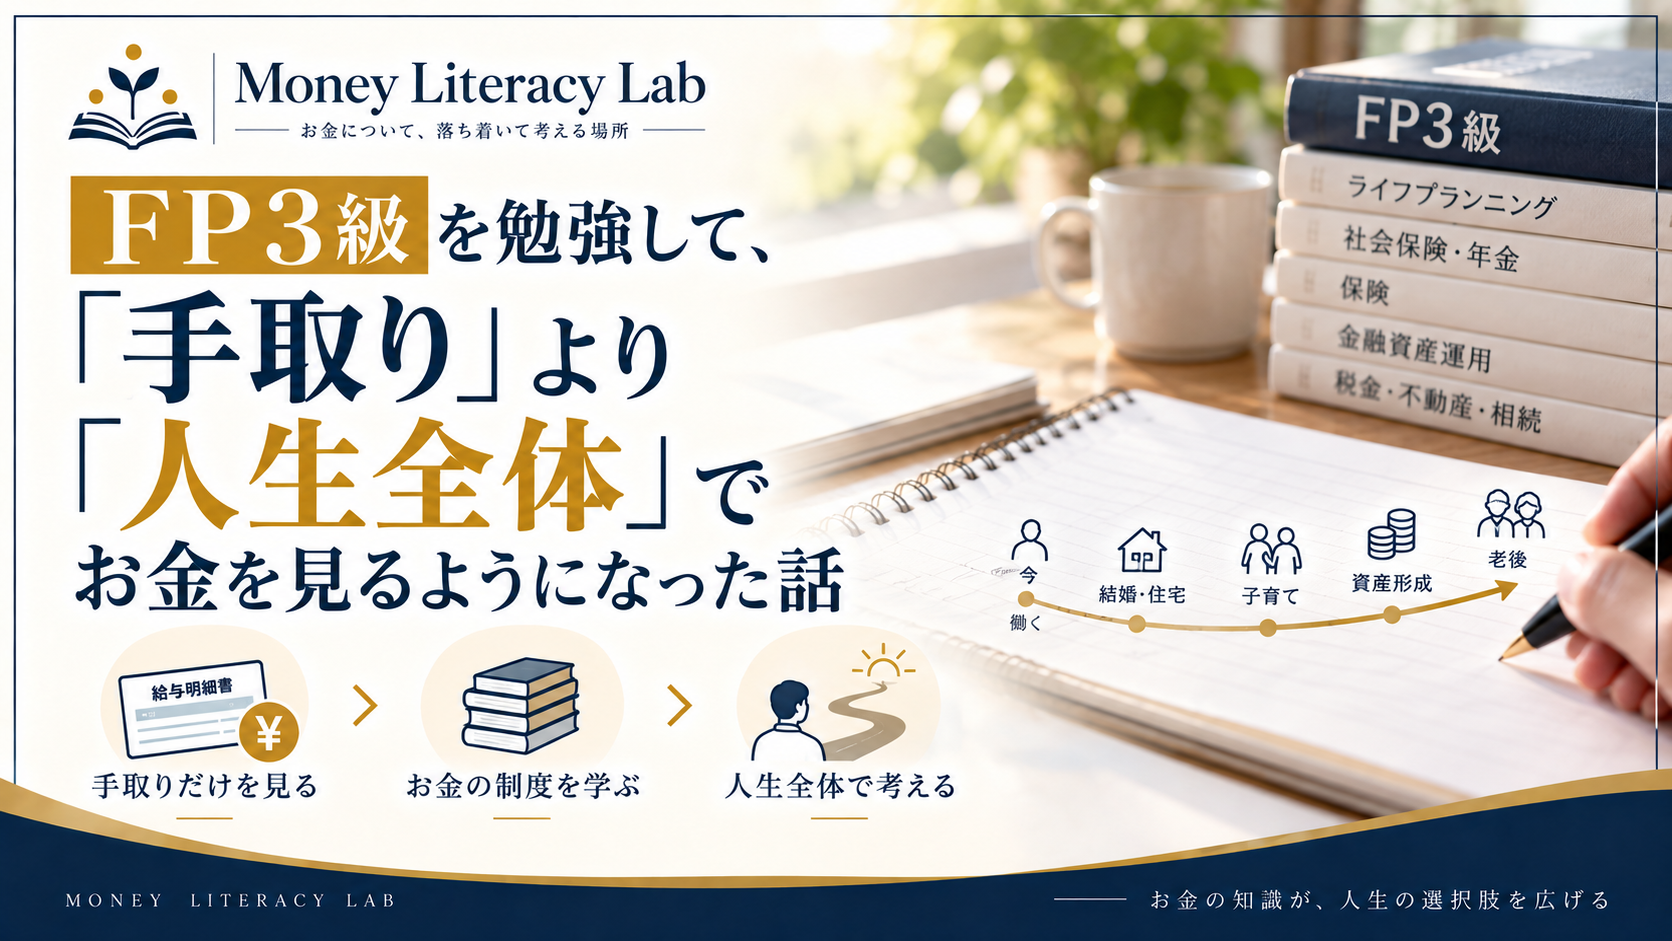
私がFP3級の勉強を始めた理由は、とてもシンプルなものでした。
「お金について、もう少し理解したい。」
社会人になって初めて給与明細を見たとき、額面給与からさまざまな税金や社会保険料が差し引かれていることに驚きました。
何がいくら引かれているのか。
なぜこれだけ引かれるのか。
その理由もよく分からないまま、当時の私は「手取りはいくらなのか」という数字ばかりを見ていたように思います。
だからこそ、お金について一度体系的に学んでみたいと思い、FP3級の勉強を始めました。
当時は、「税金」や「投資」の知識が身につけば十分だと思っていました。
しかし、実際に学び始めてみると、得られたものはそれだけではありませんでした。
お金の制度は、すべて人生につながっていた
FP3級では、
- ライフプランニング
- 社会保険
- 年金
- 保険
- 金融資産運用
- 税金
- 不動産
- 相続
など、本当に幅広い分野を学びます。
勉強を始めた頃は、それぞれが独立した知識だと思っていました。
しかし、学習を進めるにつれて、
すべてが「人生設計」という一本の線でつながっている
ことに気づきました。
例えば、税金を学べば、iDeCoやふるさと納税といった制度について、その仕組みを理解したうえで考えられるようになります。
医療費控除を知れば、高額な医療費がかかる選択をするときにも、税制まで含めて考えられるようになります。
年金制度を学べば、「老後にいくら必要なのか」だけではなく、「老後にどのくらい働きたいのか」という人生設計にもつながります。
社会保険について学べば、給与から引かれる金額だけではなく、厚生年金や健康保険の給付など、その先にある仕組みにも目を向けられるようになります。
一つひとつは別々の制度です。
しかし、それらはすべて人生という長い時間軸の中でつながっているのだと感じるようになりました。
「今月」ではなく、「人生全体」で考えるようになった
FP3級を勉強して、私自身が最も変わったと感じているのは、お金を見る時間軸です。
以前は、
「今月はいくら残るか」
「今年はいくら増えたか」
ということばかり考えていました。
もちろん、それも大切です。
しかし、FP3級を勉強してからは、目の前のお金だけではなく、少し長い時間軸で考えるようになりました。
例えば、
「厚生年金保険料の負担だけでなく、標準報酬月額が将来の老齢厚生年金にも関係している。」
こうした考え方に変わるきっかけの一つになったのが、標準報酬月額の仕組みを学んだことでした。給与から差し引かれる社会保険料だけを見るのではなく、現在の負担と将来の厚生年金とのつながりまで含めて考えるようになった経緯については、こちらの記事で詳しく振り返っています。
「iDeCoは現在の税負担だけでなく、老後の資産形成にもつながっている。」
「医療費控除のような制度を知っていることで、高額な医療費がかかる場面でも選択肢を整理しやすくなる。」
といった具合です。
つまり、
今のお金と将来のお金を、一つの流れとして考える
ようになりました。
こうした考え方は、老後や税金だけでなく、出産や育児といった将来のライフイベントについても同じでした。
以前の私は、出産や育児には「かなりお金がかかりそう」という漠然とした不安を持っていました。しかし、FP3級の勉強を通して、出産育児一時金や育児休業に関する給付などの制度を知ったことで、「どのような支援があり、自分たちは何を準備する必要があるのか」と具体的に考えられるようになりました。
将来の出産・育児に対するお金の不安が、制度を知ることでどのように「見通し」に変わったのかについては、こちらの記事で詳しく振り返っています。
その結果、「今月の手取りが減ったから損をした」「税金が戻ってきたから得をした」といった目の前の数字だけで、お金のことを判断することが少なくなったように思います。
お金を見るときの視点が、
「今月」から「人生全体」へ
少しずつ広がっていきました。
こうした変化のきっかけの一つが、FP3級の勉強を通して「課税所得」という言葉の意味を理解したことでした。「収入」「所得」「課税所得」の違いを知り、税金や給与明細の見え方がどのように変わったのかについては、こちらの記事で詳しく振り返っています。
「損か得か」ではなく、自分で判断する
FP3級を勉強していて、もう一つ感じたことがあります。
それは、
お金には、一つの正解がない
ということです。
例えば、iDeCoを積極的に利用する人もいれば、現在使えるお金を優先する人もいます。
国民年金保険料を追納する人もいれば、追納せず、そのお金を別の目的に使う人もいるでしょう。
私自身も、学生時代に猶予されていた国民年金保険料を追納するかどうかを考えた経験があります。制度を調べたうえで、最終的に私が追納を選んだ理由については、こちらの記事で詳しく振り返っています。

4月から6月の残業についても、「社会保険料が上がるから損」と一言で結論づけられるものではありません。
収入、資産、年齢、家族構成、将来の計画。
そして、その人が人生で何を大切にしているのか。
それによって、選択は変わります。
だからこそ、私は制度を知ることが大切なのだと思っています。
制度を知らなければ、そもそもどのような選択肢があるのか分かりません。
一方で、制度を知ったからといって、自動的に一つの正解が決まるわけでもありません。
知識は、「正解」を教えてくれるものというより、
自分で納得して選ぶための材料
なのだと思います。
このブログを書き続けて気づいたこと
Money Literacy Labでは、これまで、
給与明細、
iDeCo、
ふるさと納税、
国民年金、
医療費控除、
ICL手術、
在職老齢年金、
標準報酬月額など、
さまざまなテーマについて書いてきました。
一見すると、かなりバラバラなテーマに見えるかもしれません。
しかし、振り返ってみると、どの記事にも共通していることがあります。
それは、
制度そのものを紹介することだけが目的ではない
ということです。
私が本当に書きたいのは、
制度を知ったことで、
自分がどう考え、
どんな選択をし、
その結果、人生の見え方がどう変わったのか。
その過程です。
だから、このブログでは、
「この制度を使えば得をします。」
と一つの答えを示すことだけを目的にはしたくありません。
制度や仕組みを知ることで、読んでくださった方が、
「自分の場合はどうだろう?」
と一度立ち止まって考える。
そして、自分なりの答えを選ぶ。
Money Literacy Labが、そのための材料を提供できる場所になればいいと思っています。
FP3級で一番学んだこと
資格試験というと、
「合格すること」
が目的になりがちです。
もちろん、私も合格を目指して勉強しました。
しかし、今振り返ると、FP3級で一番学んだことは、税金でも、年金でも、投資でもなかったのかもしれません。
人生には、お金に関する判断が無数にある。
そして、その一つひとつを、
知識をもって、自分で選べるようになること。
それこそが、FP3級を勉強して得られた一番大きな財産だったのだと思います。
資格を取得したことそのものよりも、お金について考えるための「ものさし」を少しずつ持てるようになったこと。
私にとっては、その変化の方が大きかったように感じています。
FP3級の学習を通して変わったのは、お金の見方だけではありませんでした。年金や税金などを学ぶ中で、「老後にいくら必要なのか」だけではなく、「老後にどのような人生を送りたいのか」まで考えるようになりました。その変化については、こちらの記事で詳しく振り返っています。
Money Literacy Labが目指したいこと
このブログのタイトルは、
Money Literacy Lab
です。
「お金について、落ち着いて考える場所。」
という思いを込めています。
ブログを始めた頃は、お金について分かりやすく解説する場所を作りたいと考えていました。
その思いは今も変わりません。
ただ、記事を書き続ける中で、その先にもう一つ目指したいものが見えてきました。
それは、
知識によって、人生の選択肢を広げる場所
です。
お金は、人生の目的ではありません。
より自分らしい人生を送るための手段の一つです。
だからこそ、
「いくら増えたか」
「いくら節税できたか」
「手取りがいくらになったか」
だけではなく、
その知識によって、自分がどんな人生を選べるようになったのか。
そんな視点を、このブログでは大切にしていきたいと思っています。
FP3級を勉強したことで、私のお金が急に大きく増えたわけではありません。
でも、お金との向き合い方は大きく変わりました。
「手取りはいくらか」だけを見るのではなく、その数字の背景にある制度を知る。
制度を知ったうえで、自分の場合について考える。
そして、自分なりに選択する。
Money Literacy Labも、そんな「知識が人生の選択肢を広げていく過程」を、これから一つずつ積み重ねていきたいと思います。
※本記事は、筆者個人の学習経験や考え方をまとめたものです。FP3級の取得や特定の金融商品・制度の利用を推奨することを目的とした記事ではありません。資格の有無にかかわらず、お金について学ぶことが、ご自身の人生設計について考えるきっかけになれば幸いです。