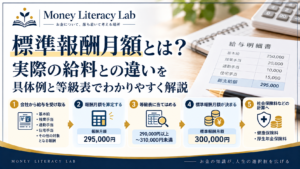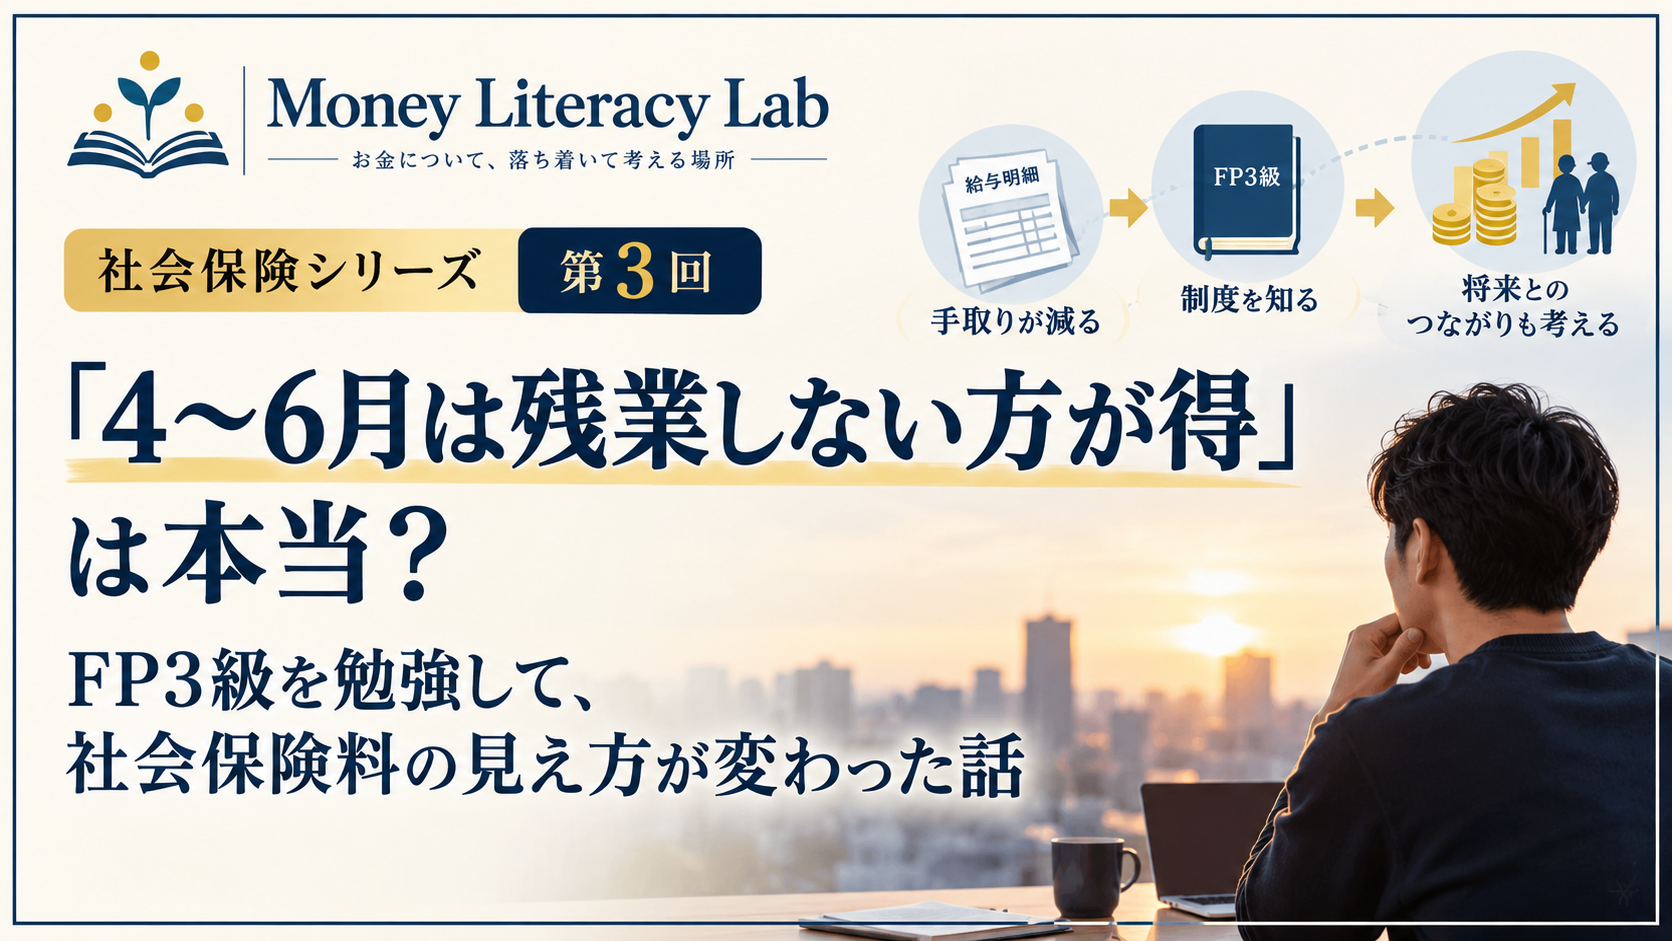
「4月から6月は残業しない方がいい。」
会社員になってから、このような話を耳にしたことがある方も多いのではないでしょうか。
私も以前は、
「社会保険料が高くなるなら、できるだけ残業はしない方が得なのかな」
と漠然と考えていました。
しかし、FP3級の勉強を通して標準報酬月額や厚生年金の仕組みを学んでからは、この考え方が少し変わりました。
このシリーズでは、これまで「4~6月に残業すると社会保険料が上がって損なのか」という疑問や、標準報酬月額の仕組みについて整理してきました。
今回は制度そのものの説明から少し離れて、
「制度を知ったことで、私は社会保険料をどう見るようになったのか」
という、自分自身の変化について書いてみたいと思います。
「手取りが減る」という事実だけを見ていた頃
FP3級を勉強する前の私は、社会保険料について深く考えたことはありませんでした。
給与明細を見ると、健康保険料や厚生年金保険料が毎月差し引かれています。
社会保険料が増えると聞けば、
「その分だけ手取りが減る。」
ということしか考えていませんでした。
ですから、「4~6月は残業しない方が得」という話を聞いたときも、
「確かにそうかもしれない。」
と素直に思っていました。
目の前の給与だけを見れば、社会保険料が増えることで手取りが減ることは事実です。
当時の私は、その先まで考えていませんでした。
制度を知ると、見える景色が変わった
ところが、FP3級では標準報酬月額や厚生年金の仕組みを学びます。
そこで知ったのが、標準報酬月額は現在支払う厚生年金保険料だけでなく、将来受け取る老齢厚生年金の計算にも関係しているということでした。
標準報酬月額が高くなると、毎月支払う厚生年金保険料も増える場合があります。
一方で、その標準報酬月額は、将来受け取る老齢厚生年金の報酬比例部分の計算にも使われます。
つまり、
「現在の負担」だけを見るのではなく、「将来とのつながり」まで見る必要がある
ということです。
もちろん、
「だから保険料は高い方が得だ」
と言いたいわけではありません。
社会保険料には健康保険料なども含まれますし、増えた社会保険料のすべてが将来の年金として自分に戻ってくるという意味でもありません。
ただ、制度全体を知ったことで、
「社会保険料が増える=その分だけ損」
と単純に考えることはなくなりました。
私自身も、この制度の影響を受けています
これは、私にとって単なる教科書上の知識ではありません。
詳しい給与体系についてはお話しできませんが、私が勤務している大学では、春から夏にかけて給与が増える年があります。
その結果、標準報酬月額が上がり、社会保険料が増えることがあります。
もしFP3級を勉強していなかったら、
「また社会保険料が上がった……。」
と、それだけで終わっていたかもしれません。
もちろん、毎月の手取りが減るのは嬉しいことではありません。
しかし今は、以前とは少し受け止め方が違います。
標準報酬月額が老齢厚生年金の計算にも関係していることを知ったことで、
「今の手取りが減った」
という一面だけではなく、
「この数字は将来の老齢厚生年金にも関係している」
というところまで考えるようになりました。
制度を知ったことで、同じ出来事でも受け止め方が変わったのです。
「損か得か」だけでは決められない
インターネットやSNSでは、
「4~6月は残業しない方が得」
という話を見かけることがあります。
確かに、短期的な手取りだけに注目すれば、そのような考え方が出てくるのも理解できます。
しかし、標準報酬月額は現在支払う社会保険料だけでなく、将来受け取る老齢厚生年金にも関係しています。
さらに、残業をすれば、その分の残業代も受け取ります。
そのため、
「4~6月に残業すると得なのか、損なのか」
という問いだけで考えると、少し単純化しすぎてしまうように思います。
現在の手取り。
現在の生活。
将来受け取る年金。
そして、自分自身の働き方。
何を重視するかは、人によって違います。
だから私は、制度を知った今では、
「4~6月は残業しない方が得か?」
という問いに一つの答えを出すことよりも、
「制度を理解したうえで、自分はどう働きたいのか」
を考えることの方が大切なのではないかと思っています。
FP3級を勉強して、一番変わったこと
今回のテーマに限らず、FP3級を勉強して感じたことがあります。
それは、
「目の前のお金だけでなく、その背景にある制度まで見るようになった」
ということです。
給与明細について調べたときには、「給与から何が引かれているのか」が分かるようになりました。
医療費控除について学んだときには、制度を知っていたことで、ICL手術という選択肢を現実的に考えられるようになりました。
国民年金保険料の追納について考えたときも、目の前で支払う金額だけではなく、老後の資産全体という視点から判断するようになりました。
そして今回の社会保険料についても、
「今月の手取り」
だけではなく、
「将来とのつながり」
まで含めて考えるようになりました。
FP3級を取得したからといって、急にお金が増えたわけではありません。
しかし、制度を一つ知るたびに、
「自分のお金について考えるための判断材料」
は少しずつ増えているように感じます。
私にとっては、それがFPを勉強して得られた大きな変化の一つでした。
Money Literacy Labが伝えたいこと
Money Literacy Labでは、
「どちらが得か」
という結論だけをお伝えしたいわけではありません。
今回の記事でお伝えしたかったのも、
制度を知ることで、「自分は何を大切にしたいのか」を考えられるようになる
ということです。
現在の手取りを重視する人がいてもいい。
将来の年金まで含めて考える人がいてもいい。
働く時間や生活とのバランスを重視する人がいてもいい。
大切なのは、制度を知らないまま「得」「損」と判断するのではなく、制度を理解したうえで、自分なりに納得して選ぶことだと思います。
私自身、FP3級を勉強したことで、お金に関する知識が増えただけではありません。
「手取りが減る」「社会保険料が高い」といった目の前の出来事だけではなく、その背景にある制度や将来とのつながりまで考えるようになりました。
お金について学ぶということは、単に「損をしないための知識」を身につけることではないのだと思います。
制度を知る。
仕組みを理解する。
自分の場合に当てはめて考える。
そして、自分なりに選択する。
そうやって人生全体を見渡しながら、自分に合った選択ができるようになること。
私は、それこそがお金について学ぶ大きな価値なのではないかと思っています。
※本記事は、筆者個人の学習経験や考え方をまとめたものです。「4~6月は残業しない方が得か」という問いに一つの正解があるわけではありません。収入や働き方、ライフプランによって考え方は異なります。また、社会保険や公的年金の制度は変更される場合があります。具体的な制度については、日本年金機構や加入している健康保険の保険者、勤務先の担当部署などで最新の情報をご確認ください。