「標準報酬月額には、基本給だけが含まれるの?」
「残業代や通勤手当も社会保険料に影響する?」
「ボーナスは標準報酬月額に含まれるの?」
給与明細を見ると、基本給のほかにも残業手当、通勤手当、住宅手当など、さまざまな項目があります。
健康保険料や厚生年金保険料の計算に使われる「標準報酬月額」を考えるとき、これらのうち何が対象になるのか分かりにくいですよね。
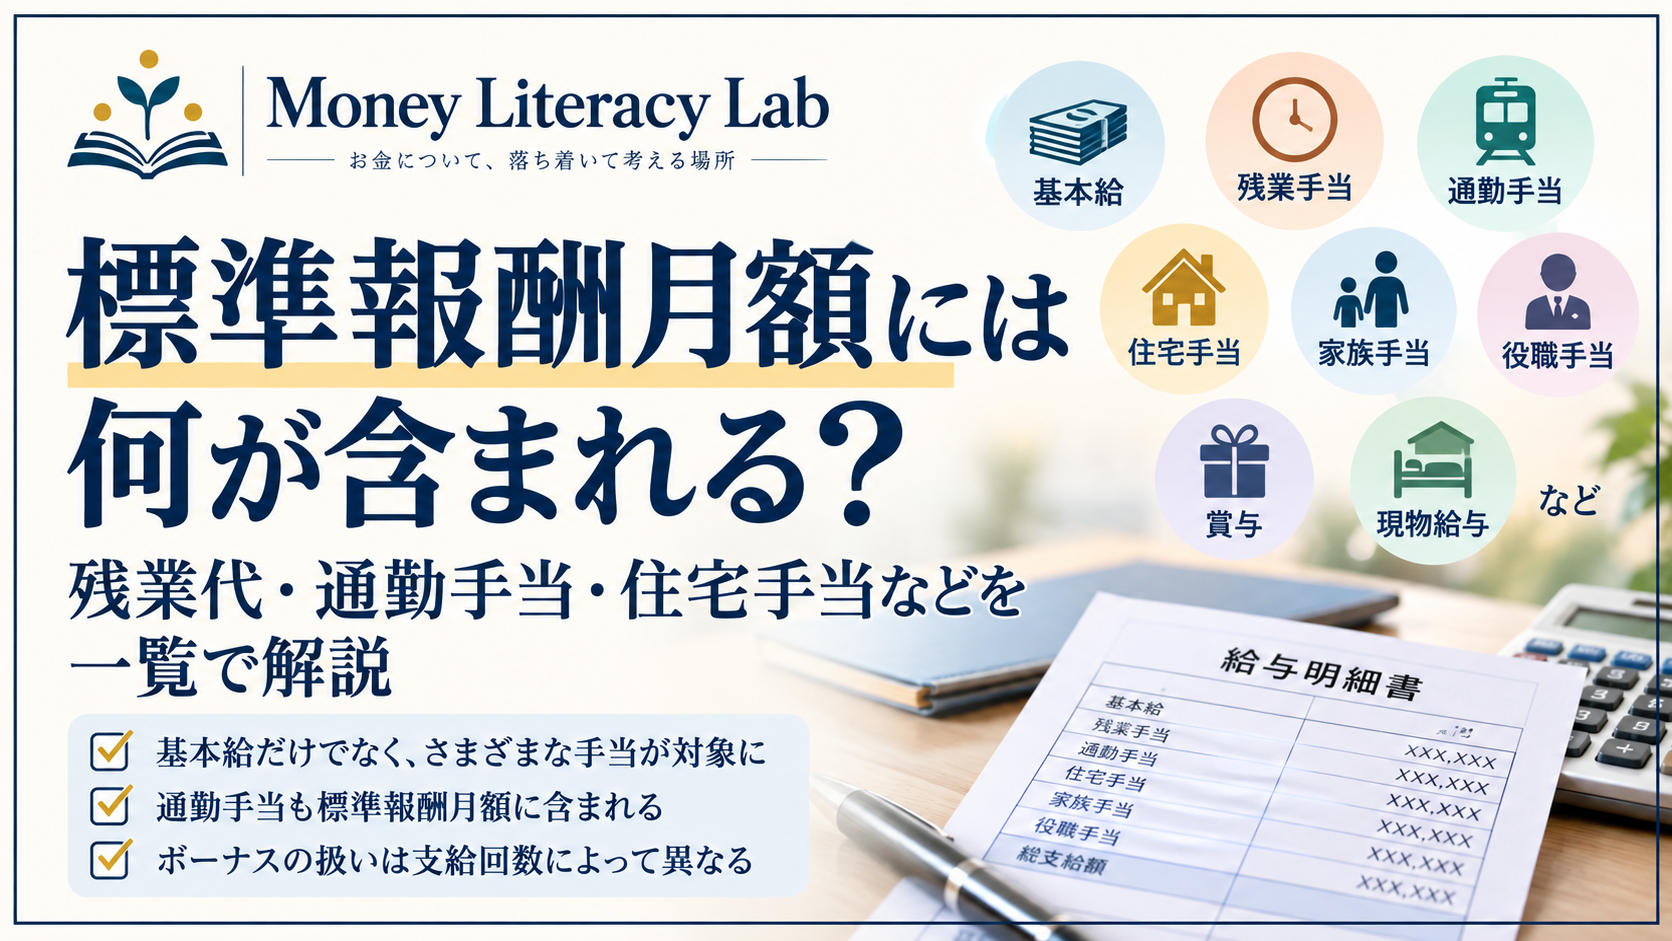
結論からいうと、標準報酬月額の計算では基本給だけでなく、残業手当、通勤手当、住宅手当など、事業主から労働の対償として支給されるさまざまな報酬が対象になります。
この記事では、標準報酬月額に含まれるもの・含まれないものについて、できるだけ分かりやすく解説します。
そもそも標準報酬月額とは?
標準報酬月額とは、健康保険料や厚生年金保険料などを計算する基準となる金額です。
実際の給与額をそのまま毎月の保険料計算に使うのではなく、給与などの報酬を一定の幅に区分した「標準報酬月額」を使用します。
原則として、毎年4月・5月・6月に支払われた報酬をもとに標準報酬月額が決定され、その年の9月から翌年8月まで適用されます。
標準報酬月額がどのように決まり、社会保険料や将来の厚生年金とどのようにつながっているのかについては、こちらの記事で詳しく解説しています。
標準報酬月額には基本給以外も含まれる
標準報酬月額を考えるときに、まず知っておきたいのが、
「基本給=標準報酬月額の対象となる給与のすべて」ではない
ということです。
日本年金機構によると、標準報酬月額の対象となる報酬には、基本給だけでなく、残業手当や通勤手当などを含めた税引き前の給与が含まれます。
代表的なものを整理すると、次のようになります。
| 項目 | 標準報酬月額の対象 |
|---|---|
| 基本給 | ○ |
| 残業手当 | ○ |
| 通勤手当 | ○ |
| 住宅手当 | ○ |
| 家族手当 | ○ |
| 役職手当 | ○ |
| 日直・宿直手当 | ○ |
| 年4回以上支給される賞与 | ○ |
| 社宅・寮などの現物給与 | ○(一定のルールで金額換算) |
| 食事などの現物給与 | ○(一定の条件による) |
| 出張旅費 | × |
| 慶弔費 | × |
| 退職金 | × |
| 年3回以下支給される賞与 | ×(原則として標準賞与額の対象) |
このように見ると、給与明細に記載されているさまざまな手当が標準報酬月額に関係していることが分かります。
では、基本給や残業手当、通勤手当などを合わせた報酬から、実際にどのように標準報酬月額が決まるのでしょうか。報酬月額29万5,000円が標準報酬月額30万円になるケースなど、実際の給料を等級表に当てはめる仕組みについては、こちらの記事で具体例を使って詳しく解説しています。
それぞれについて、もう少し詳しく見てみましょう。
残業手当は標準報酬月額に含まれる
まず、残業手当(残業代)は標準報酬月額の対象となる報酬に含まれます。
たとえば、
- 基本給:25万円
- 残業手当:3万円
であれば、標準報酬月額を考える際には、基本給25万円だけを見るのではなく、残業手当を含めた報酬を考える必要があります。
そのため、4月・5月・6月に支払われる残業手当が多くなると、その年の標準報酬月額に影響する可能性があります。
ただし、残業代が少し増えたからといって、必ず標準報酬月額が上がるわけではありません。
標準報酬月額は給与額そのものではなく、一定の幅で区切られた「等級」で決まるからです。
「残業すると実際に社会保険料はいくら増えるのか?」については、次の記事で具体的な金額を使って詳しく解説しています。
通勤手当も標準報酬月額に含まれる
意外に感じる方が多いかもしれませんが、通勤手当も標準報酬月額の対象です。
ここで注意したいのが、「税金」と「社会保険」では扱いが異なることです。
一定の範囲内の通勤手当は、所得税では非課税となる場合があります。
そのため、
「非課税なら社会保険料の計算にも含まれないのでは?」
と思うかもしれません。
しかし、標準報酬月額を計算する際には、通勤手当も報酬に含まれます。
つまり、所得税がかからない通勤手当であっても、社会保険では標準報酬月額の計算対象になります。
「税金がかかる給与」と「社会保険料の対象となる報酬」は必ずしも同じではない、という点を覚えておきましょう。
住宅手当も標準報酬月額に含まれる
会社から住宅手当を受け取っている場合、その住宅手当も原則として標準報酬月額の対象となります。
たとえば、
- 基本給:25万円
- 住宅手当:2万円
- 通勤手当:1万円
の場合、基本給25万円だけではなく、住宅手当や通勤手当も含めた報酬をもとに標準報酬月額を考えます。
「基本給はそれほど高くないのに、思っていたより標準報酬月額が高い」
という場合には、住宅手当や通勤手当などの各種手当が影響している可能性があります。
家族手当や役職手当なども対象になる
標準報酬月額の対象となるのは、残業手当・通勤手当・住宅手当だけではありません。
日本年金機構では、たとえば次のようなものを報酬の例として挙げています。
- 能率給
- 奨励給
- 役付手当
- 職階手当
- 特別勤務手当
- 勤務地手当
- 日直手当
- 宿直手当
- 家族手当
- 休職手当
- 通勤手当
- 住宅手当
- 別居手当
- 早出残業手当
名称だけで判断するのではなく、事業主から労働の対償として支給されるものかどうかが基本的なポイントになります。
実際の取扱いは支給の内容や方法によって異なる場合があるため、判断が難しい手当については、勤務先の担当部署や年金事務所などに確認すると安心です。
現金以外でも標準報酬月額に含まれることがある
さらに注意したいのが、給与として銀行口座に振り込まれるお金だけが対象ではないことです。
会社から、
- 社宅や寮
- 食事
- 通勤定期券
- 自社製品
などを現物で提供される場合があります。
こうしたものは「現物給与」と呼ばれ、一定のルールに従って金額に換算したうえで、標準報酬月額の対象となることがあります。
つまり、
「実際に現金でもらっていないから社会保険料には関係ない」
とは限りません。
現物給与がある場合には、金銭で支給される給与と合算して標準報酬月額を決定することがあります。
ボーナスは標準報酬月額に含まれる?
ボーナス(賞与)は少し扱いが異なります。
一般的に、年3回以下支給される賞与は、毎月の標準報酬月額には含まれません。
その代わり、「標準賞与額」という別の仕組みを使って健康保険料や厚生年金保険料が計算されます。
一方、年4回以上支給される賞与については、標準報酬月額の対象となる報酬に含まれます。
したがって、
「ボーナスは標準報酬月額に含まれない」
と一律に覚えるのではなく、
年3回以下の賞与 → 原則として標準賞与額の対象
年4回以上の賞与 → 標準報酬月額の対象
と整理しておくと分かりやすいでしょう。
標準報酬月額に含まれないものは?
一方、会社から受け取るお金であっても、すべてが標準報酬月額の対象になるわけではありません。
たとえば、次のようなものは原則として標準報酬月額の対象となる報酬には含まれません。
- 出張旅費
- 仕事上の交際費
- 慶弔費
- 退職金
- 解雇予告手当
- 臨時に支給される見舞金など
これらは通常、労働の対償として支給される報酬とは性質が異なるためです。
ただし、名称だけではなく実際の支給内容によって判断される場合があります。
個別の手当が標準報酬月額の対象になるか分からない場合には、勤務先の給与・社会保険担当部署や年金事務所などに確認すると安心です。
「手取り額」ではなく「税引き前の報酬」で考える
もう一つ、よくある誤解があります。
標準報酬月額は、銀行口座に実際に振り込まれる「手取り額」をもとに決めるものではありません。
給与からは、
- 所得税
- 住民税
- 健康保険料
- 厚生年金保険料
- 雇用保険料
などが差し引かれます。
しかし、標準報酬月額を考えるときには、これらが差し引かれた後の手取り額ではなく、基本給や対象となる各種手当などを含めた税引き前の報酬を基準にします。
給与明細を見るときには、「差引支給額(手取り)」だけを見るのではなく、基本給や各種手当などの支給項目にも注目してみましょう。
4~6月の残業代や各種手当が標準報酬月額に影響することがある
標準報酬月額は、原則として毎年4月・5月・6月に支払われた報酬をもとに決定されます。
そして、決定された標準報酬月額は、原則としてその年の9月から翌年8月まで使用されます。
そのため、4~6月に支払われる残業手当などが多い場合、その年の標準報酬月額が高くなる可能性があります。
ただし、
「4~6月は残業をしない方がお得」
と単純に考えるのはおすすめできません。
標準報酬月額は等級によって決まるため、残業代が増えても等級が変わらなければ、標準報酬月額を基礎とする社会保険料が変わらない場合があります。
また、厚生年金では、標準報酬月額が将来受け取る老齢厚生年金の計算にも使われます。
社会保険料だけを見て「残業すると損」と判断するのではなく、制度全体を理解することが大切です。
「4~6月は残業しない方が得」といわれる理由や、社会保険料だけを見て「損」と判断できない理由については、こちらの記事で詳しく整理しています。
まとめ:基本給だけでなく残業代や通勤手当も確認しよう
標準報酬月額の対象となる報酬には、基本給だけでなく、さまざまな手当が含まれます。
特に覚えておきたいのは、
- 残業手当
- 通勤手当
- 住宅手当
- 家族手当
- 役職手当
なども対象になるということです。
また、一定の現物給与や年4回以上支給される賞与も、標準報酬月額の対象になる場合があります。
一方、出張旅費や慶弔費、退職金などは原則として対象になりません。
「基本給だけを見る」のではなく、会社からどのような報酬を受け取っているのかを確認することが、標準報酬月額を理解する第一歩です。
給与明細を見る機会があれば、ぜひ基本給だけでなく、残業手当や通勤手当、住宅手当などにも注目してみてください。
※本記事は、記事執筆時点の日本年金機構などの公的機関の情報をもとに、社会保険制度について一般的な情報を提供することを目的として作成しています。内容の正確性には十分配慮していますが、制度の改正等により、記事の内容が最新の情報と異なる場合があります。また、実際の標準報酬月額や社会保険料の取扱いは、勤務状況や給与・手当の支給方法などによって異なる場合があります。本記事の内容は、個別の状況に対する専門的な助言を行うものではありません。具体的な取扱いについては、日本年金機構、加入している健康保険の保険者、勤務先の社会保険担当部署などにご確認ください。