「給与明細に健康保険と厚生年金があるけれど、何が違うの?」
「健康保険と厚生年金は、どちらも社会保険なの?」
「標準報酬月額は健康保険と厚生年金のどちらに使われるの?」
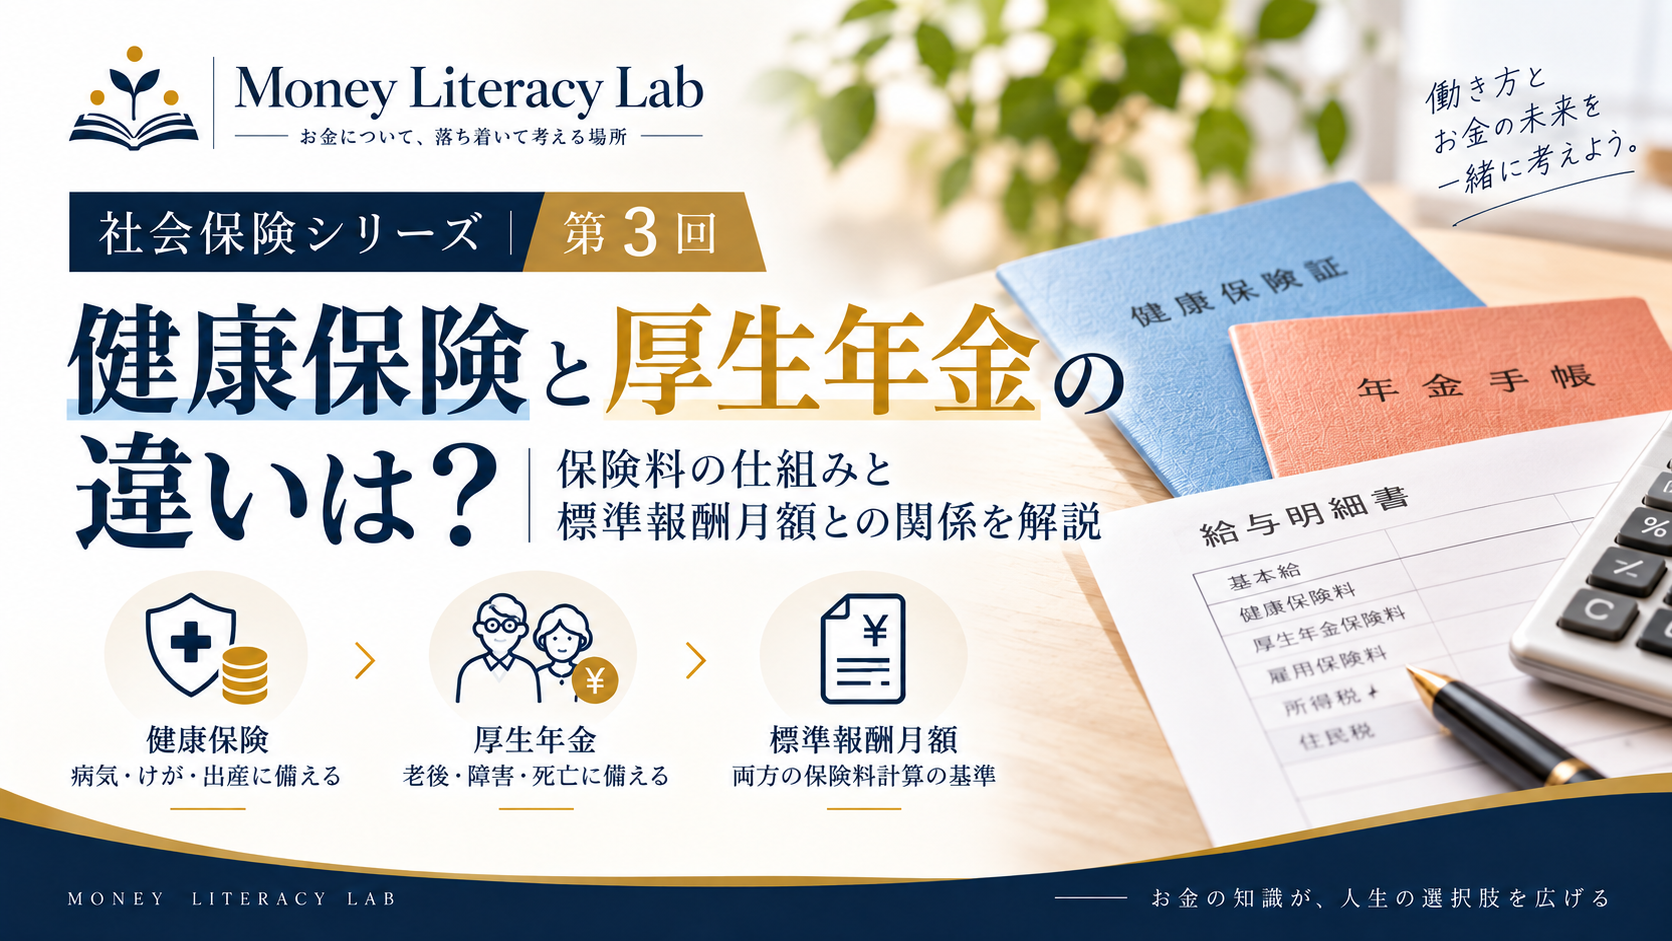
給与明細を見ると、「健康保険」と「厚生年金」という2つの項目が記載されている方も多いでしょう。
どちらも会社員にとって身近な社会保険ですが、目的は異なります。
簡単にいうと、
健康保険
→ 主に病気やけが、出産などに備える制度
厚生年金保険
→ 主に老齢・障害・死亡などに備える制度
です。
一方、会社員の毎月の保険料を計算するときには、大きな共通点があります。
それが「標準報酬月額」です。
健康保険料と厚生年金保険料は、実際の給与額そのものではなく、原則として標準報酬月額をもとに計算されます。
この記事では、健康保険と厚生年金の違いを整理したうえで、
「目的が違う2つの制度なのに、なぜ両方に標準報酬月額が使われるのか」
をわかりやすく解説します。
健康保険と厚生年金はどちらも社会保険
まず、健康保険と厚生年金保険は、どちらも社会保険制度の一つです。
社会保険には、病気やけが、老後、障害、死亡、介護、失業など、生活の中で起こりうるさまざまなリスクに備える仕組みがあります。
その中でも、健康保険と厚生年金はそれぞれ異なるリスクに備えています。
大まかに比較すると、次のようになります。
| 健康保険 | 厚生年金保険 | |
|---|---|---|
| 主な目的 | 病気・けが・出産などに備える | 老齢・障害・死亡などに備える |
| 代表的な給付 | 療養の給付、高額療養費、傷病手当金、出産手当金など | 老齢厚生年金、障害厚生年金、遺族厚生年金など |
| 毎月の保険料の基準 | 標準報酬月額 | 標準報酬月額 |
| 賞与の保険料の基準 | 標準賞与額 | 標準賞与額 |
| 保険料の負担 | 原則として事業主と被保険者で負担 | 事業主と被保険者で折半 |
つまり、
健康保険と厚生年金は別の制度ですが、保険料の計算には共通する仕組みがある
ということです。
その一つが標準報酬月額です。
健康保険とは?
健康保険は、会社員やその被扶養者などが、業務外の病気やけが、出産などに備えるための公的医療保険制度です。
私たちにとって最も身近なのは、病院や薬局などを利用するときでしょう。
健康保険に加入していれば、医療費の全額を自分で負担するのではなく、年齢や所得などに応じた一定割合を窓口で負担する仕組みになっています。
ただし、健康保険の役割は医療費だけではありません。
一定の要件を満たした場合には、
- 医療費の自己負担が高額になった場合の高額療養費
- 病気やけがで仕事を休んだ場合の傷病手当金
- 出産のため仕事を休んだ場合の出産手当金
などの給付を受けられる場合があります。
そのため、健康保険は、
「病院で使う保険」
というだけではありません。
病気やけが、出産などによって生活や収入に影響が出たときにも関係する制度です。
厚生年金保険とは?
厚生年金保険は、会社員などが加入する公的年金制度です。
「厚生年金」と聞くと、
「老後にもらう年金」
をイメージする方が多いかもしれません。
もちろん、老後の生活を支えることは重要な役割の一つです。
しかし、公的年金制度は老後だけの制度ではありません。
一定の要件を満たした場合には、
老齢厚生年金
→ 老後の生活を支える
障害厚生年金
→ 病気やけがによって一定の障害状態になった場合などに支える
遺族厚生年金
→ 加入者などが亡くなった場合に一定の遺族の生活を支える
といった役割があります。
つまり、厚生年金は、
老齢・障害・死亡などのリスクに備える制度
と考えると分かりやすいでしょう。
健康保険と厚生年金は何が違う?
ここまでの内容を整理すると、最大の違いは「何に備える制度なのか」です。
健康保険は、
病気・けが・出産など
に備えます。
一方、厚生年金は、
老齢・障害・死亡など
に備えます。
したがって、給与明細で健康保険料と厚生年金保険料が別々に差し引かれているのは、同じ保険料を二重に払っているからではありません。
目的の異なる2つの社会保険制度に、それぞれ保険料を負担しているためです。
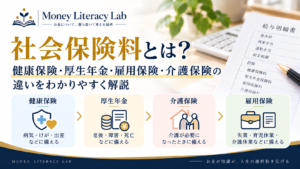
健康保険や厚生年金だけでなく、介護保険や雇用保険も含めた社会保険全体の仕組みについては、こちらの記事で詳しく解説しています。
健康保険と厚生年金には共通点もある
目的は異なりますが、健康保険と厚生年金には共通点もあります。
会社員にとって特に重要なのが、
毎月の保険料を計算するときに「標準報酬月額」が使われる
という点です。
ここで、
「標準報酬月額は健康保険のための金額なの?」
「それとも厚生年金のための金額なの?」
と疑問に思う方もいるかもしれません。
答えは、
健康保険と厚生年金の両方に使われる
です。
健康保険と厚生年金は目的の異なる制度ですが、会社員の保険料を計算する際には、標準報酬月額という共通の基準が使われています。
標準報酬月額とは?
標準報酬月額とは、健康保険料や厚生年金保険料などを計算するために、毎月の報酬を一定の幅で区分した金額です。
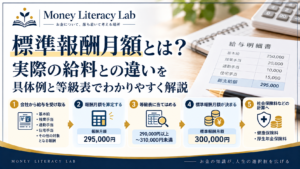
たとえば、社会保険上の報酬月額が29万5,000円だったとします。
健康保険料や厚生年金保険料を計算するときに、29万5,000円をそのまま使うわけではありません。
報酬月額を等級表に当てはめます。
たとえば、
報酬月額295,000円
↓
290,000円以上~310,000円未満
↓
標準報酬月額300,000円
というように決まります。
そして、この標準報酬月額30万円をもとに、健康保険料と厚生年金保険料をそれぞれ計算します。
つまり、
実際の報酬
↓
標準報酬月額を決める
↓
健康保険料を計算する
+
厚生年金保険料を計算する
という関係です。
標準報酬月額と実際の給与がなぜ異なるのかについては、こちらの記事で具体例と等級表を使って詳しく解説しています。
同じ標準報酬月額でも健康保険料と厚生年金保険料は違う
ここは重要なポイントです。
健康保険と厚生年金では、同じ標準報酬月額を使うことがあっても、同じ保険料になるわけではありません。
なぜなら、保険料率が異なるからです。
基本的なイメージは、
健康保険料
= 標準報酬月額 × 健康保険料率
厚生年金保険料
= 標準報酬月額 × 厚生年金保険料率
です。
同じ「標準報酬月額30万円」でも、そこに掛ける保険料率が違うため、健康保険料と厚生年金保険料は異なる金額になります。
健康保険料率は加入している健康保険によって異なる
健康保険料を考えるときに注意したいのが、すべての会社員に同じ健康保険料率が適用されるわけではないということです。
たとえば、全国健康保険協会(協会けんぽ)の健康保険料率は、都道府県支部ごとに異なります。
また、勤務先によっては協会けんぽではなく、健康保険組合に加入している場合もあります。
その場合は、その健康保険組合が定める保険料率などが適用されます。
そのため、
「標準報酬月額が30万円なら、健康保険料は全国どこでも同じ」
とは限りません。
自分の健康保険料を確認するときには、まずどの健康保険に加入しているのかを確認することが大切です。
なお、協会けんぽの場合、加入支部は必ずしも自分が住んでいる都道府県と一致するとは限りません。
また、2026年度からは、健康保険料・介護保険料とは別に子ども・子育て支援金の負担も始まっています。
協会けんぽでは、2026年度の子ども・子育て支援金率は0.23%です。
給与明細や保険料額表を確認するときには、健康保険料だけでなく、こうした別の負担が含まれていないかも確認しておくとよいでしょう。
厚生年金保険料率は18.3%
一方、厚生年金保険料率は18.3%です。
厚生年金保険料は、
標準報酬月額 × 18.3%
を基本として計算します。
ただし、会社員本人が18.3%すべてを負担するわけではありません。
厚生年金保険料は、事業主と被保険者が半分ずつ負担します。
そのため、一般的なケースでは本人負担分は、
標準報酬月額 × 9.15%
と考えることができます。
たとえば、標準報酬月額が30万円だった場合、
300,000円 × 18.3%
= 54,900円
が厚生年金保険料の全体です。
これを会社と本人で折半するため、
本人負担:27,450円
会社負担:27,450円
となります。
給与明細に厚生年金保険料として27,450円と書かれていたとしても、
厚生年金保険料そのものが27,450円という意味ではありません。
会社も同額を負担しています。
健康保険料も本人だけが負担しているわけではない
健康保険料についても、在職中の一般的な被保険者の場合、原則として事業主と被保険者で負担します。
そのため、給与明細に記載されている健康保険料だけを見て、
「これが健康保険料の全額なんだ」
と考えるのは正確ではありません。
会社側も保険料を負担しています。
つまり会社員の場合、健康保険も厚生年金も、本人だけですべての保険料を負担しているわけではありません。
給与明細には基本的に本人負担分が記載されているため、給与明細だけを見ていると会社側の負担が見えにくい点には注意が必要です。
標準報酬月額はどうやって決まる?
では、健康保険と厚生年金の両方に使われる標準報酬月額は、どのように決まるのでしょうか。
会社員の場合、基本給だけで決まるわけではありません。
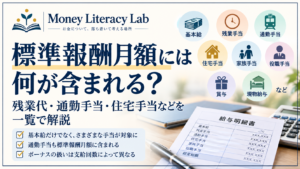
社会保険上の報酬には、
- 基本給
- 残業手当
- 通勤手当
- 住宅手当
- 役職手当
など、労働の対償として支払われるさまざまなものが含まれます。
これらの報酬をもとに報酬月額を算定し、等級表に当てはめて標準報酬月額を決定します。
そのため、
「基本給が30万円だから標準報酬月額も30万円」
とは限りません。
標準報酬月額の基礎となる報酬に何が含まれるのかについては、こちらの記事で詳しく解説しています。
標準報酬月額は原則として毎年見直される
健康保険と厚生年金の標準報酬月額は、原則として毎年1回見直されます。
これを定時決定といいます。
原則として、
4月・5月・6月に支払われた報酬
をもとに標準報酬月額を決定します。
そして、新しく決まった標準報酬月額は、
その年の9月から翌年8月まで
使用されます。
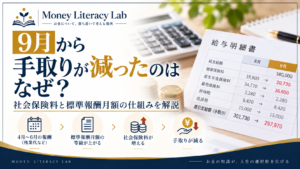
大まかな流れは、
4~6月の報酬
↓
標準報酬月額を決定
↓
9月から新しい標準報酬月額を適用
↓
健康保険料・厚生年金保険料などに反映
です。
そのため、9月以降の給与明細を見て、
「健康保険料と厚生年金保険料が両方増えている」
という場合、定時決定によって標準報酬月額が変わったことが原因の一つとして考えられます。
9月から急に手取りが減った場合に、標準報酬月額と社会保険料がどのように関係しているのかについては、こちらの記事で詳しく解説しています。
なぜ健康保険料と厚生年金保険料が同時に変わることがあるの?
ここまで理解すると、
「給与明細を見たら健康保険料と厚生年金保険料が両方増えていた」
という現象も理解しやすくなります。
会社員の場合、健康保険料と厚生年金保険料の計算には標準報酬月額が使われます。
そのため、
報酬が増える
↓
標準報酬月額の等級が上がる
↓
健康保険料の計算基準が上がる
+
厚生年金保険料の計算基準も上がる
↓
両方の本人負担額が増える
ということがあります。
健康保険と厚生年金は別々の制度なのに、給与明細上では同じタイミングで保険料が変わることがあるのは、このような共通の仕組みがあるためです。
具体的に標準報酬月額が30万円から32万円へ上がった場合、厚生年金の本人負担分だけで、
27,450円 → 29,280円
となり、月額1,830円増えます。
さらに健康保険料なども変化する可能性があります。
標準報酬月額が変わった場合に、社会保険料全体がどの程度増えるのかについては、こちらの記事で具体的にシミュレーションしています。
健康保険と厚生年金で標準報酬月額の範囲は完全に同じではない
ここは少し細かい話ですが、知っておくと理解が深まります。
健康保険と厚生年金では、どちらも標準報酬月額を使いますが、等級数や上限・下限が完全に同じというわけではありません。
そのため、報酬額によっては、健康保険と厚生年金で適用される標準報酬月額の扱いが異なる場合があります。
つまり、
「健康保険と厚生年金は標準報酬月額を使うから、何から何まで同じ仕組み」
というわけではありません。
この記事では基本的な仕組みを理解するために共通点を中心に説明していますが、健康保険と厚生年金はあくまで別々の制度です。
標準報酬月額が高くなることは「損」なの?
社会保険料が増えると、
「標準報酬月額が高くなると損なのでは?」
と思うかもしれません。
しかし、単純にそうとはいえません。
厚生年金の場合、標準報酬月額などは毎月の保険料だけでなく、将来受け取る厚生年金の額にも関係します。
健康保険についても、傷病手当金や出産手当金など、標準報酬月額をもとに給付額を計算する制度があります。
つまり標準報酬月額は、
保険料を決めるためだけの数字ではありません。
社会保険から受け取る一部の給付にも関係します。
そのため、
「標準報酬月額が上がる」
↓
「社会保険料が増える」
↓
「だから完全に損」
と考えるのではなく、現在負担する保険料と、社会保険から受けられる給付の両面から制度を見ることが大切だと私は考えています。
給与明細を見るときは健康保険と厚生年金を一緒に確認しよう
ここまでの仕組みを理解すると、給与明細の見方も少し変わります。
たとえば、9月以降の給与明細を見て健康保険料が増えていたら、厚生年金保険料も確認してみましょう。
両方が同じタイミングで変わっているのであれば、標準報酬月額の変更が関係している可能性があります。
一方、
「健康保険料だけが変わっている」
のであれば、健康保険料率の変更や、年齢によって介護保険料の負担が始まったことなど、別の要因も考える必要があります。
給与明細を見るときには、
健康保険
と
厚生年金
を完全に別々に見るのではなく、
「目的は違うけれど、どちらも標準報酬月額と関係している」
という視点を持って確認すると、数字の意味を理解しやすくなります。
まとめ|健康保険と厚生年金は別の制度だが、標準報酬月額でつながっている
健康保険と厚生年金は、どちらも会社員にとって重要な社会保険です。
しかし、その目的は異なります。
健康保険
→ 主に病気・けが・出産などに備える
厚生年金
→ 主に老齢・障害・死亡などに備える
という違いがあります。
一方、会社員の毎月の保険料を考えるときには共通点があります。
それが標準報酬月額です。
大まかな流れを整理すると、
会社から給与や手当を受け取る
↓
報酬月額を算定する
↓
標準報酬月額を決める
↓
健康保険料を計算する
+
厚生年金保険料を計算する
となります。
そのため、標準報酬月額が変わると、健康保険料と厚生年金保険料の両方が変化することがあります。
「健康保険と厚生年金は別の制度なのに、どうして両方の保険料が同時に変わるの?」
と思ったら、
「目的は違うけれど、どちらも標準報酬月額を保険料計算の基準として使っている」
ということを思い出してください。
給与明細に書かれている健康保険と厚生年金の数字が、どのようにつながっているのか理解しやすくなるはずです。
そして、社会保険料について考えるときには、
「いくら引かれているのか」だけでなく、「なぜその金額になっているのか」「その制度によって何に備えているのか」まで理解すること
が大切です。
制度を知ることで、給与明細に書かれた数字をただ眺めるのではなく、自分のお金について自分で考えるための材料にできるのではないでしょうか。
※本記事は、記事執筆時点の日本年金機構、全国健康保険協会などの公的機関の情報をもとに、健康保険・厚生年金保険などの社会保険制度について一般的な情報を提供することを目的として作成しています。内容の正確性には十分配慮していますが、制度改正や保険料率の変更等により、記事の内容が最新の情報と異なる場合があります。また、実際の健康保険料や厚生年金保険料、標準報酬月額等は、勤務状況、給与、年齢、加入している健康保険などによって異なる場合があります。本記事の内容は、個別の状況に対する社会保険等の専門的な助言を行うものではありません。具体的な取扱いについては、日本年金機構、加入している健康保険の保険者、勤務先の社会保険担当部署などにご確認ください。