前回の記事では、「4月から6月に残業すると社会保険料が上がって損なのか?」という疑問について、標準報酬月額や厚生年金との関係から整理しました。
その記事を書きながら、改めて感じたことがあります。
それは、
「標準報酬月額って、結局何なの?」
ということです。
実際、FP3級を勉強する前の私もそうでした。
「4月から6月の給与で社会保険料が決まるらしい」
ということは知っていても、その先にある
- 標準報酬月額
- 社会保険料
- 将来受け取る厚生年金
がどのようにつながっているのかは、よく理解できていませんでした。
そこで今回は、「給与 → 標準報酬月額 → 社会保険料 → 将来の厚生年金」という流れを、一つずつ整理してみたいと思います。
標準報酬月額は「給与そのもの」ではありません
まず、標準報酬月額について勘違いしやすいのが、
標準報酬月額=実際の給与
ではないということです。
標準報酬月額とは、毎月受け取る報酬を一定の幅で区分した等級に当てはめて決める金額です。
健康保険や厚生年金保険では、この標準報酬月額をもとに保険料を計算します。
例えば、実際の給与が42万8,000円だったとしても、そのまま42万8,000円を使って社会保険料を計算するわけではありません。
実際に受け取った報酬を標準報酬月額の等級表に当てはめ、それぞれの等級に設定された標準報酬月額を使います。
つまり、
給与
↓
標準報酬月額
↓
社会保険料
という関係になっています。
ここでいう「報酬」には、基本給だけでなく、残業手当や通勤手当なども含まれます。
そのため、「基本給は変わっていないから標準報酬月額も変わらない」とは限りません。
ここでいう「報酬」には、基本給だけでなく、残業手当や通勤手当、住宅手当なども含まれます。どのような給与や手当が標準報酬月額の対象になるのかについては、こちらの記事で一覧にして詳しく整理しています。
標準報酬月額はどうやって決まるの?
では、その標準報酬月額はどのように決まるのでしょうか。
会社員などの場合、原則として毎年4月・5月・6月に支払われた報酬をもとに、その年の標準報酬月額が決められます。
この仕組みを、
定時決定
といいます。
原則として、4月・5月・6月に支払われた報酬の平均額を計算し、その金額を標準報酬月額の等級表に当てはめます。
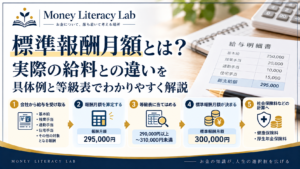
では、実際の給料を等級表に当てはめると、標準報酬月額はどのように決まるのでしょうか。報酬月額29万5,000円が標準報酬月額30万円になるケースなど、実際の給料と標準報酬月額の違いについて、具体例を使ってこちらの記事で詳しく解説しています。
そして、定時決定によって決められた標準報酬月額は、原則としてその年の9月から翌年8月まで使用されます。
この定時決定によって標準報酬月額が上がると、9月分から社会保険料が増え、手取りが減ることがあります。「9月ごろから急に手取りが減った」と感じたときに確認したいポイントについては、こちらの記事で詳しく解説しています。
そのため、4月から6月に残業が多く、残業手当が増えると、標準報酬月額が高くなる場合があります。
これが、
「4月から6月は残業しない方がいい」
といわれる理由の一つです。
ただし、標準報酬月額には定時決定以外にも、固定的賃金が大きく変わった場合などに標準報酬月額を見直す随時改定などがあります。
そのため、「標準報酬月額は必ず4月から6月の給与だけで決まり、その後1年間まったく変わらない」と考えるのは正確ではありません。
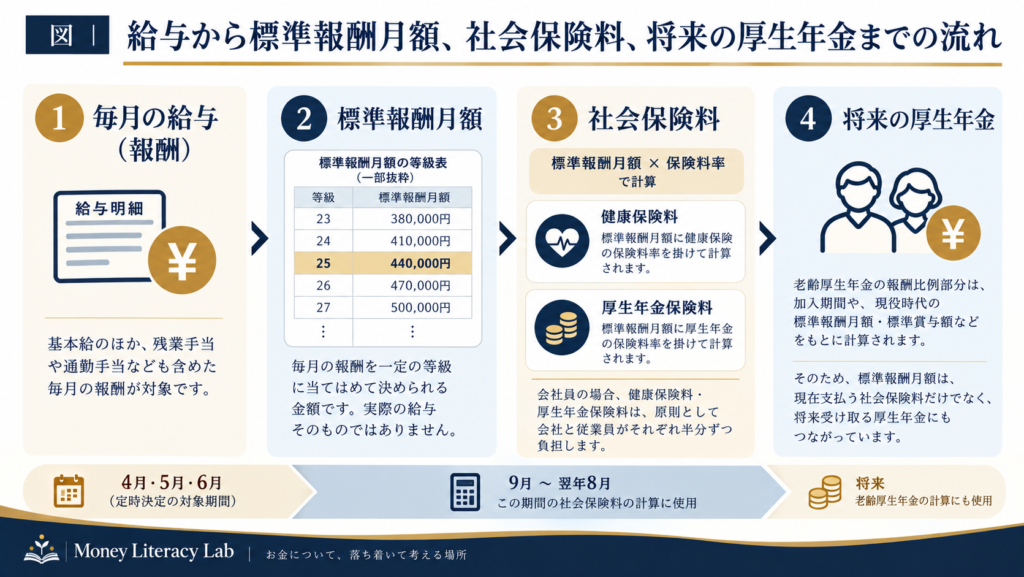
図:給与から標準報酬月額、社会保険料、将来の厚生年金までの流れ
標準報酬月額から社会保険料はどう決まる?
標準報酬月額が決まると、その金額をもとに健康保険料や厚生年金保険料などが計算されます。
基本的な考え方は、
標準報酬月額 × 保険料率
です。
会社員の場合、健康保険料や厚生年金保険料は、原則として事業主と被保険者がそれぞれ負担します。
そのため、標準報酬月額が高くなれば、給与から差し引かれる保険料も増える可能性があります。
ここだけを見ると、
「標準報酬月額が上がると、手取りが減るから損なのでは?」
と思うかもしれません。
確かに、現在の手取りだけに注目すれば、社会保険料の負担が増えることはマイナスに感じられます。
しかし、標準報酬月額には、もう一つ重要な役割があります。
標準報酬月額が変わると、実際の社会保険料はどのくらい変わるのでしょうか。標準報酬月額が30万円から32万円に上がったケースを例に、健康保険料や厚生年金保険料などの本人負担額がどのくらい増えるのか、こちらの記事で具体的に計算しています。
標準報酬月額は将来の厚生年金にも使われる
標準報酬月額は、現在支払う社会保険料を計算するためだけの数字ではありません。
将来受け取る老齢厚生年金の報酬比例部分を計算するときにも関係します。
老齢厚生年金の報酬比例部分は、厚生年金に加入していた期間や、その期間の標準報酬月額、標準賞与額などをもとに計算されます。
つまり、現役時代の標準報酬月額は、
現在支払う厚生年金保険料
だけでなく、
将来受け取る老齢厚生年金
にもつながっているのです。
ここは、標準報酬月額を理解するうえで重要なポイントだと思います。
単に、
標準報酬月額が上がる → 保険料が増える
というところだけを見るのではなく、
給与
↓
標準報酬月額
↓
厚生年金保険料
↓
将来の老齢厚生年金
という長い時間軸で見ると、制度の見え方が少し変わってきます。
もちろん、社会保険料には健康保険料なども含まれるため、増えた社会保険料のすべてが将来の年金として戻ってくるという意味ではありません。
「社会保険料」と「将来の厚生年金」をそのまま一対一で結び付けないことも大切です。
「4~6月は残業しない方が得」とは単純には言い切れない
ここまで仕組みを整理すると、
「4月から6月は残業しない方が得」
という話も、少し違って見えてきます。
確かに、4月から6月に支払われる報酬が増え、その結果として標準報酬月額の等級が上がれば、その後の社会保険料負担が増える場合があります。
その意味では、現在の手取りだけを考えると、
「標準報酬月額は低い方がいい」
と考えたくなるかもしれません。
一方で、標準報酬月額は将来の老齢厚生年金の計算にも使われます。
また、残業をすれば、その分の残業代そのものも受け取ります。
そのため、
「4月から6月に残業すると必ず損をする」
と単純に考えるのではなく、
- 現在受け取る給与
- 現在支払う社会保険料
- 将来受け取る厚生年金
を分けて考えることが大切です。
制度を理解したうえで、自分は何を重視するのかを考える必要があります。
標準報酬月額は「今」と「将来」をつなぐ数字
標準報酬月額という言葉だけを見ると、とても難しい制度のように感じます。
しかし、全体を一本の流れにすると、少し理解しやすくなります。
4~6月などの報酬
↓
標準報酬月額
↓
社会保険料
↓
将来の老齢厚生年金にも関係する
私自身、FP3級を勉強するまでは、「標準報酬月額」という言葉を見ても、社会保険料を決めるための難しい数字という程度の認識しかありませんでした。
しかし、仕組みを知ると、
今の給与や社会保険料と、将来の生活はつながっている
ということが見えてきます。
標準報酬月額は、そのつながりを理解するための一つの重要な数字だと感じています。
まとめ
今回は、標準報酬月額の基本的な仕組みについて整理しました。
ポイントをまとめると、
- 標準報酬月額は、実際の給与そのものではない
- 報酬を一定の等級に当てはめて標準報酬月額を決める
- 原則として4月・5月・6月に支払われた報酬をもとに定時決定が行われる
- 定時決定された標準報酬月額は、原則として9月から翌年8月まで使用される
- 標準報酬月額は健康保険料や厚生年金保険料などの計算に使われる
- 老齢厚生年金の報酬比例部分の計算にも関係する
ということになります。
Money Literacy Labでは、制度をただ暗記するのではなく、
「この制度は、自分のお金や人生とどうつながっているのか」
まで考えることを大切にしています。
標準報酬月額についても、「社会保険料が上がるから損」と考えるだけではなく、制度全体を知ったうえで、自分なりの判断材料を持つことが大切なのではないでしょうか。
そして私自身、FP3級でこうした仕組みを学んだことで、社会保険料に対する見方が少し変わりました。
次の記事では、制度の説明から少し離れて、FP3級を勉強したことで、私自身が「4~6月は残業しない方が得」という話をどのように考えるようになったのかを振り返ってみたいと思います。
※本記事は、2026年9月時点の公的制度に関する情報およびFP3級の学習内容をもとに執筆しています。標準報酬月額や社会保険料、厚生年金の仕組みは、法改正等により変更される場合があります。また、実際の標準報酬月額の決定には、定時決定以外にも随時改定などがあり、個別の状況によって取り扱いが異なる場合があります。具体的な内容については、日本年金機構、加入している健康保険の保険者、勤務先の担当部署などで最新の情報をご確認ください。